




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quản lý tài chính số: Ứng dụng ngân hàng giúp Gen Z kiểm soát chi tiêu


Quản lý tiền bạc giờ đây không còn là câu chuyện của những con số, mà là cách mỗi người trẻ thiết kế lối sống và tương lai của mình. Họ muốn nhìn trọn bức tranh tài chính: Tài sản, nợ, tiết kiệm và dòng tiền một cách rõ ràng và tức thì. Chính nhu cầu ấy đang khiến những ứng dụng ngân hàng số như SHB SAHA trở thành một dạng “bản đồ tài chính” mới, đồng hành cùng với họ ở mọi quyết định.
THẾ HỆ BẬN RỘN VÀ SỰ MÙ MỜ TÀI CHÍNH
Lan Anh (26 tuổi, nhân viên một công ty truyền thông tại TP.HCM) luôn tự xem mình là “hình mẫu Gen Z thời công nghệ”. Lịch làm việc dày đặc, chạy dự án liên tục khiến cô gần như chẳng còn thời gian cho các thủ tục tài chính truyền thống. Toàn bộ chi tiêu của Lan Anh từ mua sắm quần áo, vận dụng gia đình; thanh toán hóa đơn, trả học phí cho đến đặt đồ ăn, đi chợ… đều được chi tiêu qua ứng dụng liên kết với app ngân hàng.
Thế nhưng, phía sau sự tiện lợi ấy lại là một nghịch lý rõ rệt. Lan Anh gần như không nhớ mình đã tiêu những gì trong tháng, thường xuyên rơi vào cảnh “cháy ví” trước ngày nhận lương và hoàn toàn mơ hồ khi nghĩ đến các kế hoạch tài chính dài hạn.
“Tiền cứ trôi tuột đi lúc nào mà tôi không nhận ra. Ngày nào cũng quẹt, chuyển, thanh toán nhanh đến mức không kịp nhớ mình đã chi cho những gì. Đến cuối tháng mở app thấy số dư gần như chạm đáy, tôi mới giật mình…Rõ ràng là mình tiêu rất nhiều, nhưng không quản lý được thu chi nên chưa dám nghĩ đến những thứ xa hơn”, Lan Anh thừa nhận.
Cô nàng công sở này không phải trường hợp cá biệt khi nhiều người trẻ thanh toán thì nhanh gọn trong một nốt nhạc, nhưng tầm nhìn về tương lai lại rất mù mờ. Theo bản báo cáo TIAA Institute - Global Financial Literacy Excellence Center (GFLEC) năm 2025 tại Mỹ, mức độ “hiểu biết tài chính” trung bình của người trưởng thành là 49% (tức trả lời đúng khoảng 49% các câu hỏi về kiến thức tài chính cơ bản). Trong đó, nhóm Generation Z có mức thấp nhất với chỉ 38% trả lời đúng.
Theo khảo sát, 68% người trẻ dưới 35 tuổi tại Việt Nam gặp khó khăn trong việc kiểm soát chi tiêu và lập kế hoạch tài chính, theo báo cáo của Nielsen Việt Nam (2023). Các khoản nhỏ như cà phê sáng, ăn uống ngoài, hay mua sắm trực tuyến tích tụ thành số tiền lớn, dẫn đến mất kiểm soát tài chính.
Các chuyên gia tài chính cho rằng nguyên nhân cốt lõi của tình trạng “thanh toán nhanh - mù tài chính” nằm ở việc thói quen tiêu dùng số phát triển quá nhanh, trong khi kỹ năng quản lý tài chính lại không theo kịp. Người trẻ tiếp cận công nghệ sớm, giao dịch mỗi ngày, nhưng phần lớn chưa được trang bị kiến thức nền tảng về lập ngân sách, theo dõi tài sản hay kiểm soát nợ. Việc thanh toán chỉ mất vài giây khiến họ ít có thời gian suy nghĩ về hậu quả dài hạn, tạo nên khoảng trống trong quản lý về tài chính.
LỜI GIẢI ĐẾN TỪ CHÍNH ỨNG DỤNG NGÂN HÀNG
Theo các chuyên gia, khoảng trống trong quản lý tài chính cần được thu hẹp không chỉ bằng giáo dục tài chính mà còn bằng các công cụ hỗ trợ theo dõi tài chính theo thời gian thực. Đây là lý do nhiều ngân hàng đang dịch chuyển mạnh mô hình digital banking với các tính năng giúp người dùng “nhìn thấy chính mình” trong từng quyết định tài chính. Những công cụ tổng hợp tài sản, chi tiêu được xem là bước đi cần thiết để hỗ trợ thế hệ trẻ hình thành thói quen quản lý tài chính lành mạnh.
Đơn cử mới đây, SHB đã cho ra mắt tính năng “Tổng quan tài chính” trên app SHB SAHA, nơi toàn bộ thông tin tiết kiệm, vay, số dư tài khoản... của người dùng được hiển thị trong một giao diện duy nhất. Thay vì phải tự ước tính hoặc ghi chép rời rạc, người dùng có thể thấy ngay bức tranh tài chính của mình được cập nhật theo thời gian thực.
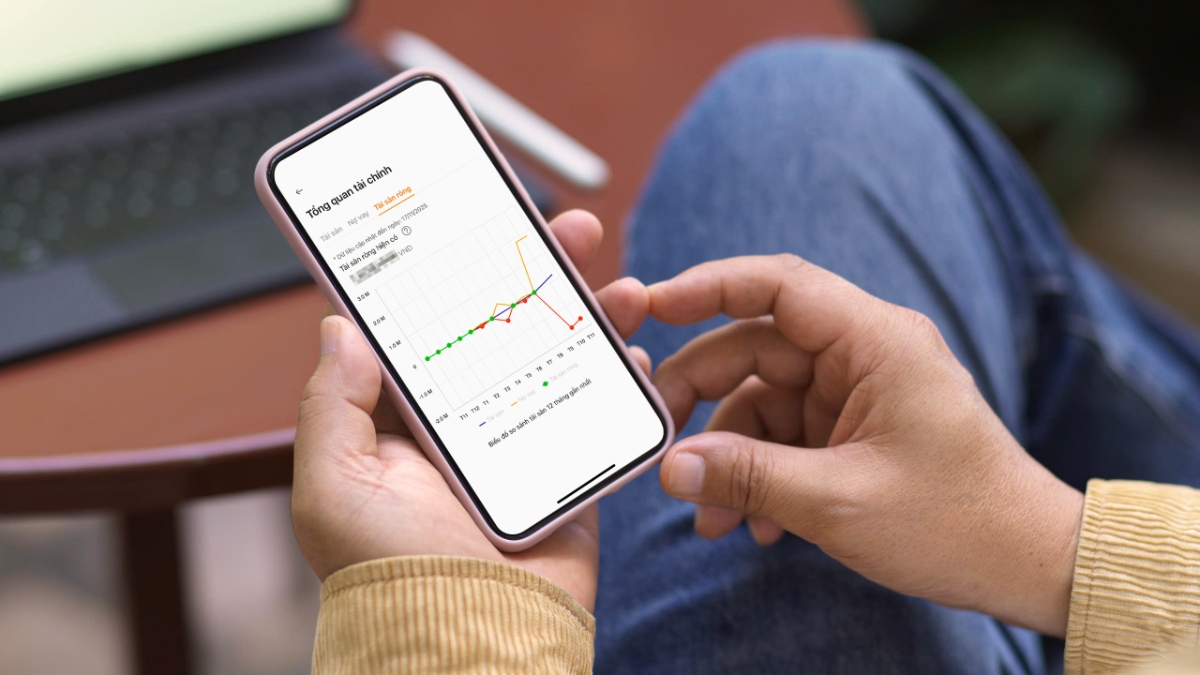
Ở mục Tài sản, hệ thống tự động tổng hợp toàn bộ số dư tài khoản thanh toán và tiền gửi tiết kiệm. Mỗi danh mục đều được biểu diễn bằng màu sắc riêng, giúp người dùng biết ngay khoản nào đang chiếm tỷ trọng lớn. Không chỉ hiển thị số tuyệt đối, ứng dụng còn cho thấy mức tăng/giảm so với tháng trước, giúp người dùng nhận ra thói quen tiêu dùng của chính mình mà trước đây họ thường bỏ qua.
Tại mục Vay nợ, SHB SAHA tổng hợp toàn bộ dư nợ thẻ tín dụng, thấu chi và vay món, phân chia theo tỷ trọng và hạn mức khả dụng. Chỉ với một lần chạm, người dùng có thể biết ngay mình đang vay bao nhiêu, dư nợ nào chiếm tỷ trọng lớn nhất, và mức độ sử dụng hạn mức để có thể điều chỉnh và lên kế hoạch trả nợ hợp lý.
Quan trọng nhất là mục Tài sản ròng, nơi ứng dụng tính toán tự động bằng cách lấy tổng tài sản trừ đi tổng nợ. Dữ liệu được thể hiện bằng biểu đồ đường theo tháng, cho thấy tài sản ròng tăng giảm ra sao trong 12 tháng gần nhất. Nếu tài sản ròng ở trạng thái tích cực, hệ thống đánh giá là “Tốt”, giúp người dùng nắm được “sức khỏe tài chính” của mình mà không cần công thức phức tạp.
Đại diện SHB chia sẻ, Ngân hàng nhận thấy khách hàng, đặc biệt là nhóm người trẻ, ngày càng kỳ vọng nhiều hơn từ một ứng dụng ngân hàng. Họ không chỉ cần giao dịch nhanh mà còn muốn có một công cụ giúp theo dõi tài sản, nợ và toàn bộ dòng tiền của mình một cách rõ ràng, trực quan. Đây chính là lý do SHB phát triển tính năng ‘Tổng quan tài chính’ trên ứng dụng SHB SAHA.
Tính năng này không đưa ra lời khuyên đầu tư hay kế hoạch tài chính thay cho khách hàng, mà đóng vai trò như một tấm bản đồ thu nhỏ, cho họ thấy mình đang ở đâu trong hành trình tài chính. Khi người dùng hiểu rõ tình hình tài sản của bản thân, họ sẽ đưa ra quyết định đúng đắn hơn, tránh rơi vào tình trạng chi tiêu cảm tính hoặc mất kiểm soát như trước đây.
“Chúng tôi muốn mang đến cho khách hàng một trải nghiệm tài chính hoàn chỉnh hơn, minh bạch hơn và thân thiện hơn. Việc giúp khách hàng ‘nhìn thấy’ bức tranh tài chính của chính họ là nền tảng cho một sức khỏe tài chính bền vững.”, vị đại diện SHB nhấn mạnh.
Sức khỏe tài chính có lẽ không phải là một đích đến xa vời, mà là hành trình được vun đắp từ những lựa chọn nhỏ mỗi ngày như một khoản chi khôn ngoan, một kế hoạch tiết kiệm được điều chỉnh kịp thời, hay đơn giản là nhận ra xu hướng tiêu dùng của chính mình. Và khi người trẻ có thể cảm nhận được sự lớn lên của tài sản, hay sự vận hành rõ ràng của dòng tiền một cách trực quan, họ không còn cảm thấy lạc lối.
Bởi vậy, những nền tảng như SHB SAHA, vượt khỏi khuôn khổ một ứng dụng giao dịch và trở thành một người bạn đáng tin cậy, lặng lẽ đồng hành, nhắc nhở và cổ vũ người trẻ trên mỗi bước đi để kiến tạo một tương lai tài chính vững vàng, tự chủ.
Đọc bài theo từ khoá

Giá vàng giảm 2 tuần liên tiếp, chạm đáy trong vòng 2 tháng
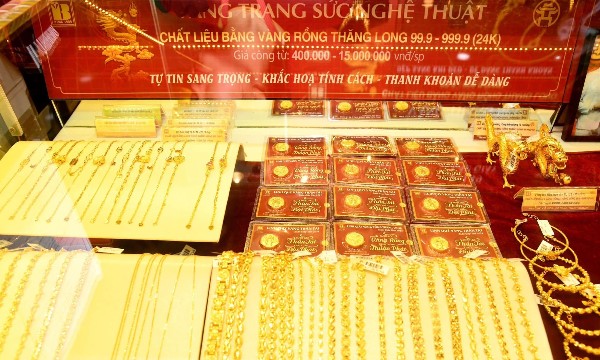
Trong hai tuần liên tiếp (12 - 24/10), giá vàng miếng SJC giảm tổng cộng phổ biến 2,1 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều, dao động từ 2,5 triệu – 5,8 triệu đồng/lượng, tuỳ doanh nghiệp...
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
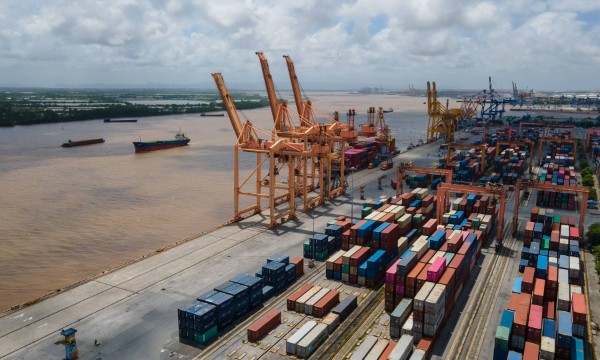
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…
Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
Phân biệt đất chậm sử dụng với bỏ hoang để đánh thuế hợp lý
Các đại biểu Quốc hội cho rằng chính sách đánh thuế đất bỏ hoang cần phân biệt rõ hành vi cố tình không sử dụng đất với trường hợp chậm triển khai do nguyên nhân khách quan. Xác định đúng đối tượng chịu thuế là điều kiện để hạn chế lãng phí đất đai mà không tạo thêm gánh nặng tài chính bất hợp lý cho người sử dụng đất…
Ngân hàng Nhà nước sẽ dùng “khách hàng bí mật” để kiểm tra việc giảm lãi suất
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…



Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







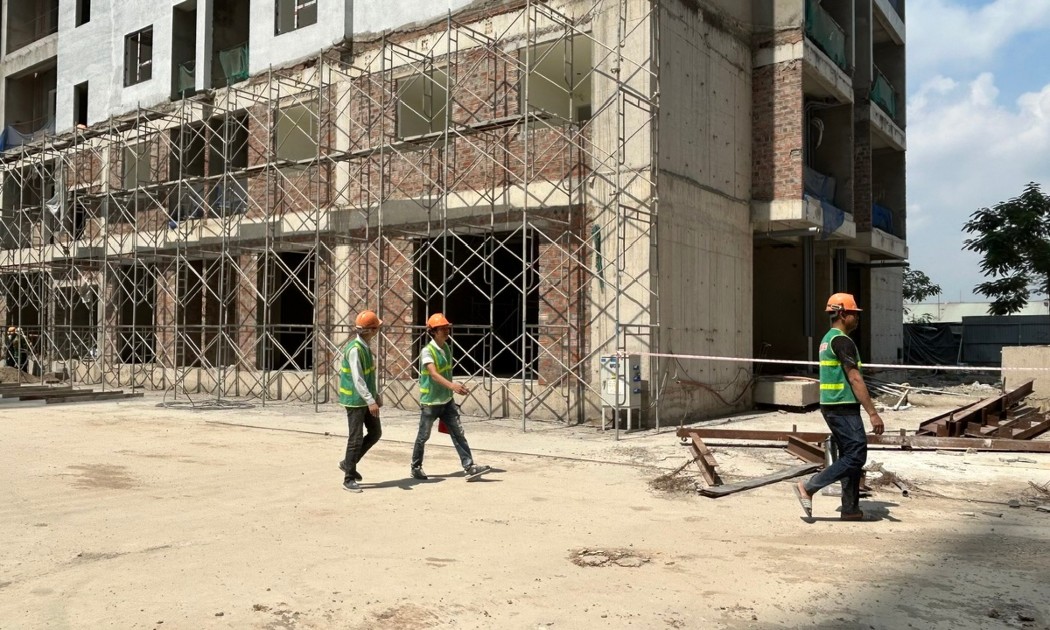
 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

