




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quản lý rủi ro: Cẩn tắc vô áy náy


Ngày nay, quản lý rủi ro không còn đơn thuần là bảo hiểm mà đã phát triển ở tầm mức cao hơn
Từ ngàn xưa, con người đã nghĩ ra nhiều cách thức để đối phó với rủi ro.
Trong Kinh thánh có đoạn viết về một vị hoàng đế Ai Cập được báo mộng rằng sau bảy năm được mùa sẽ là bảy năm đói kém nên đã quyết định dành một phần năm thu nhập mỗi năm được mùa để dự phòng cho nạn đói sẽ xảy ra.
Sử sách Trung Hoa cũng nói về những thương nhân đi buôn từ vùng thượng lưu sông Dương Tử vượt qua bao ghềnh thác hiểm nguy và lắm khi hàng hóa của họ cuốn theo dòng nước. Thay vì chịu mất trắng hàng khi thuyền của mình bị lật, những thương nhân này đã nghĩ ra một hệ thống quản lý rủi ro theo đó mỗi thương nhân sẽ để một phần tài sản của mình sang thuyền của người khác trong nhóm. Bằng cách đó, nếu có một chiếc thuyền lật trong cuộc hành trình, không có ai chịu mất trắng và rủi ro được chia đều cho các thành viên tham gia.
Những cách thức quản lý rủi ro trên đây, tuy đơn giản nếu so với các công cụ bảo hiểm thời hiện đại nhưng đều cùng có chung một mục đích là giảm thiệt hại bằng cách chia sẻ rủi ro của cá nhân trong một tập thể.
Nhưng ngày nay, quản lý rủi ro không đơn thuần là bảo hiểm mà phát triển ở tầm mức cao hơn và được hiểu như cách tiếp cận có tổ chức và hệ thống nhằm xác định môi trường rủi ro, định lượng mức độ thiệt hại và sử dụng các phương pháp để xử lý các loại rủi ro. Thật vậy, những nguyên tắc căn bản về quản lý rủi ro sẽ giúp chúng ta lựa chọn hợp lý hơn khi đưa ra các quyết định trong thực tế cuộc sống. Trong nhiều trường hợp, bảo hiểm lại là sự lựa chọn cuối cùng.
Ví dụ như bạn có một chiếc xe gắn máy giá chỉ có vài triệu đồng mà bảo phí một năm cũng tròm trèm từ phân nửa giá trị của xe thì thiết nghĩ bạn không cần bồi thường thiệt hại xe mà hãy sử dụng chiếc xe đó cho đến khi không còn sử dụng được nữa. Điều này ứng với nguyên tắc đầu tiên về quản lý rủi ro là chúng ta chỉ chấp nhận rủi ro khi có thể chịu được mất mát (Risk only what you can afford to lose).
Tuy nhiên, bạn có thể phải trả giá nếu áp dụng nguyên tắc này một cách cứng nhắc bởi di chuyển trên một chiếc xe quá cũ kỹ cũng có nguy cơ tai nạn. Nếu không bảo quản xe tốt và có những biện pháp phòng ngừa thì cái giá phải trả không chỉ là vài triệu đồng mà là cả sinh mạng của chính bạn.
Nguyên tắc thứ hai trong quản lý rủi ro là cân nhắc xác suất xảy ra mất mát (Consider the odds). Nếu xác suất rủi ro cao quá thì bảo hiểm cũng không hẳn là giải pháp tối ưu vì tiền bảo phí cũng sẽ rất cao.
Ví dụ bạn muốn mở một cửa hàng mua bán vàng bạc đá quý trong một khu vực hay xảy ra các vụ án hình sự thì không nên mua bảo hiểm vì chắc chắn bảo phí cũng rất cao. Cách tốt nhất là nên tìm một nơi nào đó an toàn.
Tuy nhiên, nếu chi phí bỏ ra để quản lý rủi ro nhỏ hơn hậu quả của rủi ro, thì bạn nên mua bảo hiểm. Ví dụ, nếu lệ phí bảo hiểm hỏa hoạn cho ngôi nhà của bạn không đáng là bao so với hậu quả có thể xảy ra thì thiết nghĩ bạn không nên tiếc tiền đóng bảo hiểm phòng ngừa hỏa hoạn. Đến đây, chúng ta lại vận dụng nguyên tắc thứ ba: Đừng vì mất mát nhỏ trước mắt mà mạo hiểm cái lớn hơn (Don’t risk a lot for a little).
Nhưng các nguyên tắc nói trên không nên áp dụng riêng lẻ mà cần được phối hợp nhuần nhuyễn và ứng dụng phù hợp trong thực tế cuộc sống. Ví dụ một người đàn ông lao động chính trong gia đình có thể sức khỏe kém và như vậy phải mua bảo hiểm nhân thọ với mức phí cao hơn. Khả năng tài chính có hạn, bảo phí phải trả hàng tháng có thể ảnh hưởng đến chi tiêu hiện tại của gia đình. Ngược lại, nếu không mua bảo hiểm nhân thọ, điều gì sẽ xảy ra nếu anh bị tai nạn hay vì một lý do nào đó phải giã từ cõi đời này?
Do đó, một nhà tư vấn tài chính cá nhân chuyên nghiệp và có đạo đức phải đưa ra cái nhìn tổng thể và nhiều giải pháp chọn lựa và giúp khách hàng của mình xác định những mục tiêu ưu tiên chứ không chỉ tìm mọi cách chào bán sản phẩm hay dịch vụ tài chính.
Cuối cùng, người viết xin chia sẻ kinh nghiệm “đau thương” của Br., anh bạn đồng nghiệp người Malaysia trong cơ quan cũ. Mặc dù có thẻ tín dụng nhưng mỗi lần đi công tác nước ngoài Br. chỉ cầm tiền mặt bằng đô la Mỹ vì anh cho rằng như vậy sẽ không bị tốn phí ngân hàng nếu rút tiền mặt và thiệt thòi về tỷ giá. Vả lại Br. cũng tự tin rằng mình đã đi công tác ở nhiều nơi trên thế giới mà cũng chưa gặp “sự cố” gì.
Thế nhưng, trong chuyến công tác cách đây năm năm tại Nga, Br. bị móc túi hết số tiền 3.000 đô la giấu kỹ trong người tại một ga tàu điện ở St Petersburg. Để có kiến thức trong trường học và kinh nghiệm trong trường đời ai cũng đều phải trả giá nhưng quả thật học phí mà Br. phải trả là quá đắt, thay vì chỉ tốn phí ngân hàng hay thiệt thòi một chút về tỷ giá.

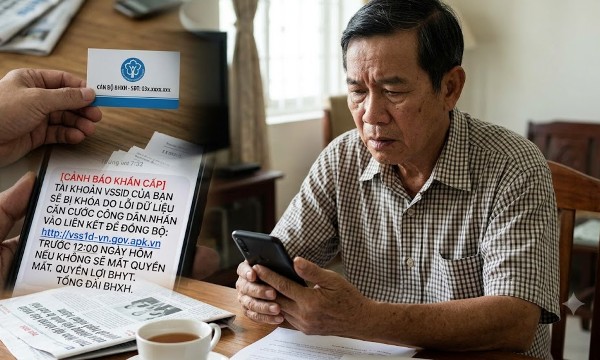
Cảnh giác trước các thủ đoạn lừa đảo mới liên quan đến bảo hiểm xã hội
Các đối tượng lừa đảo trên mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ Bảo hiểm xã hội, công an hoặc cán bộ phường, xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi về bảo hiểm xã hội nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản…
Số người hưởng bảo hiểm xã hội một lần giảm mạnh
Cơ quan Bảo hiểm xã hội ghi nhận số người hưởng bảo hiểm xã hội một lần tiếp tục giảm. Tính riêng trong 9 tháng năm 2026, giảm 17,32% so với cùng kỳ năm 2025, cho thấy người lao động ngày càng quan tâm đến việc hưởng chế độ bảo hiểm xã hội lâu dài...
Cử tri kiến nghị giảm gánh nặng chi phí khi tăng mức đóng bảo hiểm y tế
Để vừa bảo đảm mục tiêu bảo hiểm y tế toàn dân, vừa phù hợp với khả năng chi trả của người có thu nhập thấp, Bộ Y tế đang nghiên cứu đa dạng hóa các mức đóng và gói quyền lợi bảo hiểm y tế...
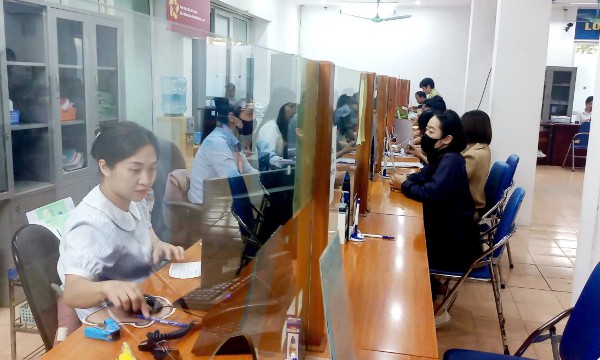
Không yêu cầu cung cấp sổ bảo hiểm xã hội giấy khi đã cấp bản điện tử
Sổ bảo hiểm xã hội bản điện tử được công nhận có giá trị pháp lý tương đương bản giấy. Theo đó, người dân có thể sử dụng bản điện tử để xuất trình khi thực hiện các thủ tục về bảo hiểm xã hội...
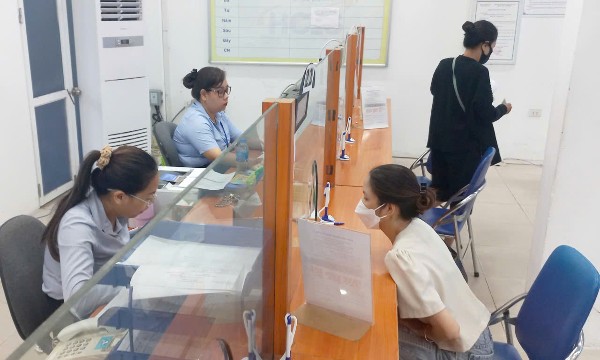
Giải pháp mạnh xử lý doanh nghiệp chậm đóng, trốn đóng bảo hiểm xã hội
Tnh trạng chậm đóng, trốn đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp tại TP.HCM vẫn duy trì ở mức cao, gây khó khăn cho việc thực hiện mục tiêu an sinh xã hội, ảnh hưởng trực tiếp đến quyền và lợi ích hợp pháp của người lao động...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

