




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phân tích mô hình SCIC


Chuyên gia kinh tế Lê Hồng Giang sẽ giúp trả lời câu hỏi vì sao mô hình SCIC chưa thành công như Temasek của Singapore
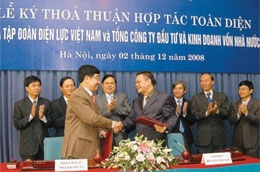
Tổng công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC) có hai chức năng chính là quản lý và đầu tư vốn của Nhà nước.
Trên thế giới các công ty theo dạng này thường được gọi là Sovereign Wealth Fund (SWF) như Future Fund của Úc, Temasek/GIC của Singapore, ADIA của Saudi Arabia, hay CIC/SAFE của Trung Quốc.
Các SWF của các nước thường có nguồn vốn từ thặng dư ngân sách chính phủ (nhiều trường hợp từ nguồn bán tài nguyên thiên nhiên) hoặc từ quỹ dự trữ ngoại hối của ngân hàng trung ương.
Trường hợp SCIC của Việt Nam, nguồn vốn duy nhất cho đến thời điểm này là số cổ phần của Nhà nước trong các doanh nghiệp được cổ phần hóa.
Sự ra đời của SCIC là một bước phát triển tất yếu khi hình thức địa phương/bộ chủ quản trước đây không còn phù hợp trong một nền kinh tế thị trường. Có thể nói vai trò chính của SCIC từ khi thành lập đến nay là tập trung cổ phần của Nhà nước vào một cơ quan có khả năng và chuyên môn để quản lý hiệu quả.
Trong vài năm gần đây, SCIC ráo riết thoái vốn khỏi một số công ty trong các lĩnh vực không quan trọng và bắt đầu tích trữ một lượng tiền mặt khá lớn. Do vậy, từ đầu năm 2008, SCIC bắt đầu chủ động đem tiền đi đầu tư vào những dự án lớn trong các lĩnh vực điện lực, dầu khí, cơ sở hạ tầng và cả những kế hoạch liên doanh với một số SWF nước ngoài (Qatar, Kuwait).
Những hoạt động này cho thấy SCIC đang hướng đến mô hình Temasek của Singapore, chuyển dần từ quản lý một danh mục đầu tư (portfolio) các doanh nghiệp được Bộ Tài chính chuyển giao sang chủ động đi tìm các cơ hội đầu tư vào các ngành mũi nhọn.
Hình thức này về cơ bản là một dạng quỹ đầu tư lớn vào các doanh nghiệp chưa niêm yết (private equity fund) với một cổ đông duy nhất là Nhà nước. Kinh nghiệm của Temasek cho thấy hai điều kiện cần để mô hình này có thể thành công là tính minh bạch trong hoạt động và tính chuyên nghiệp trong quản lý và điều hành các hoạt động đầu tư.
Ngay từ khi ra đời cho đến nay, cả Chính phủ Singapore lẫn các lãnh đạo Temasek luôn khẳng định công ty này hoạt động hoàn toàn vì lợi nhuận và không chịu bất kỳ sự can thiệp nào của chính phủ. Để thuyết phục các nhà đầu tư, các đối tác kinh doanh và chính phủ các nước, Temasek cố gắng minh bạch tối đa các hoạt động của mình.
Theo đánh giá của Edward Truman (Peterson Institute for International Economics) chỉ số minh bạch của Temasek đứng thứ hai ở châu Á và là một trong những SWF có chỉ số minh bạch vào loại cao trên thế giới. Mức độ minh bạch của Temasek thể hiện rất rõ qua việc tự nguyện công bố báo cáo tài chính hàng năm (gọi là Temasek Review) mặc dù theo luật Singapore công ty này không có nghĩa vụ công bố vì không phải là công ty đại chúng.
Cho đến thời điểm này, rõ ràng SCIC chưa minh bạch như Temasek. Ngoài một số rất ít thông tin công bố trên báo chí, SCIC không công khai báo cáo tài chính định kỳ, không có kiểm toán độc lập và đặt biệt là không phân biệt ranh giới giữa quyết định thương mại và quyết định chính sách.
Trong điều kiện không minh bạch như vậy, sự xuất hiện của SCIC trong thị trường đầu tư vào doanh nghiệp rất có thể gây hiệu ứng chèn ép các nguồn vốn khác từ các quỹ nước ngoài như VinaCapital, Dragon, hay các công ty tư nhân lớn có tiềm lực. Sự không minh bạch cũng sẽ làm giảm hiệu quả đầu tư và giảm tính cạnh tranh của bản thân SCIC. Nếu một ngày nào đó SCIC có ý định đầu tư ra nước ngoài như Temasek thì minh bạch hóa là điều kiện tiên quyết.
Điều kiện thành công thứ hai của Temasek là tính chuyên nghiệp của đội ngũ lãnh đạo và các quy trình quản lý và đầu tư. Hội đồng quản trị chín người của Temasek chỉ duy nhất có một đại diện của Bộ Tài chính Singapore, còn lại là các doanh nhân thành đạt và uy tín.
Trong số 380 nhân viên của Temasek, 36% là các chuyên gia quốc tịch nước ngoài (trong đó có cả người Việt Nam). Ngược lại, toàn bộ hội đồng quản trị của SCIC là các quan chức hoặc cựu quan chức chính phủ, hầu hết không có kinh nghiệm kinh doanh.
Tuy SCIC không công bố nhưng không có dấu hiệu nào cho thấy SCIC có thuê chuyên gia nước ngoài hoặc thuê tư vấn chuyên nghiệp trong các hoạt động đầu tư của mình. Thậm chí Quy chế người đại diện của SCIC còn giới hạn chỉ có công dân Việt Nam mới có thể đại diện SCIC ngồi trong các hội đồng quản trị các công ty mà SCIC quản lý. Một hạn chế đáng tiếc trong hoàn cảnh Việt Nam còn rất thiếu những người có khả năng và kinh nghiệm quản trị doanh nghiệp.
Tính chuyên nghiệp của Temasek còn thể hiện qua chiến lược, quy trình đầu tư, cơ chế quản lý rủi ro và nhất là chế độ lương thưởng gắn liền vào lợi nhuận đầu tư.
Với SCIC, chưa kể việc thiếu vắng một quy trình đầu tư minh bạch và chuyên nghiệp, một cơ chế quản lý rủi ro hiện đại, những người đại diện cho SCIC hoàn toàn không có một chế độ đãi ngộ và thưởng nào theo cơ chế thị trường. Các quy định về lương và phụ cấp của người đại diện không khác gì của một nhân viên hành chính sự nghiệp.
Rất có thể ngay cả các chuyên viên đầu tư của chính bản thân SCIC cũng không có chế độ lương thưởng xứng đáng với kết quả đầu tư. Điều này vừa làm giảm động cơ làm việc, vừa dễ gây ra chảy máu nhân viên có năng lực cho các quỹ đầu tư tư nhân khác.
Không kể hoàn cảnh khách quan mà SCIC phải đương đầu hiện khó khăn hơn rất nhiều so với Temasek những năm 70-80 của thế kỷ trước, việc SCIC không đảm bảo được tính minh bạch và tính chuyên nghiệp sẽ làm mong ước lặp lại thành công của Temasek trở nên rất xa vời.
Nếu SCIC không hoạt động hiệu quả nó sẽ không khác gì một bộ phận mở rộng của Bộ Tài chính, vẫn chỉ là bình mới rượu cũ cho việc quản lý và đầu tư vốn nhà nước.
Lê Hồng Giang
(TBKTSG)

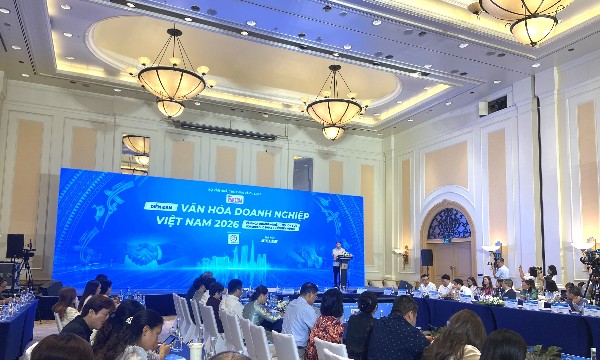
Văn hoá doanh nghiệp: Nguồn lực nội sinh cho phát triển bền vững
Khi vốn và công nghệ chỉ tạo ưu thế ngắn hạn, văn hóa doanh nghiệp là nguồn lực nội sinh quyết định sức mạnh dài hạn. Đặt văn hóa làm trung tâm mọi quyết định, chuyển hóa giá trị thành hành vi ứng xử thường ngày sẽ kiến tạo năng lực cạnh tranh cốt lõi để phát triển bền vững...
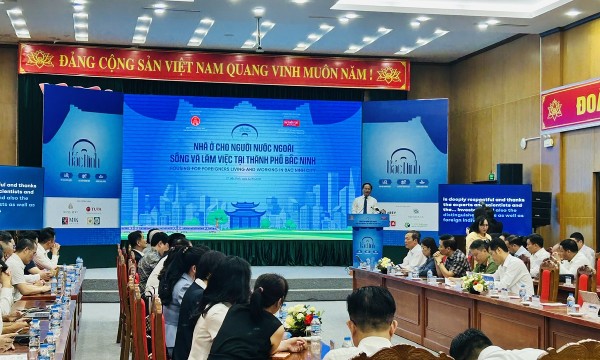
Bắc Ninh cần chuẩn bị môi trường sống tương xứng với quy mô dòng vốn đầu tư
Với sự hiện diện ngày càng nhiều các tập đoàn công nghệ và sản xuất toàn cầu tại Bắc Ninh, câu chuyện đặt ra không đơn thuần là Bắc Ninh có bao nhiêu căn hộ có thể bán, hoặc cho người nước ngoài thuê mà là địa phương cần tạo dựng môi trường sống như thế nào để tương xứng với quy mô và chất lượng của dòng vốn FDI thế hệ mới…
Đồng bộ dữ liệu để người dân TP. Hồ Chí Minh hưởng lợi từ chuyển đổi số
Nhân dịp Ngày Chuyển đổi số quốc gia (10/10) và Ngày Công dân số Việt Nam (15/10), trao đổi với Tạp chí Kinh tế Việt Nam/VnEconomy, ông Nguyễn Thanh Hòa, Phó Giám đốc Trung tâm Chuyển đổi số TP. Hồ Chí Minh, chia sẻ về những bước tiến trong chuyển đổi số, phát triển hạ tầng, tạo lập, khai thác dữ liệu và các định hướng mới của thành phố. Trong đó, việc đồng bộ dữ liệu được xác định là nền tảng để các dịch vụ số ngày càng thuận tiện, thiết thực hơn và người dân là đối tượng trực tiếp được hưởng lợi.
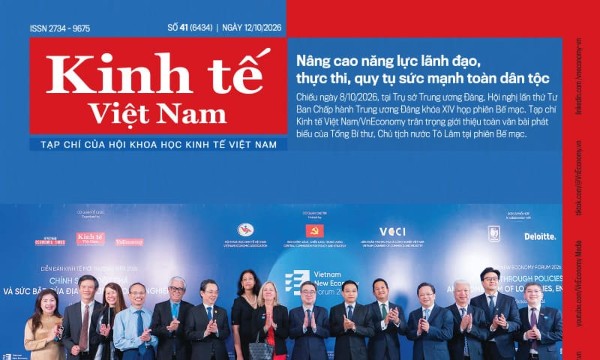
Đón đọc Tạp chí Kinh tế Việt Nam số 41-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 41-2026 phát hành ngày 12/10/2025 với nhiều chuyên mục hấp dẫn...
Nâng tầm thương hiệu Việt trong kỷ nguyên AI
AI đang tái cấu trúc nền kinh tế toàn cầu, biến thương hiệu từ một công cụ truyền thông thuần túy trở thành tài sản chiến lược cốt lõi. Để thoát khỏi bẫy gia công giá trị thấp và chinh phục thị trường trong thời đại AI, các doanh nghiệp Việt Nam buộc phải chuyển đổi tư duy, lấy dữ liệu và công nghệ làm bệ phóng tăng trưởng...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

