




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Phá rào" lãi suất thỏa thuận: Nhìn ở chiều ngược…


Những trường hợp phá rào có áp lực phải đánh đổi và cả thực tế khách quan
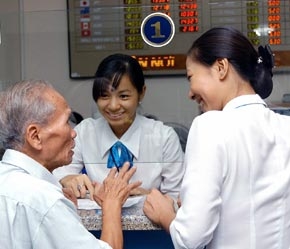
Mặc dù Hiệp hội Ngân hàng đã kêu gọi, nhưng trần lãi suất thỏa thuận giữa các thành viên đang đứng trước nguy cơ đổ vỡ.
Từ ngày 2/4, các ngân hàng thuộc thành viên Hiệp hội Ngân hàng Việt Nam (VNBA) đồng loạt rút lãi suất huy động VND về trần thỏa thuận 11%/năm đối với kỳ hạn 12 tháng và 10,5%/năm đối với kỳ hạn 6 tháng…
Cũng từ thời điểm đó, những nhận định của Ngân hàng Nhà nước cho thấy thị trường tiền tệ, đặc biệt về lãi suất, đã có những chuyển biến tích cực và dần ổn định.
Tuy nhiên, trần lãi suất thỏa thuận giữa các ngân hàng nói trên chỉ được duy trì vẻn vẹn hơn chục ngày. Cuối tuần qua, một số thành viên đã có hiện tượng “phá rào”, ngoài hai trường hợp do quy mô quá nhỏ (theo giải thích của VNBA).
Ngày 16/4, VNBA có công văn kêu gọi các thành viên tiếp tục thực hiện nghiêm túc thỏa thuận trần lãi suất đã được thống nhất trước đó. Nhưng, “vỡ trần” đang là tâm điểm lo ngại ngay trong tuần này.
Trường hợp một số thành viên "phá rào" trần lãi suất thỏa thuận là câu chuyện không mới, vốn đã từng xẩy ra nhiều lần từ năm 2006 đến nay. Nhưng trong đó vẫn là những vấn đề luôn mới và trở nên nóng trong thời điểm này.
Đó là hạn chế phía sau những thỏa thuận; thời hạn thực hiện và chế tài xử lý. Cả hai điều kiện đảm bảo cho hiệu lực của thỏa thuận đều mơ hồ; sự ràng buộc trở nên mong manh trước áp lực kế hoạch kinh doanh của mỗi thành viên, nhất là trong bối cảnh cầu vốn lại bắt đầu căng thẳng.
Và một vấn đề luôn mới và quyết định nhất là tại sao vẫn còn động cơ dẫn đến những trường hợp phá rào thỏa thuận. Bản thân ngân hàng cũng không mong đẩy lãi suất lên cao, gia tăng chi phí và “mang tiếng” trong hệ thống. Đã có những bình luận tiêu cực đối với những trường hợp đó, có cả nhận định cho rằng họ sẽ phải tự “xấu hổ”.
Nhưng cần nhìn ở chiều ngược lại, công bằng hơn.
Nền tảng vững chắc cho giá trị thỏa thuận là một thị trường tiền tệ ổn định, cung – cầu vốn được điều hòa cân đối. Những yêu cầu này trở nên quá khó trong bối cảnh hiện nay, khi vẫn có những khoản cầu vốn phải chấp nhận trả lãi suất lên tới 18% trên thị trường liên ngân hàng mới hy vọng được đáp ứng.
Trước yêu cầu đảm bảo tính thanh khoản, đảm bảo mục tiêu kinh doanh, chủ động trước các cơ hội, sự đánh đổi với yêu cầu tôn trọng thỏa thuận lãi suất xẩy ra cũng dễ hiểu. Chấp nhận “mang tiếng” phá rào, nhưng để tránh cho tai tiếng vì thua lỗ hoặc mất thanh khoản có thể xẩy ra – đó là sự đánh đổi có lợi, thậm chí còn mang tính bắt buộc.
Một lý do nữa cũng khá hợp lý là hiện tượng phá rào xẩy ra ở những ngân hàng nhỏ hoặc mới thành lập, chuyển đổi mô hình từ ngân hàng nông thôn lên đô thị. Uy tín đang phải xây dựng, thị phần mới bắt đầu xác lập, chất lượng dịch vụ đang cần chứng minh, mạng lưới chưa thể bùng nổ; theo đó, lãi suất trở thành một vũ khí cạnh tranh trước mắt.
Có thể chủ quan nhưng vẫn khẳng định được rằng với một mặt bằng lãi suất chung, dòng tiền sẽ chảy mạnh hơn về các ngân hàng lớn, đã khẳng định được những tiêu chí cạnh tranh ngoài lãi suất nói trên.
Câu hỏi còn lại là không hiểu các ngân hàng nhỏ có tính đến sự bất lợi trên khi cùng thỏa thuận chung trần lãi suất? Ở đây có một sự "ép buộc" nào không hay họ chủ quan với những khó khăn sau thỏa thuận? Hay cầu vốn đã thực sự hạ nhiệt?
Trên thực tế, Công điện số 02 của Thống đốc Ngân hàng Nhà nước (và một số công văn Ngân hàng Nhà nước gửi VNBA), ý kiến của lãnh đạo Chính phủ về định hướng thực hiện lãi suất huy động VND trước đó là một cơ sở tham khảo để trả lời những câu hỏi trên.
Ngoài ra, khi thỏa thuận lãi suất được xác lập, thị trường tiền tệ đã có những chuyển biến tích cực nhất định theo đánh giá của Ngân hàng Nhà nước. Lãi suất trên thị trường liên ngân hàng cũng đã bình ổn ở thời điểm đó.
Nhưng, “xanh vỏ, đỏ lòng”, thỏa thuận trần lãi suất lại đang đứng trước áp lực cầu vốn; căng thẳng trên thị trường liên ngân hàng lại xuất hiện; thị trường đã ghi nhận có hiện tượng phá rào.
Những diễn biến trên lại dẫn về yêu cầu giải quyết triệt để những điều kiện củng cố nền tảng của giá trị thỏa thuận: Thị trường tiền tệ phải được ổn định, cung – cầu vốn phải được điều hòa kịp thời và cân đối. Ở đây lại là vai trò điều hành của Ngân hàng Nhà nước.

Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
Ngân hàng Nhà nước sẽ dùng “khách hàng bí mật” để kiểm tra việc giảm lãi suất
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…
Ngân hàng Nhà nước yêu cầu hệ thống chủ động ứng phó tấn công mạng
Trong bối cảnh các cuộc tấn công mạng ngày càng tinh vi, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng yêu cầu các ngân hàng chuyển từ phòng thủ sang chủ động phát hiện, ứng phó và khôi phục hoạt động khi xảy ra sự cố. Đặc biệt, ngân hàng phải ngăn ngừa nguy cơ chiếm đoạt tiền của cả khách hàng lẫn ngân hàng...
Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay
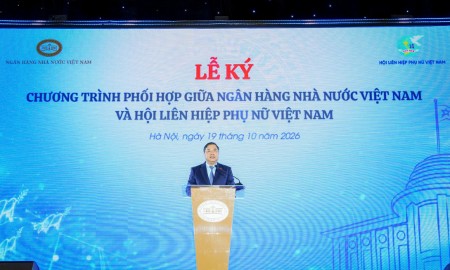
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
Kiều hối về TP. Hồ Chí Minh đạt gần 6,87 tỷ USD sau 9 tháng
Kiều hối chuyển về TP. Hồ Chí Minh trong quý 3/2026 đạt gần 2,84 tỷ USD, tăng 39,5% so với quý trước và 3,6% so với cùng kỳ. Đà phục hồi này giúp thu hẹp mức giảm lũy kế 9 tháng, đạt gần 6,87 tỷ USD...





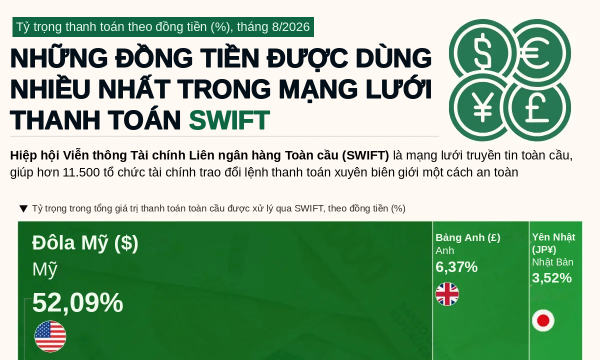
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







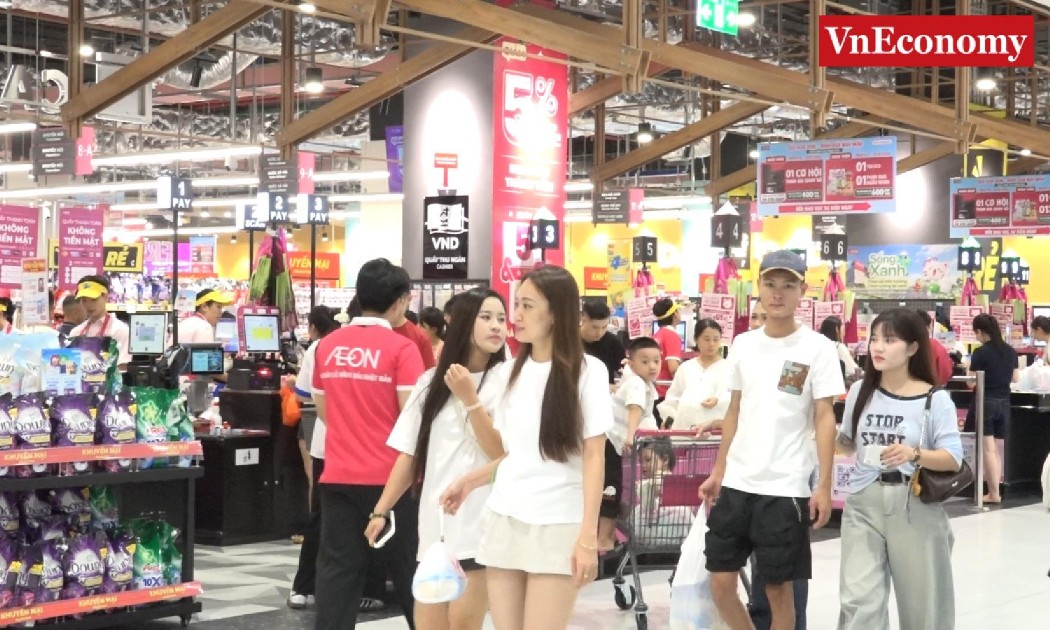
 Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...