


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Open Banking - tương lai sáng của ngành ngân hàng tại Việt Nam


Sự gia tăng của công nghệ tài chính - fintech trong những năm gần đây đã tạo ra sân chơi mới, các mô hình kinh doanh mới cùng với những người chơi mới, phá vỡ vị thế “đóng” của các định chế tài chính truyền thống...
Theo thống kê mới nhất từ Ngân hàng Nhà nước, hơn 77% người trưởng thành tại Việt Nam có tài khoản thanh toán ngân hàng. Nhiều tháng đầu năm 2023, thanh toán không dùng tiền mặt tăng hơn 50% về số lượng so với cùng kỳ năm 2022, cho thấy sự “bùng nổ” của dịch vụ này…
Hiện nay, mọi giao dịch gần như được thực hiện trên các nền tảng công nghệ mới, từ đánh giày, trà đá, tới ăn uống, du lịch… đều đang được người dân quét QR code để chuyển khoản.
Có thể nói, sự gia tăng của công nghệ tài chính - fintech trong những năm gần đây đã tạo ra sân chơi mới, các mô hình kinh doanh mới cùng với những người chơi mới, phá vỡ vị thế “đóng” của các định chế tài chính truyền thống. Thay vì khép kín, không chia sẻ tệp khách hàng của mình, cũng không liên kết với ai để bảo vệ data khách hàng như trước đây, hiện nay các ngân hàng đang cố gắng thay đổi, cởi mở tới mức tối đa. Ngân hàng mở - Open Banking đang trở thành xu hướng ngày càng phổ biến tại Việt Nam.
Ông Nguyễn Hoàng Long, Phó tổng giám đốc CTCP Thanh toán Quốc gia Việt Nam, cho biết trong mô hình ngân hàng mở có 3 chủ thể chính tham gia gồm ngân hàng; bên thứ 3 cung cấp dịch vụ được kết nối thông qua Open API vào hệ thống ngân hàng để chia sẻ thông tin cung cấp dịch vụ cho khách hàng; khách hàng sử dụng dịch vụ.
“Khi nói đến Ngân hàng mở được hiểu là ngân hàng chia sẻ thông tin, dịch vụ cho các công ty Fintech. Qua trao đổi với các chuyên gia trước đây, hiện nay ứng dụng Open API không chỉ giới hạn trong lĩnh vực Open Banking mà mở rộng ra toàn bộ nền kinh tế, Open Banking, Open Finance, Open data. Thông qua giao diện Open API, hệ thống ngân hàng có thể kết nối, cung cấp toàn bộ cho các chủ thể của nền kinh tế, không chỉ giới hạn trong ngành fintech, tài chính mà còn đến các công ty bán lẻ, công ty dịch vụ logistic, từ đó cung cấp dịch vụ ngân hàng cho toàn thể người dân”, Phó tổng giám đốc NAPAS giải thích.
Thuật ngữ Ngân hàng mở (Open Banking) lần đầu xuất hiện trong Chỉ thị dịch vụ thanh toán sửa đổi (Revised Payment Services Directive – PSD2) của Liên minh châu Âu (EU, 2015). Theo đó, Ngân hàng mở cho phép các nhà cung cấp dịch vụ thanh toán bên thứ ba được quyền truy cập thông tin dữ liệu ngân hàng của khách hàng thông qua các giao diện chương trình ứng dụng mở (Open Application Programming Interface – Open API) được bảo mật.
API mở cung cấp quyền truy cập, hỗ trợ giao diện giữa nhà cung cấp dữ liệu và bên thứ ba vào các mối quan hệ kinh doanh. Tuy nhiên, API mở không có nghĩa là bất kỳ ai cũng có thể truy cập vào hệ thống với sự tự do lựa chọn của họ mà luôn luôn có một số hình thức kiểm soát của các tổ chức cung cấp.
Theo dòng chảy tất yếu của nền kinh tế chia sẻ, các ngân hàng truyền thống cũng nhận thức được rằng những người chơi mới bao gồm các công ty fintech/bigtech, các nhà cung cấp dịch vụ thanh toán và quản lý tài chính không phải là mối nguy hiểm hay đối thủ cạnh tranh trực tiếp, mà là các đối tác cùng khai thác tiềm năng của thị trường ngày càng mở rộng.
Các mục tiêu ban đầu của ngân hàng mở là tạo một thị trường thanh toán trọn vẹn hơn, giúp thanh toán an toàn hơn và bảo vệ người tiêu dùng. Đồng thời, nếu được xây dựng thành công ngân hàng mở cũng sẽ trở thành 1 hub tài nguyên dữ liệu khổng lồ, để các bên cùng khai thác và phát triển.
Trên phạm vi toàn cầu, nhiều quốc gia hiện đã có chiến lược và chính sách cụ thể để xây dựng hệ thống khung pháp lý làm cơ sở cho việc ứng dụng Open Banking nhằm khai thác tiềm năng bởi đây là xu hướng tất yếu của hoạt động kinh doanh ngân hàng hiện đại.
Trên thế giới, ít nhất 87% quốc gia đã triển khai các hình thức khác nhau của ngân hàng mở thông qua giao diện lập trình ứng dụng mở (Open Banking API). Chỉ riêng ở châu Âu, có ít nhất 410 nhà cung cấp dịch vụ trực tuyến được phép truy cập dữ liệu của ngân hàng mở.
Tại châu Á, tính đến hết năm 2020 đã có 77 nền tảng ngân hàng mở, gần 1500 sản phẩm dịch vụ có liên quan với tốc độ tăng trưởng bình quân hàng năm là 228%. Các dịch vụ ngân hàng mở đã phát triển rất mạnh ở Hàn Quốc, Hong Kong, Singapore, Nhật Bản… Trong đó, tại Hàn Quốc, Công ty tài chính viễn thông và thanh toán bù trừ Hàn Quốc (KFTC) đã triển khai hạ tầng Open Banking Hub từ năm 2020 và đến nay số lượng giao dịch đạt tới hơn 1 tỷ giao dịch/tháng.
Tại Trung Quốc, một ví dụ cho việc ngân hàng mở được thúc đẩy là sự tích hợp giữa ngân hàng số WeBank và Wechat - một ứng dụng nhắn tin, truyền thông xã hội và thanh toán di động đa năng nổi tiếng của Trung Quốc. Nhờ sự tích hợp này, khách hàng có thể sắp xếp cuộc hẹn, chuyển tiền và gọi taxi với Wechat thay vì sử dụng nhiều ứng dụng khác nhau.

Tổng Bí thư, Chủ tịch nước Tô Lâm thăm EU và Bỉ: Củng cố tin cậy, thúc đẩy hợp tác thực chất

Thúc đẩy thu hồi, tái chế môi chất lạnh, góp phần bảo vệ tầng ozone
Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Tổng Bí thư, Chủ tịch nước Tô Lâm kết thúc tốt đẹp chuyến thăm chính thức EU và Vương quốc Bỉ
Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.
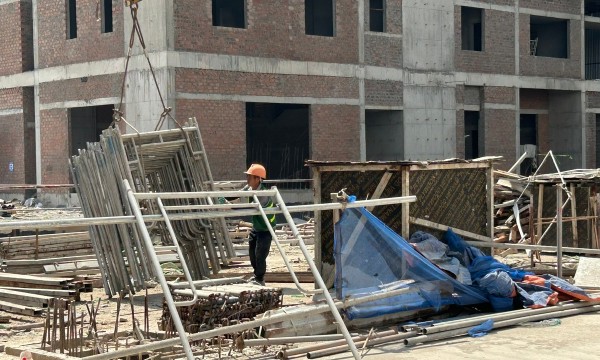
Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.
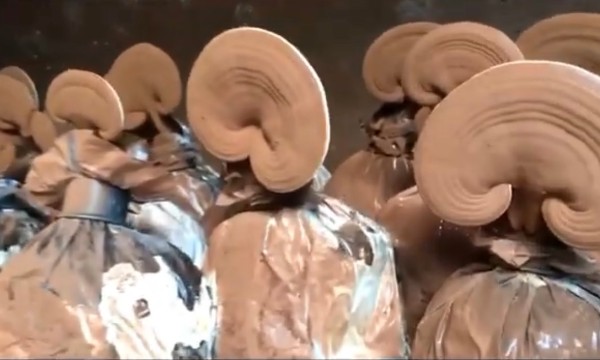
Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.
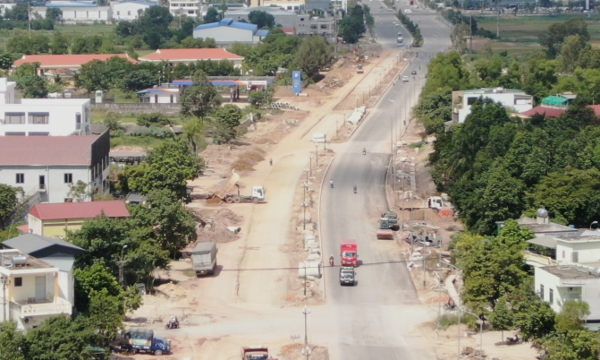
Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.
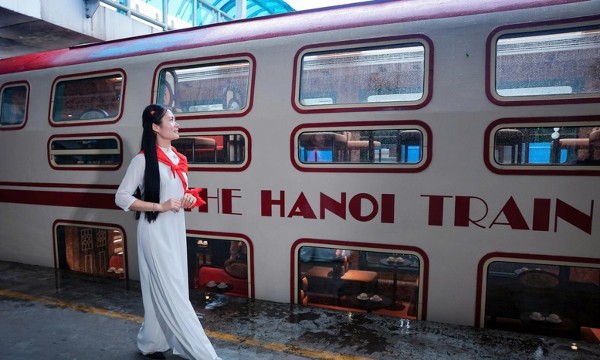
Khai thác giá trị văn hóa từ mô hình du lịch đường sắt
Sau một năm vận hành với hơn 500 chuyến tàu, Hà Nội 5 cửa ô cho thấy sức hút của việc đưa nghệ thuật truyền thống vào hành trình đường sắt. Mô hình này cũng gợi mở hướng kết nối vận tải với du lịch văn hóa và các dịch vụ tại điểm đến…









Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







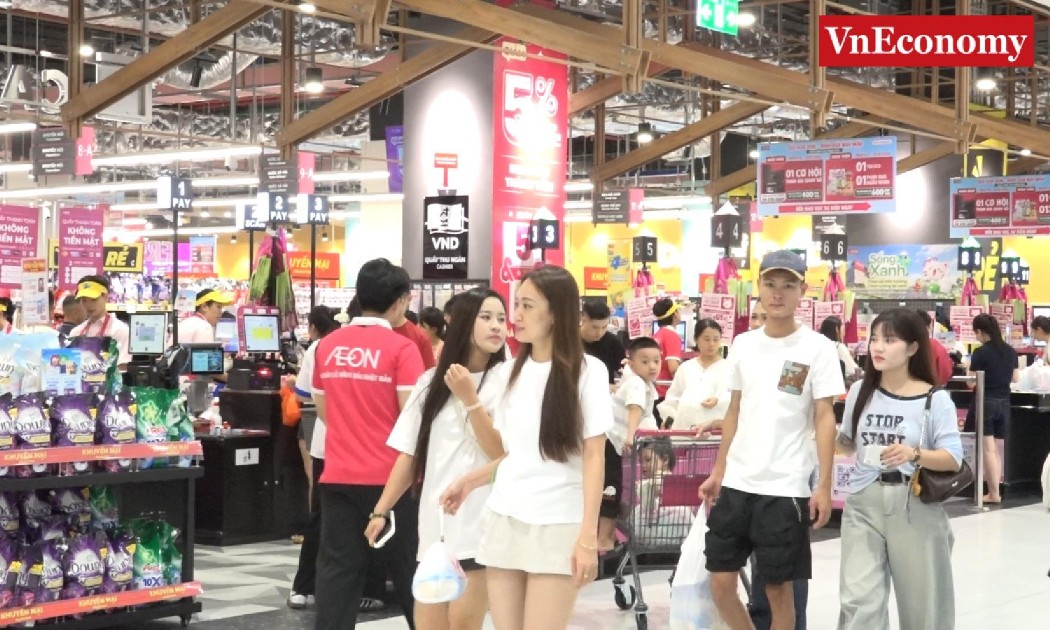
 Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...