




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nông dân càng vay nhiều càng... lo!


Làm gì để trả nợ khi mỗi hộ nông dân vay tới cả trăm triệu đồng nhưng nguồn thu chỉ có ở vài sào ruộng?

Dư nợ tín dụng tam nông hiện chiếm khoảng 1/5 tổng dư nợ toàn hệ thống, đạt tốc độ tăng trưởng trên 15%/năm vài năm qua. Làm gì để trả nợ khi mỗi hộ nông dân vay tới cả trăm triệu đồng nhưng nguồn thu chỉ có ở vài sào ruộng?
Trong các báo cáo của Ngân hàng Nhà nước gần đây, tín dụng tam nông nổi lên như một điểm sáng với sự nhập cuộc không chỉ từ chính sách mà còn ở các ngân hàng thương mại lớn như Agribank, Vietinbank, BIDV và một vài đại diện đến từ khối cổ phần như LienVietPostbank.
Càng cho vay nhiều, càng lo!
Số liệu mới nhất của dư nợ tín dụng “tam nông” (chưa tính dư nợ Ngân hàng Chính sách Xã hội) cho thấy, tính đến cuối tháng 9/2013 ước đạt 646.706 tỷ đồng, tăng 15,17% so với cuối 2012, chiếm tỷ trọng 19,58% tổng dư nợ toàn hệ thống.
Trước đó, tính đến cuối 2012, con số trên đạt 561.533 tỷ đồng, tăng 12,52% so với cuối 2011, chiếm tỷ trọng trên 18% tổng dư nợ toàn hệ thống.
So với cuối 2009, thời điểm sắp triển khai Nghị định 141 thì tốc độ tăng trưởng của tín dụng tam nông đã gấp 2,2 lần, bình quân tăng 24,5% mỗi năm, kể từ 2010 đến 2012. Trong đó, dư nợ Agribank đứng đầu với trên 70% dư nợ ngân hàng này, kế đến là Vietinbank, Vietcombank, BIDV và đặc biệt, khối cổ phần có LienVietPostbank với dư nợ lên tới 40%.
Để hỗ trợ các ngân hàng cho vay khu vực này, nhiều năm nay, Ngân hàng Nhà nước triển khai một số chính sách ưu đãi cho các ngân hàng như duy trì tỷ lệ dự trữ bắt buộc tại Ngân hàng Nhà nước ở mức thấp, ưu tiên thời hạn, lãi suất, khối lượng tiền khi tái cấp vốn cho những đơn vị “chăm chỉ” cho vay tam nông...
Tuy nhiên, theo ông Lâm Hoàng Sa, Phó chủ tịch tỉnh Kiên Giang thì việc cho vay ở khu vực nông thôn đang tồn tại không ít bất cập. Đó là, hầu hết nông dân sống ở khu đô thị không được tiếp cận với ưu đãi tín dụng tam nông mặc dù thửa ruộng canh tác liền kề với nông dân khu vực nông thôn. Ngoài ra, tỷ trọng tín dụng tiêu dùng cho nông dân vừa nhỏ vừa phải chịu lãi suất cao.
Cùng đó, ông Nguyễn Đức Hưởng, Phó chủ tịch Hội đồng Quản trị LienVietPostbank cũng cho biết thêm: “Cái khổ nhất của nông dân là mở mắt ra phải nghĩ đến nợ ngân hàng, chủ yếu là nợ Agribank. Những khoản nợ này không phải mới đây mà tồn dư từ vài chục năm qua. Ở khu vực Bắc Bộ và trung du Bắc Bộ, bình quân mỗi hộ gánh một khoản nợ của Agribank tới 100 triệu đồng, có nhiều hộ đạt mức 500 triệu. Nhưng, với quy mô sản xuất dăm ba sào lúa thì không biết đến bao giờ mới trả hết nợ. Thế nên, việc mong trúng số hoặc làm bất cứ giá nào có tiền trả nợ ngân hàng là hiển nhiên thôi”.
Tín dụng chưa gắn với căn cơ
Chung nỗi khổ với nhà nông, các doanh nghiệp sản xuất kinh doanh ở địa bàn nông thôn cũng trong tình trạng tương tự.
Ông Lê Xuân Nghĩa, thành viên Hội đồng Tư vấn chính sách tiền tệ cho biết, có một món vay của một doanh nghiệp đầu tư vào nhà máy sản xuất phân bón với công suất 200 tấn/năm, đã được chủ tịch hội đồng quản trị một ngân hàng lớn phê duyệt giải ngân, hồ sơ đảm bảo thủ tục, có tài sản bảo đảm nhưng vẫn bị ngâm suốt 3 tháng nay không giải ngân.
Đã thế, ngân hàng còn “bới bèo ra bọ”, hành lên hành xuống, cán bộ này thì kêu hồ sơ còn thiếu thủ tục, cán bộ khác lại bảo tài sản bảo đảm còn có vấn đề. Và đây không phải là trường hợp cá biệt mà thực tế diễn ra rất nhiều.
Theo ông, chính sách lớn nhất cho tam nông hiện nay chính là tín dụng, với sự tiên phong của Agribank, Ngân hàng Chính sách Xã hội và gần đây là BIDV, Vietcombank cũng tham gia nhiều chương trình tín dụng cho khu vực tam nông. Chưa kể, hàng loạt chương trình tín dụng tạm trữ thóc gạo, hỗ trợ XK khu vực nông thôn được nhà nước hỗ trợ lãi suất. Nhưng, tất cả mới chỉ dừng lại ở khâu nuôi và trồng, thay vì phát triển mạnh nền công nghiệp chế biến.
“Ở Trung Quốc, một quả mướp đắng có thể tạo ra 50 sản phẩm, một củ khoai tây thành 19 sản phẩm bởi họ áp dụng công nghệ cao, tạo ra những sản phẩm tiêu dùng phù hợp với thị trường cả thế giới. Còn ở Việt Nam chỉ luộc lên rồi đánh chén, sản phẩm chế biến quá nghèo nàn và đơn điệu”, ông Nghĩa nói.
Cũng theo ông Nghĩa, mới đây có một tập đoàn của Mỹ khảo sát quả gấc và cho rằng, nếu áp dụng công nghệ, có thể tạo ra sản lượng 200 tấn/hecta.
Theo một chuyên gia ngân hàng, việc cho vay khu vực nông thôn hiện nay phần lớn là cho vay hộ (xét về số lượng khách hàng vay) mà thiếu vắng những hợp đồng lớn cấp cho doanh nghiệp đứng đầu chuỗi từ giống đến sản xuất, phân phối và tiêu thụ.
Do cho vay theo hộ nên mặc dù có rất nhiều chương trình như “cho vay hộ nghèo”, “cho vay nuôi tôm”, “cá tra”, “tạm trữ thóc gạo”, “hộ nuôi bò sữa”... nhưng tính liên kết của các chương trình này với nhau lại rất lỏng lẻo, giống như sự rời rạc của củ khoai tây kể cả khi đã cho vào túi.
“Chính sách tín dụng tam nông như ném cát bụi tre, thiếu đi những trọng điểm cần thiết và không phù hợp với phương thức sản xuất quy mô hàng hóa lớn hiện nay”, ông này nói.
Theo đó, mặc dù Chính phủ rất quan tâm đến khu vực nông thôn và cố gắng hướng dòng vốn tín dụng vào đây nhưng mức độ hiệu quả chưa được như mong muốn, nếu như không muốn nói, càng cho vay nhiều, càng... lo!

Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...
Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…
Sau 6 lần điều chỉnh, lãi suất vay mua nhà ở xã hội ở mức 6,5%/năm
Lãi suất cho vay nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư. Thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm...
Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.
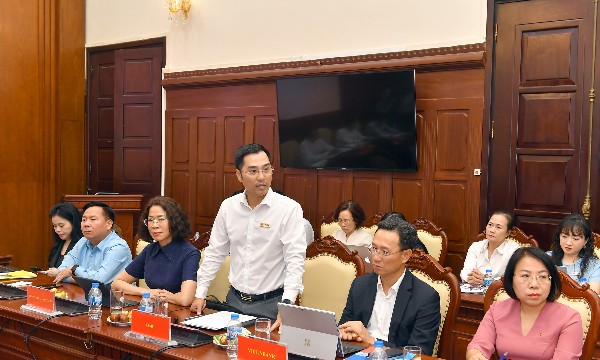
VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...