


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Nợ xấu cao, sao chứng khoán Việt Nam vẫn tăng?”


Hãng tin CNBC đặt câu hỏi, nếu hệ thống ngân hàng Việt Nam đáng lo đến vậy, thì tại sao chứng khoán Việt Nam vẫn tăng?
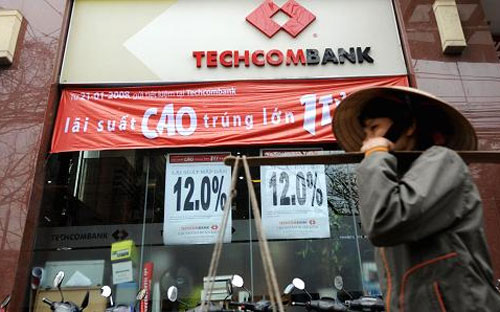
Trong một bài viết vừa đăng, hãng tin CNBC cho rằng, nợ xấu đang là một vấn đề nan giải đối với các ngân hàng Việt Nam và quy mô của số nợ xấu này “vẫn còn là một điều bí ẩn”. Tuy nhiên, bài viết đặt ra câu hỏi, tại sao các nhà đầu tư vẫn đang tiếp tục đẩy thị trường chứng khoán Việt Nam lên những mức cao hơn?
Thị trường chứng khoán Việt Nam đang thu hút sự quan tâm lớn của giới đầu tư, với chỉ số VN-Index đã tăng 17% từ đầu năm đến nay. Riêng từ đầu tháng 2, chỉ số này tăng 6%. Trong khi đó, tình hình hệ thống ngân hàng Việt Nam lại khiến nhiều người lo ngại.
Trong một báo cáo công bố mới đây, tổ chức đánh giá tín nhiệm Moody’s cho rằng, ít nhất 15% tổng tài sản của các ngân hàng Việt Nam là có vấn đề, cao hơn nhiều so với mức nợ xấu 4,7% mà Ngân hàng Nhà nước công bố vào tháng 10 năm ngoái.
“Chúng tôi không kỳ vọng ở sự cải thiện đáng kể trong tình hình vốn của các ngân hàng Việt Nam trong 12-18 tháng tới. Mức vốn vẫn còn chưa đủ để hấp thụ quy mô của những khoản thua lỗ tiềm tàng có thể phát sinh từ sự yếu kém phổ biến trong chất lượng tài sản”, báo cáo của Moody’s có đoạn viết.
Tuy nhấn mạnh việc Chính phủ Việt Nam đã có những bước tích cực để giải quyết tồn tại trong ngành ngân hàng, Moody’s nói rằng, các nhà chức trách đến nay vẫn chưa thực thi những chính sách quyết đoán để giải quyết nhu cầu cao hơn về chuẩn kế toán và minh bạch hóa.
CNBC đưa ra dữ liệu để so sánh cho thấy, các ngân hàng Trung Quốc có tỷ lệ nợ xấu tăng lên mức 1% tổng tài sản trong 3 tháng cuối năm 2013. Đây là con số do nhà chức trách Trung Quốc công bố. Và trái với sự đi lên của thị trường chứng khoán Việt Nam, thị trường chứng khoán Trung Quốc đã liên tục giảm điểm trong một năm qua, chủ yếu vì những quan ngại liên quan tới hệ thống ngân hàng.
Trong khi đó, Chính phủ Trung Quốc hoàn toàn có đủ nguồn lực để can thiệp, hỗ trợ tài chính cho các ngân hàng có vấn đề - bài viết của CNBC nhận định.
Ở Việt Nam, “nếu họ đưa ra sự hỗ trợ, sẽ có mức trần. Tuy nhiên, vấn đề nằm ở chỗ liệu Chính phủ Việt Nam có muốn dùng công quỹ để hỗ trợ cho hệ thống ngân hàng? Cho đến nay, họ vẫn thể hiện là không sẵn sàng làm việc đó”, ông Art Woo, nhà phân tích thuộc tổ chức đánh giá tín nhiệm Fitch Ratings, nói trên CNBC.
Nhưng nếu hệ thống ngân hàng Việt Nam đáng lo đến vậy, thì tại sao chứng khoán Việt Nam vẫn tăng?
Theo lý giải của bài viết, thứ nhất, không phải nhà đầu tư nào cũng tin là tình hình hệ thống của ngân hàng của Việt Nam xấu tới mức như Moody’s đánh giá.
“Hệ thống ngân hàng của Việt Nam đang được cải thiện”, ông Kevin Snowball, Giám đốc điều hành (CEO) của công ty quản lý quỹ PXP Vietnam Asset Management, phát biểu. Theo ông Snowball, tỷ lệ nợ xấu trong các ngân hàng Việt Nam là dưới 10% tổng tài sản.
“Tôi cho rằng, vấn đề đang đi tới chỗ được giải quyết. Nhiều tài sản thế chấp cho các khoản nợ xấu này là bất động sản, và khi thị trường nhà đất ấm lên, những vấn đề này sẽ được giải quyết”, ông Snowball phát biểu.
Vào năm 2007, thị trường bất động sản của Việt Nam bắt đầu đi xuống sau một thời kỳ liên tục tăng giá chóng mặt. Lạm phát hai con số, lãi suất cho vay trên 12% và nhiều đợt tăng tỷ giá USD/VND đã khiến “bong bóng” bất động sản xì hơi. Chi phí vay vốn tăng và đồng tiền mất giá đẩy chi phí xây dựng lên, dẫn tới cảnh nhiều dự án bị bỏ dở.
Ngoài ra, ông Snowball cũng đưa ra một số lý do khác để lý giải cho sự tăng điểm của thị trường chứng khoán Việt Nam. Nhà quản lý quỹ này kỳ vọng Chính phủ Việt Nam sẽ sớm nới trần sở hữu đối với khối ngoại trong các công ty niêm yết, từ đó cho phép các nhà đầu tư nước ngoài được tiếp cận nhiều hơn các cổ phiếu chất lượng cao.
“Chúng tôi cũng kỳ vọng vào sự tan băng của tiến trình cổ phần hóa để tăng quy mô của thị trường”, ông Snowball nói.
“Khi trần sở hữu được nâng, thị trường chứng khoán Việt Nam sẽ được quan tâm nhiều hơn. Khi thị trường đạt tới quy mô lớn hơn, mức độ quan tâm lại tiếp tục tăng. Giống như một vòng xoáy đi lên vậy, hy vọng là thế”, ông Snowball phát biểu.
Tháng trước, trong một nỗ lực nhằm hỗ trợ thị trường chứng khoán, Chính phủ đã tăng biên độ giao dịch trên sàn Tp.HCM lên 7% từ mức 5% trước đó, đồng thời cho biết có thể sẽ tăng trần sở hữu (“room”) đối với khối ngoại trong một số ngành.


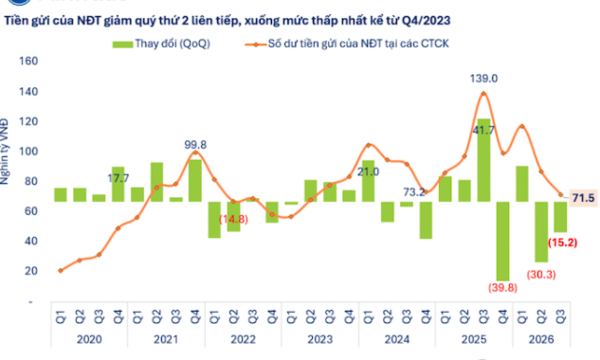
Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
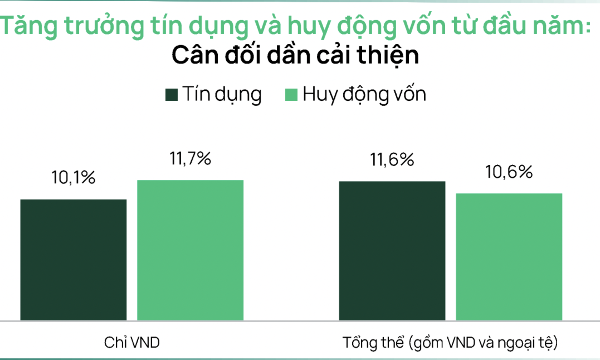
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
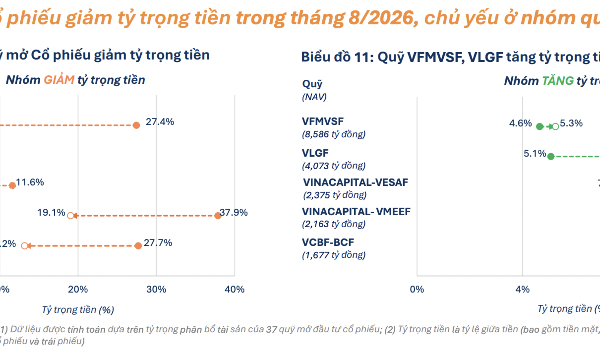
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.
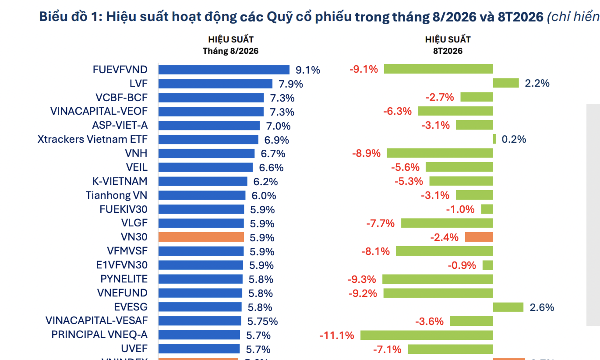
Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
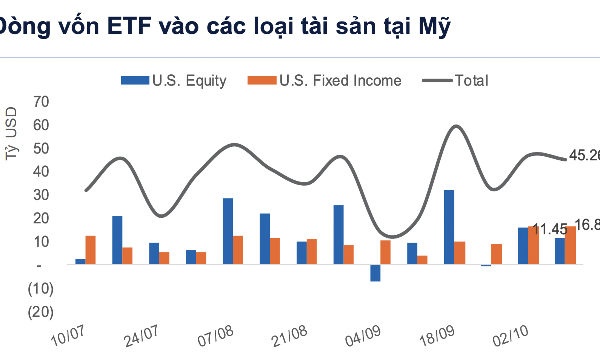
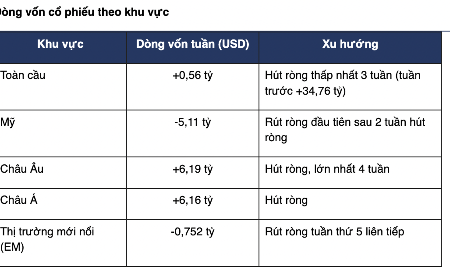
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







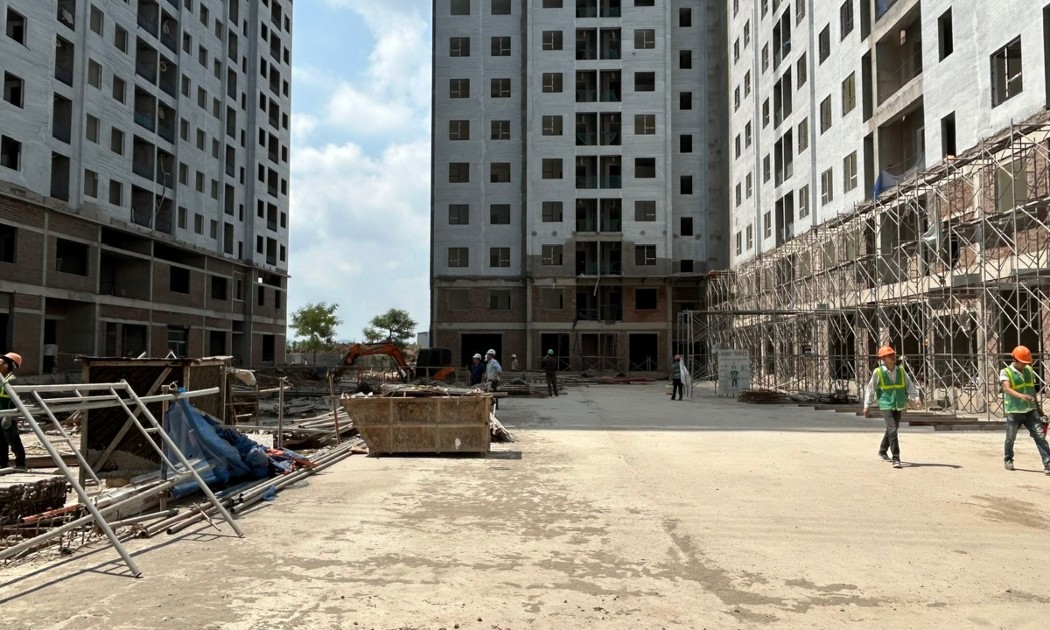
 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...