




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Những nước châu Âu có nhiều loại thuế nhất


Pháp đứng đầu châu Âu với 348 loại thuế, trong khi Đức, nền kinh tế lớn nhất khu vực, chỉ có 60 loại...
Đồ họa thông tin dưới đây xếp hạng các quốc gia theo số loại thuế, dựa trên dữ liệu của Tax Policy Associates - tổ chức nghiên cứu chính sách thuế độc lập của Anh - được cập nhật mới nhất tới tháng 8/2026.
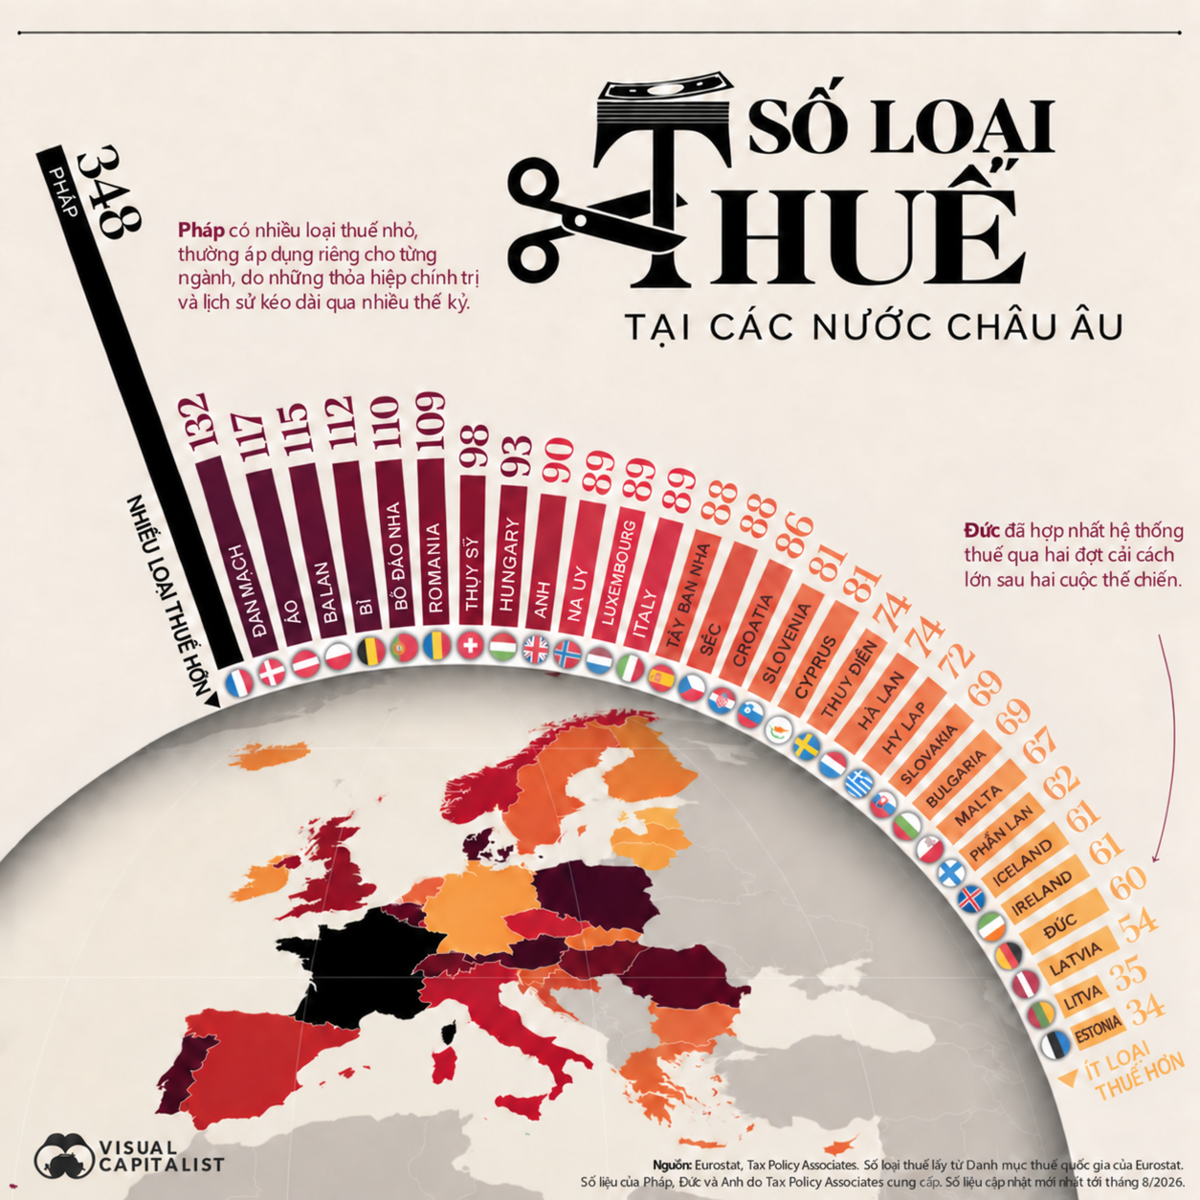
Một điểm cần lưu ý là số loại thuế không phản ánh mức thuế mà người dân và doanh nghiệp phải chịu. Chỉ số này chủ yếu cho thấy cách tổ chức và mức độ phức tạp của hệ thống thuế tại mỗi quốc gia.
Pháp là trường hợp khác biệt rõ rệt, với 348 loại thuế. Con số này cao hơn gấp đôi Đan Mạch, nước đứng thứ hai với 132 loại, và gần gấp 4 lần mức trung bình khoảng 90 loại của châu Âu.
Trong số 348 loại thuế của Pháp, có 243 loại chỉ mang lại nguồn thu tương đối thấp. Tổng số tiền thu được từ nhóm này thấp hơn nhiều so với các loại thuế chính. Năm 2024, thuế liên quan đến lao động mang lại cho ngân sách nước này hơn 800 tỷ euro, tương đương khoảng 866 tỷ USD, trong khi thuế hàng hóa và dịch vụ đóng góp khoảng 300 tỷ euro, tương đương 325 tỷ USD.
Qua nhiều thế kỷ, các thỏa hiệp chính trị trong từng giai đoạn lịch sử đã khiến Pháp hình thành hàng loạt loại thuế riêng cho từng ngành. Dù mang lại nguồn thu không đáng kể, những loại thuế này làm hệ thống thuế của nước Pháp thêm phức tạp. Các loại thuế này được áp dụng trong nhiều lĩnh vực, từ bảo hiểm, đào tạo và phòng thương mại đến năng lượng hạt nhân và cờ bạc.
Xét tỷ lệ tổng thu thuế trên tổng sản phẩm trong nước (GDP), Pháp đứng thứ hai trong số các thành viên Tổ chức Hợp tác và Phát triển Kinh tế (OECD), chỉ sau Đan Mạch.
Ở chiều ngược lại, ba nước Baltic gồm Estonia, Latvia và Litva nằm ở nhóm cuối về số loại thuế hiện hành. Latvia có nhiều loại thuế nhất trong ba nước, với 54 loại, nhưng vẫn thấp hơn nhiều so với mức trung bình khoảng 90 loại của châu Âu.
Estonia có ít loại thuế nhất châu Âu, với 34 loại, ít hơn nước láng giềng Litva một loại. Nước này cũng đứng đầu trong số các thành viên OECD về Chỉ số Cạnh tranh thuế quốc tế của Tax Foundation. Thứ hạng cao của Estonia một phần nhờ thủ tục khai thuế đơn giản, trong đó nhà chức trách điền sẵn một số thông tin để người dân hoàn tất tờ khai thuận tiện hơn.
Estonia áp dụng một mức thuế suất thu nhập cá nhân chung, thay vì chia thành nhiều bậc thuế và áp dụng các khoản khấu trừ phức tạp. Doanh nghiệp nước này cũng không phải nộp thuế đối với phần lợi nhuận được giữ lại để tái đầu tư, qua đó giúp môi trường kinh doanh của Estonia thêm hấp dẫn.
Đức là một trường hợp đáng chú ý khác. Nền kinh tế lớn nhất châu Âu có tổng thu thuế tương đương khoảng 42% GDP nhưng chỉ áp dụng 60 loại thuế, chưa bằng 1/5 số loại thuế của nước láng giềng Pháp. Con số này càng đáng chú ý khi Đức được tổ chức theo mô hình nhà nước liên bang.
Những cuộc cải cách được tiến hành sau hai cuộc chiến tranh thế giới đã giúp Đức thống nhất hệ thống thuế. Sau Chiến tranh thế giới thứ nhất, cuộc cải cách giai đoạn 1919-1920 đã thống nhất các quy định về thuế trên toàn quốc. Khi đó, nước Đức mới được thống nhất vài thập niên.
Sau Chiến tranh thế giới thứ hai, Luật Cơ bản - văn bản đóng vai trò hiến pháp của Đức - tiếp tục củng cố hệ thống này. Luật tập trung việc xây dựng chính sách thuế ở cấp liên bang và quy định cách phân chia nguồn thu từ một số loại thuế chung giữa chính quyền liên bang với các bang.
Những cải cách trên giúp lý giải vì sao Đức thuộc nhóm các nước có ít loại thuế tại châu Âu, dù quy mô nền kinh tế và nguồn thu thuế đều ở mức cao.
Bài liên quan



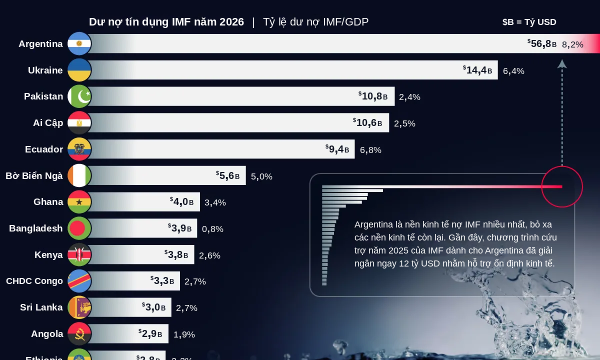
Những nền kinh tế nợ IMF nhiều nhất
Khi áp lực kinh tế gia tăng, Quỹ Tiền tệ Quốc tế (IMF) thường là nơi nhiều nền kinh tế tìm đến để được hỗ trợ, từ Argentina với những cuộc khủng hoảng tài chính liên tiếp đến Ukraine với nhu cầu vốn trong thời chiến…
Vì sao thị trường châu Âu ngày càng quan trọng với Trung Quốc?
Sau nhiều năm xuất khẩu ồ ạt sang châu Âu, gây sức ép lên lợi nhuận doanh nghiệp và việc làm tại khu vực này, Trung Quốc đang tạm thời xuống thang để có thêm thời gian đàm phán...
Trung Quốc đẩy mạnh xuất khẩu thịt
Nỗ lực tăng cường an ninh lương thực của Trung Quốc đã dẫn tới tình trạng dư thừa một lượng lớn thịt và sữa mà nước này không thể tiêu thụ hết...
“Đức muốn EU áp thêm hạn chế đối với nhập khẩu hàng hóa từ Trung Quốc”
Đức được cho là sẽ hối thúc Liên minh châu Âu (EU) nhanh chóng áp hạn ngạch đối với các nhóm hàng hóa khác nhập khẩu từ Trung Quốc, tương tự như mức trần mà khối này dự định áp dụng đối với xe hybrid...
IMF: Kế hoạch tăng trưởng để giảm nợ công và thâm hụt ngân sách của Mỹ là chưa đủ
“Tăng trưởng tất nhiên là có ích, nhưng không thể tạo ra những điều chỉnh cần thiết đủ nhanh. Mỹ cần phải có thêm các biện pháp tài khóa cụ thể”, Tổng giám đốc IMF nói



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

