




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhiều cổ phiếu giá vượt xa yếu tố cơ bản, dòng tiền đang bị cuốn vào cuộc đầu cơ phi lý?


Dòng tiền đang bộc lộ tính đầu cơ chấp nhận rủi ro cao khi xuất hiện nhiều trường hợp giá vượt xa hoặc bỏ qua các yếu tố cơ bản của cổ phiếu. Trong môi trường lãi suất thấp, dòng tiền dễ bị cuốn vào các cuộc đầu cơ phi lý kéo dài, theo SGI Capital...

SGI Capital vừa đưa ra nhận định cho thị trường chứng khoán Việt Nam với điểm nhấn các dữ liệu vĩ mô tháng 5 cho thấy nền kinh tế tiếp tục phục hồi nhẹ ở cả sản xuất lẫn tiêu dùng. Lạm phát nhích lên vượt 4% và áp lực tỷ giá lên đầu vào nhập khẩu sẽ là yếu tố cần lưu tâm. Sự suy yếu của kinh tế Trung Quốc và tiêu dùng Mỹ có thể làm chậm lại sự phục hồi chung, nhưng cũng sẽ giảm áp lực tỷ giá và lạm phát cho các quốc gia đã chủ động nới lỏng chính sách tiền tệ để hỗ trợ nền kinh tế như Việt Nam.
Điểm tích cực là lợi suất trái phiếu, lãi suất tiền gửi dù có tăng nhẹ, vẫn đang ở mức thấp, giúp hỗ trợ doanh nghiệp cũng như giúp giữ chân dòng tiền ở lại trong thị trường chứng khoán. Lãi suất ở vùng thấp tiếp tục tạo điều kiện cho dòng chảy vốn lan tỏa đến những nơi cần và không tạo ra áp lực bán tháo tài sản.
Trên thị trường thế giới, sự ổn định của USD Index và giá vàng đang giúp hãm bớt nhu cầu đầu cơ tích trữ ngoại tệ và vàng khi lãi suất tiền gửi VND thấp kỷ lục.
Tuy vậy, thị trường chứng khoán tháng 5 chứng kiến nhà đầu tư nước ngoài tiếp tục bán ròng 19 nghìn tỷ VND - mức kỷ lục, và tính từ đầu năm, khối ngoại đã bán ròng hơn 40 nghìn tỷ. Lý do của việc thoái vốn ồ ạt này có thể kể đến lo ngại rủi ro tỷ giá khi nền lãi suất VND hạ thấp so với thế giới, thoái vốn một số nhóm cổ phiếu có rủi ro cục bộ cao, và ảnh hưởng từ xu hướng rút ròng chung khỏi nhóm các thị trường mới nổi… Xu hướng này chưa kết thúc hoặc đảo chiều.
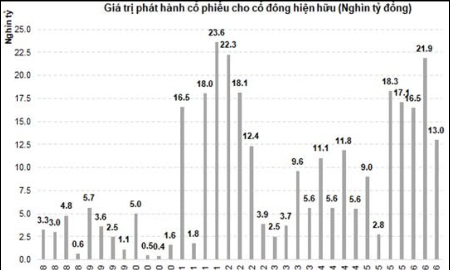
Kể từ 1/2020, khối ngoại đã bán ròng hơn 110 nghìn tỷ, phát hành cho cổ đông hiện hữu 160 nghìn tỷ và cổ đông nội bộ/cổ đông lớn đã bán 30 nghìn tỷ. Hơn 300 nghìn tỷ nguồn cung này được hấp thụ bởi nhà đầu tư nội thông qua một nửa là tiền nộp mới và một nửa là dư nợ margin tăng thêm. Hệ quả là mức margin/vốn hoá đã tăng lên mức kỷ lục 3,7% tính trên vốn hoá HSX ở cuối Q1/2024.
Trong bối cảnh áp lực bán ròng khối ngoại tăng kỷ lục, các đợt phát hành tăng vốn mới đang tăng tốc và cổ đông nội bộ tăng bán gần đây, thị trường cần dòng tiền nộp mới gia tăng mạnh để duy trì xu hướng tích cực một cách bền vững. Nhưng thanh khoản trên thị trường lại đang giảm đi gần đây, dòng tiền nội đã không tăng lên đủ mạnh và tỷ lệ margin tiếp tục tăng lên đỉnh cao mới.
Một điểm cần lưu ý khác là trái phiếu bất động sản sẽ đáo hạn 20 ngàn tỷ trong tháng 6 và 33 ngàn tỷ trong quý 3. Áp lực từ trái phiếu và nợ tới hạn vẫn là một rủi ro trực tiếp với những doanh nghiệp phát hành bao gồm cả những tập đoàn lớn đang niêm yết, với cả ngành bất động sản nói chung và có thể ảnh hưởng tới ngành ngân hàng.
Trong báo cáo 10/2023, quỹ này đã có cái nhìn tích cực hơn về thị trường chung và ngành ngân hàng với kỳ vọng lãi suất hạ sẽ giúp nợ xấu được kiểm soát và xử lý hiệu quả, tín dụng tăng trưởng trở lại giúp nền kinh tế và ngành ngân hàng phục hồi. Tuy nhiên, những diễn biến thực tế thời gian qua đang cho thấy quá trình này sẽ khó khăn và mất nhiều thời gian hơn khi kinh tế thực phục hồi chậm và nhiều khách hàng vay nợ đang ở tình trạng thanh khoản khó khăn hơn cả giai đoạn 2022-2023 trong khi nền lãi suất bắt đầu tăng trở lại.
Tăng trưởng tín dụng tính mới đạt 2,41% sau 5 tháng và nhiều khả năng sẽ ở mức thấp nhất lịch sử cho cả năm 2024. Ngành ngân hàng đang trải qua giai đoạn tăng trưởng tín dụng thấp, huy động kém cũng đẩy lãi suất lên làm giảm NIM. Nợ xấu vẫn có xu hướng tăng khiến nhu cầu trích lập dự phòng tăng theo.
Những ngành khác nhạy với lãi suất là chứng khoán và bất động sản cũng sẽ gặp khó về tăng trưởng năm nay. Bởi vậy, SGI Capital cho rằng dự phóng tăng trưởng lợi nhuận toàn thị trường ở mức 15% cho năm 2024 khó đạt được.
Đồng thời, với kế hoạch phát hành cổ phiếu ồ ạt sắp tới, tăng trưởng tính trên EPS sẽ còn thấp hơn đặc biệt với những ngành phát hành mới pha loãng nhiều như chứng khoán và bất động sản.
Việc tìm kiếm các cơ hội đủ hấp dẫn đang trở nên khó khăn hơn và dòng tiền đang bộc lộ tính đầu cơ chấp nhận rủi ro cao khi xuất hiện nhiều trường hợp giá vượt xa hoặc bỏ qua các yếu tố cơ bản của cổ phiếu. Trong môi trường lãi suất thấp, dòng tiền dễ bị cuốn vào các cuộc đầu cơ phi lý kéo dài.
Nhưng khi nguồn lực của thị trường bị thu hút mạnh vào các cuộc đầu cơ, kết cục sau cùng thường không tốt đẹp cho cả những người đầu cơ và thị trường nói chung.
"Nhìn chung, thị trường chứng khoán Việt Nam đang vào vùng trũng thông tin sau mùa Đại hội cổ đông với nhiều kỳ vọng tăng trưởng cao so với thực tế. Định giá chung không còn rẻ và nhóm doanh nghiệp phi tài chính đã vào vùng đắt. Trong khi đó, thanh khoản và dòng tiền có dấu hiệu suy yếu với tỷ lệ vay margin/vốn hóa ở mức cao lịch sử. Các cân đối này đang cho thấy rủi ro tăng lên và mức độ hấp dẫn của thị trường giảm đi", SGI Capital nhấn mạnh.

IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Đồng USD xuống thang từ đỉnh 18 tháng
Cùng với sự suy yếu của USD, đồng euro đã phục hồi từ mức thấp nhất trong khoảng 17 tháng...
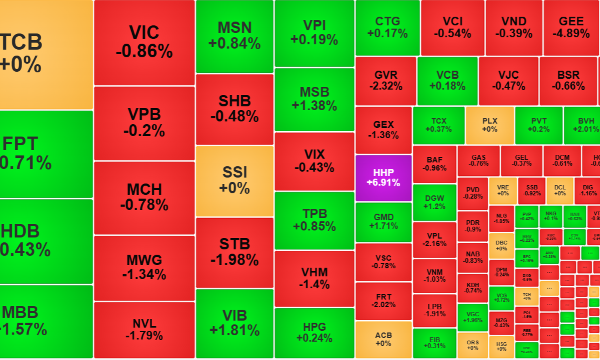
Dòng tiền “buông tay”, VN-Index phá đáy ngắn hạn
Trọn phiên sáng nay số lượng cổ phiếu giảm giá hoàn toàn áp đảo số tăng giá, thậm chí 90 cổ phiếu đang rớt quá 1% dù VN-Index mới giảm nhẹ 0,5%. Thanh khoản sàn HoSE tiếp tục “dò đáy” khi chỉ khớp lệnh chưa tới 4.364 tỷ đồng.
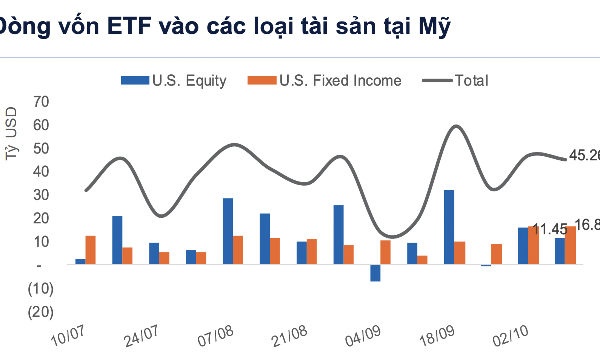
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
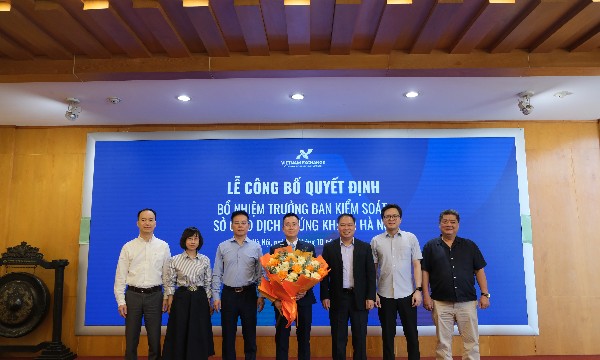
HNX bổ nhiệm ông Khương Xuân Thảo làm Trưởng Ban Kiểm soát
Sở Giao dịch Chứng khoán Hà Nội (HNX) đã tổ chức Lễ công bố Quyết định số 86/QĐ-HĐTV ngày 29/9/2026 của Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam về việc bổ nhiệm Trưởng Ban Kiểm soát Sở Giao dịch Chứng khoán Hà Nội.

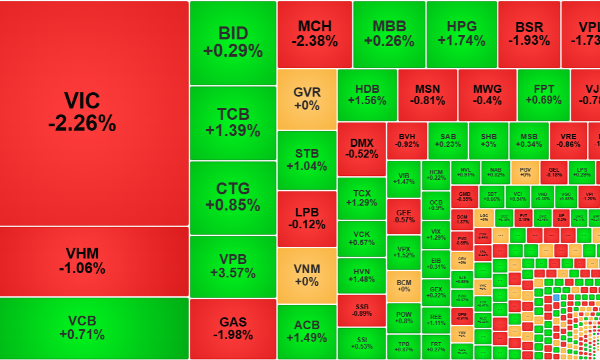
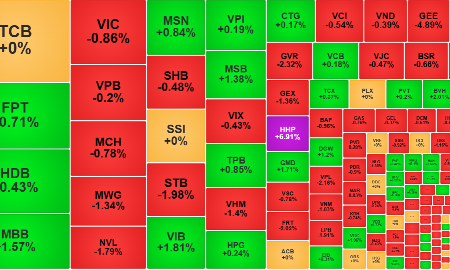


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

