Quy định mới bảo đảm mua nợ minh bạch, thực chất và ngăn ngừa hành vi tổ chức tín dụng lợi dụng mua bán nợ để che đậy nợ xấu...
Chưa thanh toán tiền, hoạt động bán nợ chưa hoàn thành
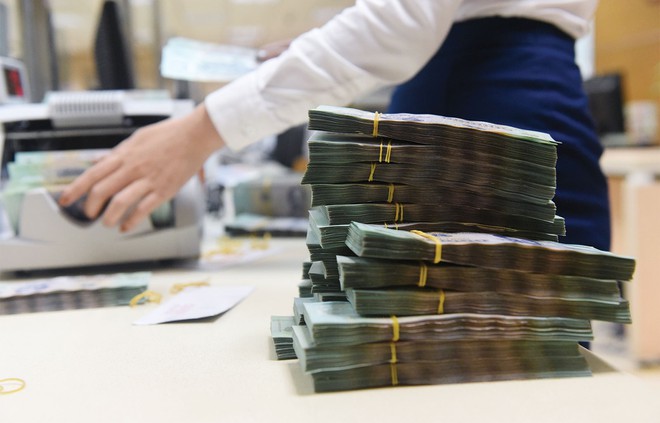
Ngân hàng Nhà nước vừa công bố dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư số 09/2015/TT-NHNN ngày 17/7/2015 của Thống đốc Ngân hàng Nhà nước quy định về hoạt động mua, bán nợ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Theo đó, trong quá trình thực hiện mua bán nợ theo Thông tư số 09/2015/TT-NHNN, tổ chức tín dụng báo cáo có phát sinh một số khó khăn vướng mắc do Thông tư đã có quy định nhưng chưa hướng dẫn cụ thể để xử lý được một số trường hợp phát sinh trong thực tế về định giá khoản nợ; xử lý chênh lệch tỷ giá; xử lý tài chính đối với trường hợp bên mua nợ là tổ chức tín dụng...
Khoản nợ được coi là chưa hoàn thành việc mua, bán nợ khi các bên đã ký hợp đồng mua bán nợ và đang trong thời gian thực hiện hợp đồng. Bên mua chưa hoàn thành việc thanh toán tiền theo hợp đồng và bên bán chưa thực hiện chuyển giao quyền sở hữu khoản nợ cho bên mua nợ. Khoản nợ vẫn thuộc sở hữu của bên bán nợ.
Đáng chú ý, Ngân hàng Nhà nước nhấn mạnh, trong thời gian gần đây có hiện tượng tổ chức tín dụng thực hiện bán nợ cho bên mua nợ không phải là tổ chức tín dụng và được thanh toán chậm tiền mua nợ. Hoạt động này có thể dẫn đến việc phản ánh thiếu khách quan về tình trạng của các khoản nợ cấp tín dụng tại các tổ chức tín dụng.
Cụ thể, khoản nợ được coi là chưa hoàn thành việc mua, bán nợ khi các bên đã ký hợp đồng mua bán nợ và đang trong thời gian thực hiện hợp đồng. Bên mua chưa hoàn thành việc thanh toán tiền theo hợp đồng và bên bán chưa thực hiện chuyển giao quyền sở hữu khoản nợ cho bên mua nợ. Khoản nợ vẫn thuộc sở hữu của bên bán nợ.
Trạng thái sở hữu khoản nợ là cơ sở để xác định rõ quyền, trách nhiệm của chủ sở hữu khoản nợ trong việc quản lý, theo dõi, chịu rủi ro trong quá trình các bên thực hiện mua, bán nợ.
Thế nhưng Thông tư 09 hiện chưa có quy định cụ thể về vấn đề này. Do vậy, theo Ngân hàng Nhà nước, tổ chức tín dụng có thể lợi dụng việc mua bán nợ nhằm mục đích che dấu nợ xấu.
Theo đó, dự thảo bổ sung khoản 9, khoản 10 Điều 3 quy định về trạng thái sở hữu khoản nợ trong thời gian thực hiện hợp đồng mua, bán nợ.
Đồng thời, tại Điều 5, dự thảo bổ sung khoản 11, bổ sung quy định tổ chức tín dụng không được cấp tín dụng cho khách hàng để mua nợ tại chính tổ chức tín dụng và các tổ chức tín dụng khác.
"Quy định trên nhằm bảo đảm việc mua nợ được minh bạch, thực chất và thực sự là biện pháp để xử lý nợ theo quy định tại khoản 2 Điều 95 Luật Các tổ chức tín dụng, ngoài ra ngăn ngừa khả năng tổ chức tín dụng có thể lợi dụng mua bán nợ để che dấu nợ xấu", Ngân hàng Nhà nước nêu rõ.
Ngoài ra, Ngân hàng Nhà nước cũng cho biết Nghị quyết 42/2017/QH14 là thực hiện thí điểm trong thời hạn 5 năm kể từ ngày 15/8/2017 đến 15/8/2022 với một số cơ chế đặc thù trong phân bổ lãi dự thu, xử lý chênh lệch khi bán khoản nợ xấu của tổ chức tín dụng.
Để đảm bảo sự thống nhất và xử lý phù hợp với quy định tại Nghị quyết số 42/2017/QH14, Điều 1 Thông tư 09/2015/TT-NHNN (phạm vi điều chỉnh) sẽ được bổ sung Khoản 3 Điều 1 quy định: “Trong thời gian Nghị quyết số 42/2017/QH14 về thí điểm xử lý nợ xấu của các tổ chức tín dụng có hiệu lực thi hành, các khoản nợ quy định tại Khoản 1 Điều 1 Thông tư 09/2015/TT-NHNN nếu thuộc đối tượng của Nghị quyết số 42/2017/QH14 thì tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện mua, bán các khoản nợ này theo quy định tại Nghị quyết số 42/2017/QH14 và quy định tại Thông tư này”.
Thách thức của tín dụng xanh không chỉ nằm ở quy mô cho vay hay lãi suất, mà còn ở việc dung hòa nhu cầu vốn cho các dự án đầu tư môi trường của doanh nghiệp với yêu cầu bảo đảm dòng tiền, khả năng trả nợ và kiểm soát rủi ro của ngân hàng...
Ngân hàng Bank of America của Mỹ ngày 13/10 bị nhà chức trách liên bang nước này tuyên phạt hơn 1,2 tỷ USD do bị cáo buộc không báo cáo các giao dịch đáng ngờ có tổng trị giá hơn 5 tỷ USD trong nhiều năm, đồng thời không khắc phục được những vấn đề tồn tại lâu nay về chống rửa tiền...
Ngân hàng Nhà nước (NHNN) vừa chính thức chấp thuận cho Techcombank tăng vốn điều lệ thêm tối đa gần 35,731 tỷ đồng, lên mức 106,593 tỷ đồng, đưa ngân hàng này trở thành tổ chức tín dụng có quy mô vốn lớn nhất hệ thống.
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...