




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


NCB vượt kế hoạch kinh doanh 2025, khẳng định chiến lược tái cấu trúc


Kết thúc năm 2025, Ngân hàng TMCP Quốc Dân (NCB) ghi nhận kết quả kinh doanh vượt mọi kế hoạch và hoàn thành sớm nhiều mục tiêu quan trọng tại phương án cơ cấu lại (PACCL), khẳng định chiến lược đúng đắn và tạo nền tảng vững chắc cho giai đoạn bứt phá.
KINH DOANH VƯỢT TRỘI, CHẤT LƯỢNG TÍN DỤNG ĐƯỢC CỦNG CỐ RÕ NÉT
Theo báo cáo tài chính, kết thúc năm 2025, NCB ghi nhận sự tăng trưởng vượt bậc ở hầu hết chỉ tiêu tài chính. Cụ thể, tính đến 31/12/2025, tổng tài sản của ngân hàng đạt hơn hơn 163.615 tỷ đồng, tăng 38% so với cuối năm 2024 và vượt kế hoạch đề ra 21%; cho vay khách hàng đạt 97.545 tỷ đồng, vượt kế hoạch 5%; tổng số dư tiền gửi khách hàng đạt 127.403 tỷ đồng, tăng trưởng 33% so với cuối 2024 và vượt kế hoạch 8%.
Đáng chú ý, chỉ tiêu tiền gửi không kỳ hạn (CASA) của NCB có sự tăng trưởng vượt trội, đạt hơn 11.430 tỷ đồng, vượt 51% kế hoạch 2025 và tăng trưởng 22% so với cùng kỳ 2024. Sự cải thiện rõ nét về CASA không chỉ cho thấy niềm tin của khách hàng đối với NCB mà còn góp phần giúp ngân hàng giảm chi phí và nâng cao biên lợi nhuận trong bối cảnh cạnh tranh ngày càng cao trên thị trường tài chính ngân hàng.
Cũng theo báo cáo tài chính, lợi nhuận sau thuế hợp nhất 2025 của NCB ghi nhận kết quả dương, cải thiện mạnh so với mức âm cùng kỳ 2024. Trước khi thực hiện trích lập dự phòng và thoái lãi dự thu theo PACCL, NCB ghi nhận lợi nhuận sau thuế đạt 947 tỷ đồng, vượt xa kế hoạch 59 tỷ đồng được thông qua hồi đầu năm và tăng mạnh mẽ so với cùng kỳ 2024.
Theo PACCL, năm 2025 NCB dự kiến không thực hiện trích lập bổ sung dự phòng và thoái lãi dự thu. Tuy nhiên, việc chủ động sử dụng toàn bộ lợi nhuận để thực hiện các nghĩa vụ này vượt kế hoạch tại PACCL đã cho thấy quyết tâm mạnh mẽ và hành động nhất quán của NCB trong việc ưu tiên xử lý dứt điểm các tồn tại, thiết lập một nền tảng tài chính lành mạnh, bền vững song song với mục tiêu phát triển kinh doanh.
Bên cạnh đó, NCB cũng thực hiện tốt công tác quản lý rủi ro tín dụng, kiểm soát chất lượng danh mục cho vay và thực hiện hiệu quả các giải pháp xử lý nợ theo đúng lộ trình PACCL. Theo báo cáo, tỷ lệ nợ xấu của các khoản giải ngân mới từ 30/6/2024 ở mức rất thấp, chỉ 0,31% trên tổng dư nợ cho vay khách hàng, trong khi tỷ lệ nợ xấu danh mục ngoài PACCL ở mức 1,1%. Đó là những con số “biết nói” cho thấy chất lượng tín dụng của NCB tiếp tục được cải thiện đáng kể.
Đây là “trái ngọt” thu được từ chiến lược tái cấu trúc toàn diện mà ngân hàng đã kiên định theo đuổi trong gần 5 năm qua. Nhờ triển khai đồng bộ các giải pháp kiện toàn năng lực điều hành cấp cao, phát triển đội ngũ nhân sự chất lượng cao đáp ứng nhu cầu đổi mới, nâng cao năng lực quản trị rủi ro và chuyển đổi số mạnh mẽ, phát triển các giải pháp tài chính tiên phong, sáng tạo, NCB không chỉ ngày càng được khách hàng tin tưởng, yêu thích mà còn nâng cao năng lực cạnh tranh và uy tín trên thị trường.
TĂNG VỐN SỚM 1 NĂM, NHIỀU CHỈ TIÊU HOÀN THÀNH VƯỢT SO VỚI PACCL
Một trong những dấu mốc quan trọng nhất trong năm 2025 là việc NCB hoàn tất tăng vốn điều lệ lên 19.280 tỷ đồng, sớm hơn một năm so với lộ trình đã được phê duyệt tại PACCL. Đây là kết quả của quá trình xây dựng chiến lược và thực thi bài bản, minh bạch, đồng thời phản ánh niềm tin của nhà đầu tư, cổ đông vào chiến lược phát triển và triển vọng dài hạn của ngân hàng.
Tại kỳ Đại hội đồng cổ đông bất thường diễn ra tháng 12 vừa qua, NCB tiếp tục thông qua kế hoạch tăng vốn điều lệ thêm 10.000 tỷ đồng, dự kiến hoàn tất trong năm 2026 dưới hình thức phát hành cổ phần riêng lẻ cho các nhà đầu tư chuyên nghiệp. Kế hoạch tăng vốn đã được Ngân hàng Nhà nước chấp thuận vào cuối tháng 1/2026. Nếu thực hiện thành công kế hoạch tăng vốn tiếp theo này, vốn điều lệ của ngân hàng sẽ lên hơn 29.000 tỷ đồng, sớm hơn so với lộ trình tại PACCL, và sẽ là lần tăng vốn thứ 4 liên tiếp trong vòng 5 năm (2022–2026) của NCB.
Việc tăng vốn sớm giúp NCB nâng cao năng lực tài chính, đáp ứng đầy đủ các tỷ lệ an toàn theo quy định của Ngân hàng Nhà nước, đồng thời tạo dư địa mở rộng hoạt động kinh doanh trong các phân khúc khách hàng và thị trường mục tiêu, tạo nên những bước tiến khác biệt, đột phá. Đây cũng là tiền đề quan trọng để ngân hàng đẩy nhanh tiến độ hoàn thành PACCL, đáp ứng mục tiêu hoạt động an toàn, hiệu quả và phát triển bền vững.
Cùng với việc tăng vốn sớm, các nội dung trọng tâm của PACCL như thu hồi, xử lý nợ xấu, trích lập dự phòng và thoái lãi dự thu của NCB đều vượt kế hoạch đã đặt ra, cho thấy quyết tâm cao của ngân hàng hướng tới mục tiêu hoàn thành sớm PACCL.
Những kết quả đạt được trong năm 2025 đánh dấu cột mốc gần 5 năm NCB triển khai đồng bộ và mạnh mẽ các giải pháp tái cấu trúc toàn diện song song với chiến lược mới. Từ một ngân hàng gặp nhiều thách thức, NCB đã chuyển mình thành công, từng bước xây dựng hình ảnh một ngân hàng có nền tảng tài chính vững vàng, quản trị minh bạch và định hướng phát triển rõ ràng. Đồng thời, tạo nên chuyển động tích cực của “bánh đà” tăng trưởng, đưa ngân hàng bước sang giai đoạn phát triển mới rực rỡ, cùng đất nước trên con đường tiến vào kỷ nguyên thịnh vượng, hùng cường.
Đọc bài theo từ khoá

Tín hiệu từ Fed có thể gây biến động giá vàng trong tuần này
Giá vàng đang chịu tác động giằng co từ một bên là các nhà giao dịch đầu cơ ngắn hạn muốn tận dụng đà giảm giá để bán khống và một bên là các nhà đầu tư dài hạn vẫn duy trì nhu cầu cơ bản mạnh mẽ...
Tài chính tiêu dùng minh bạch: Bài toán trách nhiệm từ hai phía
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
NAPAS mở rộng hệ sinh thái thanh toán bền vững cùng trung gian
Tháng 10/2026 - Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội nghị khách hàng 2026 dành cho các Tổ chức thành viên là các trung gian thanh toán tại Nha Trang với chủ đề “Từ nội địa vươn ra quốc tế - Song hành mở rộng thị trường thanh toán”.
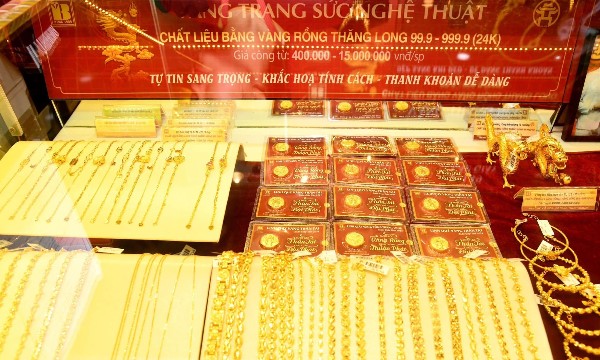
Giá vàng giảm 2 tuần liên tiếp, chạm đáy trong vòng 2 tháng
Trong hai tuần liên tiếp (12 - 24/10), giá vàng miếng SJC giảm tổng cộng phổ biến 2,1 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều, dao động từ 2,5 triệu – 5,8 triệu đồng/lượng, tuỳ doanh nghiệp...
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…



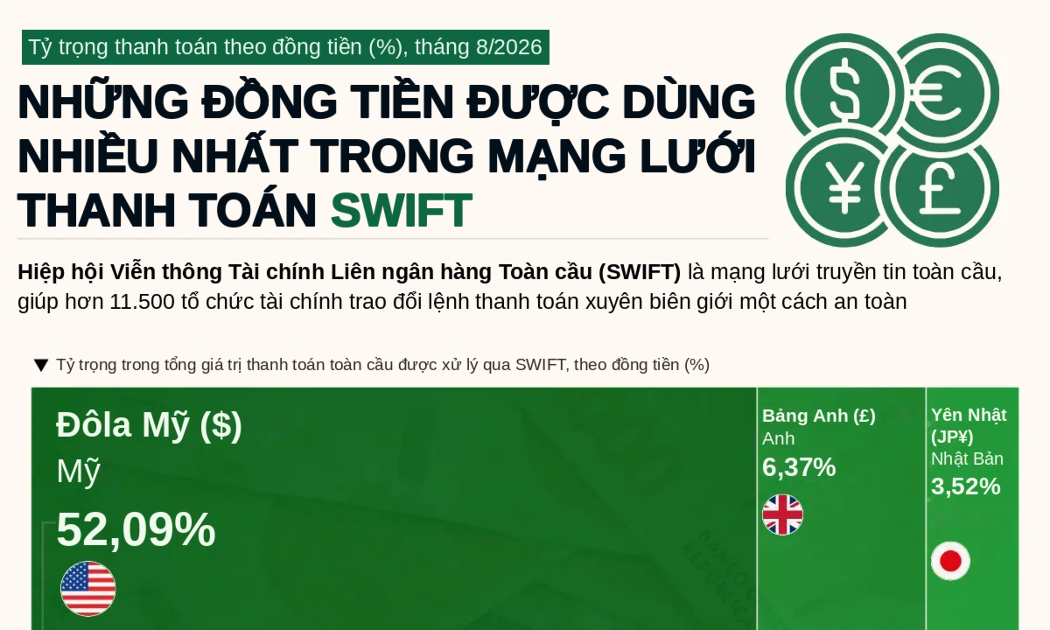

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...