




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Năm nguyên nhân khiến OTC vẫn lạnh


Có thể đưa ra năm nguyên nhân chính góp phần làm thị trường OTC “đóng băng” trong một thời gian dài qua
Thị trường OTC sau một thời gian tăng trưởng nóng đã bước vào giai đoạn điều chỉnh kể từ tháng 2/2007 đến nay
.
So với thời điểm “nóng” thì cổ phiếu của nhiều doanh nghiệp đã mất giá từ 40-50% và cổ phiếu của các ngành nghề được coi là “bule-chips” như ngân hàng, bảo hiểm, dầu khí cũng không ngoại lệ. Nhiều nhà đầu tư rất khó khăn khi giao dịch cổ phiếu OTC đang nắm giữ, ngay cả khi họ chấp nhận lỗ và muốn bán rẻ để cơ cấu lại danh mục đầu tư cũng không có cơ hội.
Theo quan sát của tác giả, cổ phiếu ngân hàng có mức giảm giá mạnh nhất (40-50%) so với thời điểm tăng nóng. Kế đến là ngành vật liệu xây dựng (30-40%). Các ngành như: dầu khí, năng lượng, khoáng sản, kinh doanh chứng khoán sau cơn sốt hồi tháng 2 đã giảm 20-30%. Riêng tài chính, bảo hiểm và cơ khí lắp máy, mức giảm ít hơn chỉ 10-20%.
Có thể đưa ra năm nguyên nhân chính góp phần làm thị trường OTC “đóng băng” trong một thời gian dài qua.
Nguyên nhân thứ nhất được kể tới là cung và cầu trên thị trường OTC đều yếu. Vào thời điểm từ tháng 10/2006 đến tháng 1/2007, nhiều nhà đầu tư đã đổ một nguồn vốn khá lớn để mua cổ phiếu của các doanh nghiệp trên thị trường OTC. Cùng lúc đó, nhiều doanh nghiệp cũng ồ ạt phát hành cổ phiếu nhằm tăng vốn điều lệ, chuẩn bị phương án chia thưởng từ nguồn thặng dư tăng vốn này nên giá cổ phiếu của các doanh nghiệp này tăng rất nhanh, vượt quá giá trị thực.
Trong khi đó, các nhà đầu tư trên thị trường OTC phần lớn là các nhà đầu tư ngắn hạn và không chuyên nghiệp, thiếu thông tin về doanh nghiệp ngay cả thông tin về tình hình hoạt động sản xuất kinh doanh của họ và cùng với tâm lý đầu tư theo phong trào nên nhiều nhà đầu tư đã đổ một lượng vốn lớn với hy vọng sẽ thu được lợi nhuận cao như thời điểm trước đó. Khi thị trường OTC tự điều chỉnh và giá cổ phiếu giảm mạnh để trở về giá trị thực thì các nhà đầu tư đã không còn đủ vốn mua vào để giảm thiểu thua lỗ.
Thứ hai, thị trường OTC “đóng băng” theo chu kỳ. Tương tự như các năm trước đây thì thời điểm quý II hàng năm là chu kỳ “đóng băng” của thị trường OTC do các thông tin tốt hỗ trợ và kích giá cổ phiếu tăng gần như đã hết, các doanh nghiệp đã công bố kết quả hoạt động sản xuất kinh doanh của năm trước, đại hội cổ đông và chia thưởng lợi nhuận trong quý I. Do đó, khi cổ phiếu trên thị trường OTC rớt giá, các nhà đầu tư ngắn hạn sẽ không mạo hiểm mua cổ phiếu trong thời gian này.
Thêm vào đó, sự suy giảm theo chu kỳ của thị trường niêm yết đã có tác động đáng kể với thị trường OTC. Trên thực tế, thị trường niêm yết lúc này có vẻ khác với quy luật mọi năm (chu kỳ giảm giá) nhưng số đông nhà đầu tư vẫn tin rằng, sẽ có thêm đợt điều chỉnh giá mạnh nữa trước khi có một cuộc bứt phá về quy mô thị trường và giá cổ phiếu vào cuối năm.
Thứ ba, do sự sụt giảm giá quá nhanh của cổ phiếu ngành ngân hàng. Trong thời gian thị trường sôi động nhất, cổ phiếu ngân hàng chiếm đến 70% giá trị giao dịch trên thị trường OTC. Khi giá cổ phiếu ngành này giảm và đóng băng đã kéo theo giá cổ phiếu trên thị trường OTC cũng giảm theo. Thời điểm thị trường OTC nóng nhất cũng là thời điểm giá cổ phiếu ngân hàng được đẩy lên cao một cách chóng mặt gấp từ 6 đến 15 lần mệnh giá.
Một yếu tố mang tính kỹ thuật cũng ảnh hưởng đến giao dịch cổ phiếu ngân hàng là thời gian thực sự hưởng quyền quá lâu. Nhà đầu tư trước đây “háo hức” với viễn cảnh được chia cổ tức bằng cổ phiếu và quyền mua cổ phiếu, trái phiếu mới, nhưng thủ tục phức tạp đã làm nản lòng các nhà đầu tư. Tuy nhiên, phần lớn các nhà đầu tư nhỏ lẻ thiên về xu hướng đầu cơ. Đây là lực lượng chính trong việc “tạo sóng”, đưa giá cổ phiếu ngân hàng lên hay xuống, từ đó tăng tính thanh khoản cũng như tạo sự hấp dẫn cho loại cổ phiếu này.
Tuy nhiên, xu hướng đầu cơ ngắn hạn đang thoái trào, khiến nhiều nhà đầu tư chuyển sang chiến lược nắm giữ trong trung hạn.
Thứ tư, các nhà đầu tư đã chuyển sang hướng đầu tư mới đó là: tham gia đấu giá của các doanh nghiệp lớn bán cổ phiếu lần đầu ra công chúng (IPO), đầu tư sang bất động sản, USD và vàng.
Thứ năm do sự cảnh báo kịp thời về tính rủi ro khi giao dịch trên thị trường OTC của các cơ quan quản lý nhà nước như Ủy ban Chứng khoán, Ngân hàng Nhà nước đã tác động đến tâm lý nhà đầu tư. Để điều tiết và quản lý thị trường OTC, Bộ Tài chính, Ngân hàng Nhà nước đã ban hành nhiều chính sách như: Thông tư số 38/2007/TT-BTC của Bộ Tài chính về công bố thông tin của công ty đại chúng cũng như qui định mới về các xác định giá chào sàn của cổ phiếu niêm yết lần đầu.
Về phía Ngân hàng Nhà nước, Chỉ thị số 03/2007/CT-NHNN ngày 28/5/2007 được ban hành đã phần nào kiểm soát được dòng tiền của các ngân hàng cho nhà đầu tư vay đầu tư, kinh doanh chứng khoán nhưng cũng gây áp lực không nhỏ đến các ngân hàng trong việc thu nợ nhằm đáp ứng qui định trên. Trong khi đó, phần lớn nguồn vốn của nhà đầu tư bỏ vào thị trường cổ phiếu được hình thành từ vay cầm cố cổ phiếu. Vì thế, để có tiền trả nợ, không còn cách nào khác, nhà đầu tư buộc phải bán cổ phiếu.
Theo quan điểm của cá nhân tác giả thì thị trường OTC sẽ vẫn ảm đạm và chưa sôi động trở lại cho đến tháng 8/2007. Thị trường OTC sẽ thực sự ấm lên từ tháng 9 nhưng mức tăng giá của các cổ phiếu sẽ không cao và đột biến như thời điểm trước đây, mức tăng giá chỉ dao động từ 20-30%.

[Bài 4] Hiểu hợp đồng quyền chọn trên chỉ số chứng khoán
Khi muốn tham gia một đợt tăng của thị trường hoặc bảo vệ danh mục trước nguy cơ giảm giá, nhà đầu tư thường nghĩ đến việc mua, bán cổ phiếu. Quyền chọn trên chỉ số chứng khoán mở thêm một cách tiếp cận bằng cách trả một khoản phí để có quyền hưởng khoản chênh lệch nếu chỉ số vượt qua một ngưỡng đã định theo hướng có lợi. Người mua có thể biết trước số tiền tối đa có thể mất từ riêng vị thế mua quyền chọn, nhưng cũng phải chấp nhận rằng quyền ấy có thời hạn và có thể hết giá trị.
[Bài 3] Giao dịch quyền chọn theo xu hướng với mức rủi ro được xác định trước
Các chiến lược phòng hộ như mua put, covered call hay collar chủ yếu được sử dụng khi nhà đầu tư đã nắm giữ cổ phiếu và muốn quản lý rủi ro hoặc tăng thêm thu nhập. Tuy nhiên, quyền chọn còn cho phép nhà đầu tư tìm kiếm lợi nhuận từ dự báo xu hướng thị trường mà không cần sở hữu sẵn tài sản cơ sở, đồng thời xác định trước mức thua lỗ tối đa.
[Bài 2] Sử dụng quyền chọn để bảo vệ danh mục và xây dựng chiến lược đầu tư
Không có chiến lược quyền chọn nào "tốt nhất". Chỉ có chiến lược phù hợp với một mục tiêu cụ thể, một kịch bản thị trường cụ thể và một mức lỗ mà nhà đầu tư thật sự chấp nhận được.
[Bài 1] Hợp đồng quyền chọn: Thêm một cách đầu tư và bảo vệ danh mục cổ phiếu
Khi giao dịch quyền chọn, người mua trả phí để có một quyền có thời hạn, còn người bán nhận phí để gánh một nghĩa vụ tương ứng. Sự khác biệt này tạo ra nhiều cách đầu tư và phòng vệ, đồng thời khiến rủi ro của hai bên rất khác nhau. Hiểu rõ mình đang mua quyền gì hoặc nhận nghĩa vụ gì là bước đầu tiên trước khi tính đến lợi nhuận.
Chuyên gia: "Nếu chờ có tiền mới quản lý thì không bao giờ có vì sẽ tiêu hết"
Có nghịch lý đó là “chờ có tiền mới quản lý”. Nếu cứ chờ có nhiều tiền mới bắt đầu thì rất dễ là không bao giờ có, vì chưa có thói quen quản lý thì tiền kiếm được cũng dễ tiêu hết...



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





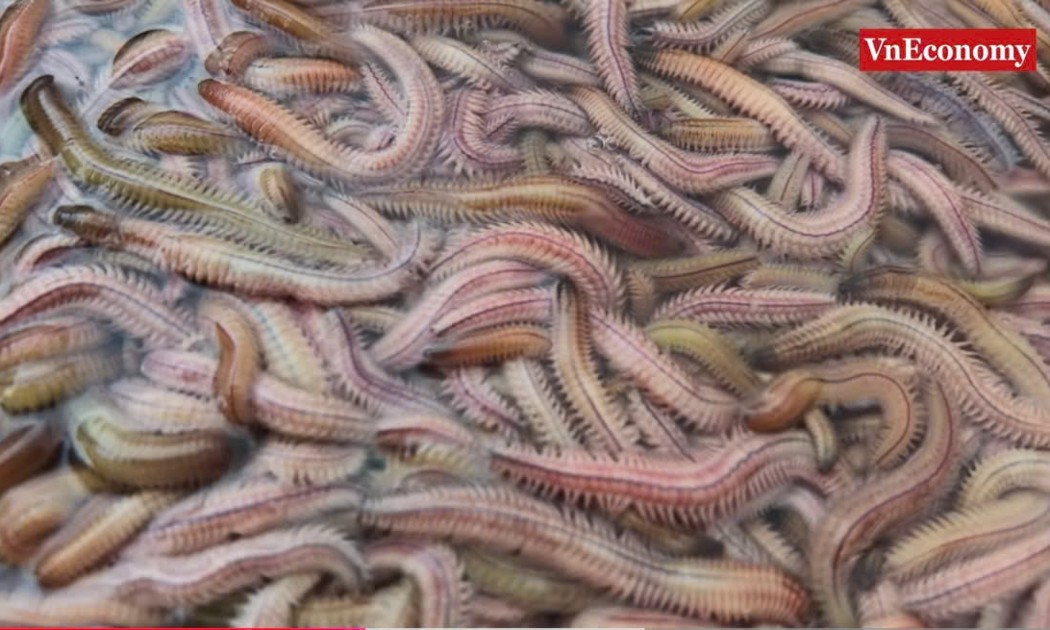
 Nửa đêm săn "lộc trời" rươi Tứ Kỳ
Vào thời điểm này hàng năm, rươi nổi lên đỏ rực cả vùng nước lớn. Rươi từ lâu đã được coi là món đặc sản “trời ban” và chỉ có tại vài tỉnh miền Bắc, trong đó rươi Tứ Kỳ thường mang một hương vị riêng mà không nơi nào có được.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

