




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mua chung cư mini, “đỏ mắt” chờ sổ hồng


Thực tế khi xây dựng nhiều chủ đầu tư đã vi phạm các quy định về pháp luật nên đã ảnh hưởng không nhỏ đến quyền lợi của những người mua nhà…

Trước khi quyết định mua một căn hộ chung cư mini, khách hàng nên tìm hiểu thật kỹ tính chính xác của thông tin chào bán từ chủ đầu tư. Nếu chủ đầu tư cam kết công trình đầy đủ tính pháp lý thì yêu cầu họ phải chứng minh. Trường hợp chủ đầu tư đưa thông tin không đúng, dẫn đến việc người mua không được cấp sổ hồng thì tùy mức độ, người mua có thể xem xét yêu cầu bảo vệ quyền lợi tại các cơ quan tiến hành tố tụng.
Từ năm 2011, bố mẹ chị Tân đã mua căn hộ mini với giá gần 600 triệu đồng để cho con gái. Khổ nỗi, căn hộ chỉ vỏn vẹn có 17m2, trong khi theo quy định, diện tích tối thiểu của căn chung cư mini phải từ 30m2 mới đáp ứng được một trong những tiêu chí được cấp giấy chứng nhận quyền sở hữu nhà ở (sổ hồng). Do đó, căn hộ đã qua tay nhiều chủ nhân khác nhau nhưng giao dịch chỉ là giấy viết tay giữa người mua và người bán trước sự chứng nhận của tổ trưởng tổ dân phố.
BỎ TIỀN MUA NHÀ, CHẲNG KHÁC TRẢ TIỀN THUÊ
Nét mặt đầy mệt mỏi và lo âu với khoản nợ trả góp cho căn nhà mới mua, chị Lê Thanh Tân chỉ tay lên căn chung cư mini tại số 4/373 đường Hồng Hà rồi thở dài: “Giá mà căn hộ này được cấp sổ thì tôi đã giải quyết xong mọi vấn đề”. Nói là vậy nhưng chị cũng hiểu rằng điều “giá mà” ấy sẽ không thể trở thành hiện thực…
Chính vì vậy, suốt 10 năm qua, chị Tân sinh sống ở đây nhưng lại không được sở hữu hợp pháp tài sản của mình. “Đã có lúc gia đình xảy ra mâu thuẫn khi anh trai tôi ngày nào cũng đến dọa nạt, đòi chia tài sản của bố mẹ. Những tranh chấp kiểu này, ra đến phường, chính quyền cũng chỉ khuyên gia đình tự hòa giải. Chính tôi cũng chưa có hướng xử lý, bởi về mặt pháp lý, căn hộ không có sổ đứng tên tôi. Đến giờ, ở cũng khổ mà bán lại càng khó khăn. Nguồn cung căn hộ ngày càng lớn, người mua luôn vin vào việc chưa có sổ để ép giá rất thấp. Đường cùng, tôi đành cho thuê để tránh đối mặt căng thẳng với người nhà. Trong khi bản thân tôi thu nhập thấp và vẫn gánh trên vai khoản nợ lớn từ căn nhà mới đang mua trả góp”, chị Thanh Tân chia sẻ.
Trường hợp có nhà mà không được sở hữu như chị Tân là không hề hiếm gặp, nếu không nói là khá phổ biến. Tám năm trước, từ Quảng Ninh lên Hà Nội lập nghiệp, vợ chồng anh Thành đã bỏ ra khoảng 700 triệu đồng để mua một căn hộ chung cư mini 30m2 ở quận Thanh Xuân. Qua tìm hiểu, anh biết căn hộ không có sổ hồng riêng cho từng căn mà phải dùng chung sổ hồng của cả tòa nhà. Nhưng với khả năng tài chính hạn hẹp và đang có con nhỏ, nên lúc đó, lựa chọn mua chung cư mini ở nội đô, theo vợ chồng anh là giải pháp hợp lý nhất.
Đến nay, vướng mắc nảy sinh khi mẹ anh ở quê đang ốm nặng, cần tiền để trang trải viện phí và muốn anh chuyển về quê sinh sống bởi hiện giờ anh chị cũng đang không có việc làm ổn định. Tuy nhiên, khó chồng lên khó khi anh rao mãi nhưng vẫn chưa thể chuyển nhượng được căn hộ mini này. Muốn mang thế chấp ngân hàng cũng không được. Lý do là vì căn nhà chưa được cấp sổ hồng. Một bên, viện phí thúc ép, một bên khó tìm người mua, nhiều lúc, anh suy nghĩ và thấy tiếc nuối: giá như lúc trước cố gắng xoay xở mua hẳn căn hộ đầy đủ pháp lý thì nay không rơi vào bế tắc.

Bàn về các trường hợp trên, anh Minh Chiến, một môi giới bất động sản hoạt động tại khu vực quận Hoàng Mai, Hà Nội phân tích: “Đối với chung cư mini, có ưu điểm là được xây dựng theo mô hình khép kín với đầy đủ nội thất cơ bản, giúp người mua có thể dọn vào ở ngay, không phải chờ đợi thiết kế thi công hay sửa sang quá nhiều. Mặt khác, chung cư mini thường được rao bán khi đã hoàn thiện nên việc giao dịch nhanh chóng. Đặc biệt, giá bán cũng vừa phải nên hấp dẫn người mua, nhất là những người ngoại tỉnh đến Hà Nội học tập, sinh sống hoặc những gia đình trẻ, những người có thu nhập thấp... Tuy nhiên, hiện nay do dịch bệnh diễn biến phức tạp nên thị trường bất động sản tương đối trầm lắng. Cả đất thổ cư hay chung cư thương mại, đều giao dịch khá chậm, chung cư mini giờ lại càng khó bán.
Anh Chiến cũng cho biết thêm tại nhiều toà chung cư mini, khi xây dựng, chủ đầu tư đã “biến hóa” chúng dưới dạng công trình nhà ở riêng lẻ nên sổ hồng chỉ được cấp cho một cá nhân (thường là chủ đầu tư). Do đó, quyền lợi của người mua khó được đảm bảo trong trường hợp phát sinh tranh chấp. Việc sang nhượng, thế chấp cũng không thuận lợi. “Hiện nay, số lượng sổ được cấp cho chung cư mini chỉ đếm trên đầu ngón tay. Điều đó cho thấy phần lớn những người mua chung cư mini, tuy bỏ tiền ra mua nhưng chẳng khác gì trả tiền thuê nhà dài hạn”, anh Chiến nhận định.
CHỦ ĐẦU TƯ VI PHẠM, NGƯỜI MUA NHÀ GÁNH HẬU QUẢ
Về pháp lý liên quan đến chung cư mini, khoản 2 Điều 6 Nghị định 99/2015/CP quy định: “Đối với nhà ở riêng lẻ được xây dựng có từ hai tầng trở lên và tại mỗi tầng được thiết kế, xây dựng có từ hai căn hộ trở lên theo kiểu khép kín (có phòng ở riêng, khu bếp riêng, nhà vệ sinh, nhà tắm riêng), có diện tích sàn tối thiểu mỗi căn hộ từ 30m2 trở lên và nhà ở này đáp ứng các điều kiện về nhà chung cư quy định tại Khoản 2 Điều 46 của Luật Nhà ở thì được Nhà nước cấp giấy chứng nhận đối với từng căn hộ trong nhà ở đó.
Cụ thể, Khoản 2 Điều 46 Luật Nhà ở 2014 nêu rõ: “Hộ gia đình, cá nhân tại khu vực đô thị phải thực hiện xây dựng, cải tạo nhà ở theo quy định của pháp luật về xây dựng và tự chịu trách nhiệm về chất lượng nhà ở. Trường hợp được phép xây dựng nhà ở có từ hai tầng trở lên mà tại mỗi tầng được thiết kế, xây dựng từ hai căn hộ trở lên theo kiểu khép kín, có đủ tiêu chuẩn diện tích sàn xây dựng tối thiểu mỗi căn hộ theo quy chuẩn, tiêu chuẩn xây dựng và có phần diện tích thuộc sở hữu riêng, phần diện tích thuộc sở chung của nhà chung cư theo quy định của Luật này thì được Nhà nước công nhận quyền sở hữu đối với từng căn hộ trong nhà ở đó”.
Thế nhưng trên thực tế, rất ít chung cư mini đáp ứng được các tiêu chí trên. Tại không ít địa phương, nhiều tổ chức, cá nhân đã lợi dụng sự buông lỏng quản lý của chính quyền, đã lách luật, xây dựng tràn lan các chung cư “hộp diêm” không đúng với quy định. Chính việc nở rộ loại nhà chung cư mini này đã làm tăng áp lực lên hệ thống hạ tầng đô thị, hạ tầng xã hội, phá vỡ quy hoạch, gây trở ngại cho công tác chỉnh trang đô thị. Những dự án được hình thành bởi chủ đầu tư làm ăn không tử tế thì chắc chắn sẽ gặp nhiều rủi ro về pháp lý. Tất yếu người mua cũng phải đối diện với khó khăn trong việc sở hữu loại tài sản này.
Theo LS. Mai Tiến Hiếu, Đoàn Luật sư TP.HCM, có những chung cư mini không thể cấp sổ hồng được vì diện tích xây dựng nhỏ quá, không đạt diện tích tối thiểu theo quy định và các điều kiện chi tiết khác theo Luật Nhà ở hiện hành. Thực tế, UBND mỗi tỉnh đều có quy định về diện tích tối thiểu đối với một căn chung cư. Người mua cần lấy đó làm căn cứ để biết căn hộ định mua có đủ điều kiện được nhận sổ hay không. Ví dụ, đất nền hay chung cư quy định về diện tích tối thiểu là bao nhiêu và tùy địa phương sẽ có thêm quy định riêng về diện tích tối thiểu theo định kỳ. Chúng ta cần theo dõi và cập nhật. Đây là căn cứ để cấp sổ - hình thành nên một căn nhà có giá trị pháp lý đúng nghĩa.
Ngoài ra, việc không được cấp sổ hồng còn có thể bắt nguồn từ nguyên nhân: chủ đầu tư nợ thuế, nợ nghĩa vụ tài chính. Khi chủ đầu tư chưa hoàn thành các nghĩa vụ này với cơ quan nhà nước thì sổ hồng chung cư mini vẫn bị “treo lơ lửng”. Hoặc không loại trừ trường hợp, các chủ đầu tư muốn tăng lợi nhuận nên xây dựng sai giấy phép, lỗi phổ biến là vượt tầng. Khi xây dựng sai phép thì cả tòa nhà sẽ không thể tách sổ hồng cho từng căn do việc xử lý hậu quả pháp lý của xây dựng sai phép là vô cùng phức tạp và kéo dài. “Thực tế đã xảy ra rất nhiều trường hợp chủ đầu tư vi phạm các quy định pháp luật nhưng người mua nhà là người gánh hậu quả. Đây đang là vấn đề rất bất cập”, Luật sư Hiếu nhấn mạnh.
Đọc bài theo từ khoá

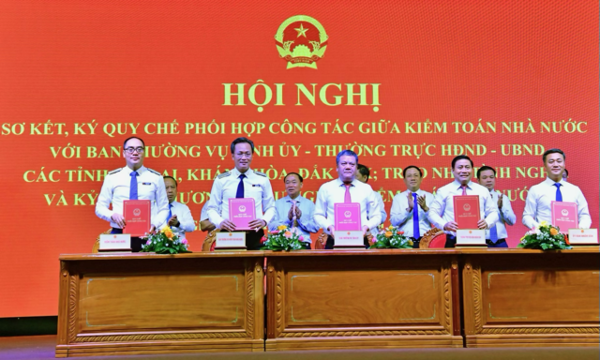
Kiểm toán Nhà nước ký kết Quy chế phối hợp với ba tỉnh miền Trung Tây Nguyên
Chiều 13/10, tại Trung tâm Hội nghị tỉnh Gia Lai, Kiểm toán Nhà nước (KTNN) đã tổ chức Hội nghị sơ kết và ký kết Quy chế phối hợp công tác với các tỉnh Gia Lai, Khánh Hòa, Đắk Lắk. Sự kiện này đánh dấu một bước tiến quan trọng trong việc tăng cường phối hợp, nâng cao hiệu quả quản lý và sử dụng nguồn lực công tại ba tỉnh miền Trung Tây Nguyên.
Chủ đầu tư Bcons cam kết trần lãi suất 6,9% trong 4 năm cho dự án Bcons Central Park
Nhằm giải tỏa tâm lý e ngại lãi suất thả nổi, hỗ trợ bảo vệ dòng tiền cho người mua nhà, Tập đoàn Bcons áp dụng chính sách mới với cam kết khóa trần lãi suất không vượt 6,9%/năm xuyên suốt 48 tháng cho dự án Bcons Central Park.

Từ “đạt chuẩn” đến “định chuẩn”: Nấc thang mới của năng lực cạnh tranh quốc gia
Ở những nấc cao hơn của chuỗi giá trị, chuẩn mực không còn đơn thuần là điều kiện để doanh nghiệp tham gia thị trường. Khi được chuyển hóa thành năng lực thực thi, duy trì xuyên suốt và đồng bộ, chuẩn mực sẽ trở thành một phần quan trọng trong sức cạnh tranh của cả nền kinh tế.
Doanh nghiệp kiến nghị xây dựng thị trường minh bạch, vận hành hiệu quả
Muốn thu hút dòng vốn FDI chất lượng cao, không chỉ cần khu công nghiệp tốt, chính sách tốt, mà còn phải có môi trường sống đủ tốt để chuyên gia quốc tế yên tâm làm việc, gắn bó và đưa gia đình đến sinh sống…
Hoàn thiện chính sách nhà ở để hạn chế đầu cơ, tránh lãng phí nguồn lực
Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc yêu cầu phát triển nhà ở phải căn cứ nhu cầu thực tế, khả năng chi trả của người dân và điều kiện từng địa phương; khắc phục mất cân đối cung-cầu; xử lý dứt điểm các dự án tồn đọng, tăng nguồn cung nhà ở xã hội, nhà ở cho thuê, đồng thời hoàn thiện chính sách để hạn chế đầu cơ, tránh lãng phí nguồn lực...






Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...