




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Liệu FPT có xuống giá?


Việc cổ phiếu FPT liên tục nóng trong thời gian qua đã đánh dấu hỏi trong đầu nhiều nhà đầu tư
Vi
ệc c
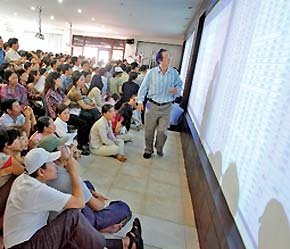
ổ phiếu FPT liên tục nóng trong thời gian qua đã đánh dấu hỏi trong đầu nhiều nhà đầu tư.
Chỉ số P/E của FPT lên đến 78, cao hơn cả mức cảnh báo của Quỹ Tiền tệ quốc tế (IMF). Chính nhà đầu tư trong nước đã đẩy thị giá FPT ra xa giá trị thực của nó, khiến cho việc đầu tư vào cổ phiếu này như một canh bạc tiềm ẩn rủi ro
Gốc để đẩy thị giá cổ phiếu lên cao vẫn là kết quả kinh doanh và lợi nhuận trong tương lai của công ty nhưng điều này dường như bị giới đầu tư xem nhẹ. Họ trả giá thật cao mua cổ phiếu để nhắm đến mục tiêu hưởng lợi nhuận từ chênh lệch giá hơn lợi nhuận thu được từ kết quả kinh doanh của công ty niêm yết.
Canh bạc của nhà đầu tư
Cách đầu tư này như máy bơm thổi thị trường lên tình trạng bong bóng. Đến thời điểm này thị trường ít nhất có hai cổ phiếu chỉ số P/E cao hơn cả mức cảnh báo của IMF, như P/E của cổ phiếu FPT lên đến 78 và cổ phiếu PVD đạt tới 162.
Với FPT, cơ sở nào đã làm cho giới đầu tư chấp nhận thị giá của cổ phiếu này lên đến 632.000 đồng/cổ phiếu?
Dấu ấn đầu tiên của cổ phiếu FPT chính là giá tham chiếu và giá khớp lệnh ở phiên giao dịch đầu tiên, giá tham chiếu của cổ phiếu này được đưa ra ở mức 160.000 đồng/cổ phiếu nhưng giá đóng cửa ở phiên chào sàn lên đến 400.000 đồng/cổ phiếu. Cao hơn mệnh giá đến 40 lần và đây là mức giá kỷ lục của một cổ phiếu có được ở phiên giao dịch đầu tiên.
Sau đó thị giá FPT liên tục được nâng lên với tình trạng cung không đủ cầu diễn ra thường xuyên. Yếu tố giúp cho cổ phiếu này tăng cao chính là tiềm lực kinh doanh của công ty và tỷ lệ cổ tức. Năm 2004, cổ tức được chia 81% trong đó 20% là tiền mặt và 61% bằng cổ phiếu. Đến năm 2005 cổ tức giảm xuống còn 67% trong đó 15% là tiền mặt và 52% bằng cổ phiếu.
Tuy nhiên ở thời điểm trên, thị giá của FPT giao dịch trên thị trường tự do (OTC) chỉ cao hơn mệnh giá 18 đến 22 lần. Do vậy cổ tức trên cũng đủ đưa FPT lên hàng blue-chips với mức thị giá mà giới đầu tư trả cho cổ phiếu này hoàn toàn hợp lý so với kết quả kinh doanh đạt được và kỳ vọng ở tương lai.
Lên sàn vào thời điểm cuối năm 2006 nên giới đầu tư đã có dữ liệu tài chính về tình hình hoạt động kinh doanh 10 tháng đầu năm, do đó họ càng nắm chắc được phần nào lợi nhuận của năm từ FPT. Làn sóng tranh mua cổ phiếu này diễn ra đẩy thị giá FPT lên cao đến mức Chủ tịch Hội đồng Quản trị của công ty trở thành một trong những người giàu nhất Việt Nam tính theo tỷ lệ nắm giữ cổ phiếu FPT.
Kỳ vọng quá mức
Mặc dù cổ tức đợt 2/2006 vừa được công bố từ FPT chỉ có 600 đồng/cổ phiếu nhưng vẫn không làm chùn tay giới đầu tư.
Vì thu nhập trên mỗi cổ phiếu của FPT trong năm 2006 lên đến 8.009 đồng so với mức 5.125 đồng của năm 2005. Kèm theo lợi nhuận chưa phân phối lên đến 398.408.276.424 đồng và thặng dư vốn cổ phần ở mức 524.865.861.360 đồng so với tổng vốn sở hữu 1.567.355.523.573 đồng.
Có lẽ giới đầu tư đang kỳ vọng một đợt chia cổ tức bằng cổ phiếu trong năm nay. Vì theo kế hoạch thì FPT sẽ duy trì tỷ lệ chia cổ tức nằm ở mức 50% từ năm 2007 - 2010. Như vậy nếu cổ tức là tiền mặt thì họ chỉ trả 5.000 đồng/cổ phiếu, chiếm chưa tới 0,9% thị giá của FPT tại thời điểm hiện nay và sẽ thấp hơn nữa nếu cổ phiếu này tiếp tục duy trì mức tăng giá nhanh như thời gian vừa qua. Tỷ suất lợi nhuận này chắc sẽ không hấp dẫn giới đầu tư so với biên độ giá tăng qua từng phiên giao dịch.
Đã có tin hành lang về việc chia tách cổ phiếu (chưa có văn bản chính thức). Nhưng nếu chia cổ tức bằng cổ phiếu thì FPT khó duy trì tỷ lệ cao như hai năm qua do gánh nặng cổ tức trên lượng cổ phiếu mới tăng thêm. Bên cạnh đó lượng vốn thặng dư hiện có cho thấy doanh nghiệp này không cần huy động vốn bằng cách phát hành thêm cổ phiếu dưới hình thức thưởng.
Vậy điều gì làm cho giới đầu tư kỳ vọng vào tương lai? Kinh doanh phần mềm có thể đem lợi nhuận cao, nhưng còn chiếm tỷ trọng thấp trong doanh thu của FPT. Suất đầu tư Đại học FPT cũng chỉ ở mức 10.735.355 USD với dự kiến tỷ suất hoàn vốn nội bộ (IRR) là 26% và sẽ hoàn vốn sau 7 năm. Hai dự án văn phòng tại Hà Nội và TP.HCM khá hơn chút ít, song khó tạo ra cú đột phá về lợi nhuận trong tương lai.
Thế mạnh lớn nhất của FPT chính là kinh doanh điện thoại di động với 80% thị phần. Doanh thu từ lĩnh vực này (xấp xỉ 4.700 tỉ đồng) chiếm khoảng 60% tổng doanh thu. Thế mạnh trên cũng có thể biến thành nguy cơ nếu FPT mất đi quyền đại lý độc quyền cho một số hãng cung cấp điện thoại di động. Nguy cơ này là hoàn toàn có thật vì Việt Nam vừa gia nhập WTO.
Nhà đầu tư đã đẩy thị giá FPT ra xa giá trị thực của nó, khiến cho việc đầu tư vào cổ phiếu này như một canh bạc tiềm ẩn rủi ro rất cao.

PNJ dự kiến lỗ ròng gần 6.300 tỷ đồng trong năm 2026
CTCP Vàng bạc Đá quý Phú Nhuận (mã PNJ-HOSE) công bố thông tin về việc thông qua bổ sung, cập nhật Tài liệu họp Đại hội đồng cổ đông bất thường năm 2026. Trong đó, lợi nhuận sau thuế dự kiến từ 2.828 tỷ thành -6.270,55 tỷ đồng.
Bà Nguyễn Thị Như Loan trở lại vị trí Tổng giám đốc QCG
Hội đồng quản trị QCG thông qua việc miễn nhiệm chức danh Tổng giám đốc - Người đại diện theo pháp luật của công ty đối với ông Nguyễn Quốc Cường.
HFIC không bán được 27,4 triệu quyền mua trái phiếu CII426001
Công ty Đầu tư Tài chính Nhà nước TP.HCM (HFIC) vừa báo cáo kết quả giao dịch quyền mua trái phiếu chuyển đổi của CTCP Đầu tư Hạ tầng Kỹ thuật TP.HCM (mã CII-HOSE).
KOS giải trình lần thứ 3 về cổ phiếu giảm sàn liên tiếp
Chốt phiên ngày 12/10, giá cổ phiếu này giảm thêm 6,96% xuống 9.630 đồng/cổ phiếu.
VCAM thoái vốn, rời ghế cổ đông lớn tại VCI
VCAM đã bán ra thành công 580.500 cổ phiếu VCI, chiếm 0,05% đã đăng ký, từ ngày 15/9/2026 đến ngày 8/10/2026.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

