




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi vay tiêu dùng ngóng hành lang pháp lý


Tiềm năng của thị trường tài chính tiêu dùng Việt Nam được đánh giá là rất lớn
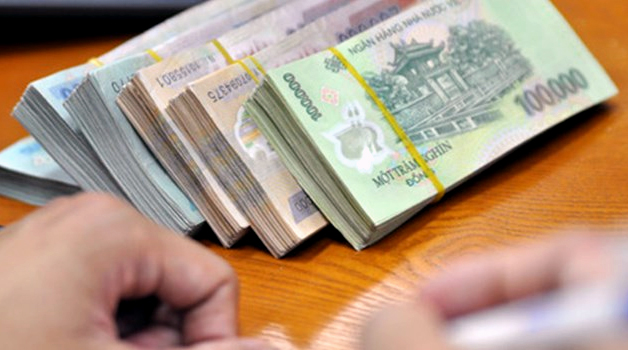
Với ưu thế giải ngân nhanh chóng, đơn giản, không cần tài sản thế chấp, vay tiêu dùng tại các công ty tài chính đang là lựa chọn của nhiều khách hàng có thu nhập trung bình.
Tuy nhiên, sự chênh lệch lãi suất giữa các khoản vay tiêu dùng tại ngân hàng và các công ty tài chính đang đặt ra những thắc mắc cho người tiêu dùng.
Giải mã chênh lệch
Với quy mô dân số trên 90 triệu người, trong đó 51,6% là dân số trẻ đang ở độ tuổi lao động, tiềm năng của thị trường tài chính tiêu dùng Việt Nam được đánh giá là rất lớn.
Nếu như tại các nước phát triển, tín dụng tiêu dùng có thể chiếm từ 17-18% GDP, thì ở Việt Nam, con số này hiện mới chỉ ở mức 5-6%. Đón bắt xu thế, hàng loạt công ty tài chính đã hình thành, cung cấp nhiều dịch vụ đa dạng và hướng tới những khách hàng có thu nhập từ mức trung bình.
Đây chính là những đối tượng khách hàng ít có cơ hội tiếp cận được với các khoản vay có tài sản thế chấp tại ngân hàng.
Trong 10 năm phát triển tại Việt Nam, thị trường tài chính tiêu dùng đã có sự tăng trưởng mạnh mẽ. Hoạt động cho vay tiêu dùng của các tổ chức tín dụng về cơ bản đã đáp ứng tốt nhu cầu của người dân, làm tăng khả năng tiếp cận tài chính, góp phần kích thích tiêu dùng từ đó hỗ trợ tăng trưởng kinh tế.
Theo dự đoán của các chuyên gia, trong vòng 5 năm tới, dư nợ cho vay tiêu dùng của Việt Nam có thể đạt tới 10% GDP, bình quân mỗi năm tăng trưởng 20%.
Tuy nhiên trên thực tế, hầu hết các công ty tài chính hiện nay đang cho vay tiêu dùng với mức lãi suất phổ biến khoảng 20-30%/năm, hoặc thậm chí cao hơn trong khi mức lãi suất này tại các ngân hàng thương mại chỉ khoảng 10-13%/năm.
Điều này tạo nên một tâm lý e dè trong dư luận, đồng thời làm hạn chế khả năng tiếp cận và mở rộng khách hàng của bản thân các công ty tài chính.
Lý giải về điều này, chuyên gia tài chính Lê Xuân Nghĩa cho rằng, việc áp dụng lãi suất cao tại các công ty tài chính là điều dễ hiểu, bởi rủi ro cao thì luôn đi song hành với lãi suất cao.
Khoản vay tại các ngân hàng thương mại có mức lãi suất thấp hơn là do các khoản vay này có giá trị lớn, thời gian dài và có tài sản đảm bảo, còn so với những rủi ro tiềm ẩn của loại hình vay tiêu dùng tín chấp (khoản vay nhỏ, thời gian ngắn, không có tài sản thế chấp) thì mức lãi suất này mới chỉ đủ bù đắp cho các chi phí vận hành.
Theo ông Lê Xuân Nghĩa, thực tế hoạt động của các công ty tài chính cho thấy họ mới chỉ đang thực hiện mục tiêu chủ yếu là chiếm lĩnh thị phần. Vì vậy, các công ty tài chính đều tạo cơ hội thuận lợi tối đa để người tiêu dùng tiếp cận được dễ dàng với các khoản vay.
Các yêu cầu đối với hồ sơ vay vốn tại các công ty tài chính thường rất đơn giản, nhưng nếu công ty tài chính làm ẩu thì cũng chính họ đang tự chuốc lấy phần rủi ro cao hơn về phía mình.
Một số chuyên gia tài chính cũng nhìn nhận, do chi phí hoạt động cho vay tiêu dùng khá cao vì các khoản vay thường có thời hạn rất ngắn (từ 6 - 24 tháng), giá trị nhỏ, thậm chí nhiều khoản vay chỉ vài triệu đồng nhưng yêu cầu chung là phải làm thủ tục xét duyệt đơn giản, nhanh chóng, ngoài ra chi phí vận hành tại các công ty tài chính cũng tương tự như các ngân hàng thương mại nên vô hình chung làm tăng chi phí quản lý của các công ty tài chính.
Bên cạnh đó, theo Luật Các tổ chức tín dụng, công ty tài chính không được huy động vốn từ thị trường bán lẻ là dân cư mà chỉ được huy động vốn từ thị trường bán buôn, như vay vốn nước ngoài, vay liên ngân hàng, hoặc từ tổ chức tài chính khác..., điều này cũng đã làm tăng chi phí vốn của các công ty tài chính cao hơn so với những loại hình cho vay khác.
Ngóng hành lang pháp lý
Hiện Ngân hàng Nhà nước đang dự thảo thông tư quy định về hoạt động tín dụng tiêu dùng của công ty tài chính. Sau khi hoàn thiện và áp dụng trên thực tế, thông tư này sẽ là hành lang pháp lý quan trọng để quản lý hoạt động cho vay tiêu dùng tốt hơn nữa.
Bên cạnh đó, với việc Bộ luật Dân sự đang được rà soát, sửa đổi thì nội dung quy định về lãi suất cho vay tối đa của các giao dịch dân sự cũng cần được sửa đổi để khắc phục các bất cập trong thời gian qua.
Hiện tại, nếu không có loại hình tín dụng tiêu dùng, có lẽ không ít người dân sẽ phải tìm đến tín dụng “đen”. So với lãi suất cho vay cầm đồ hiện lên tới trên 100% và thậm chí là vài trăm %/năm, thì lãi suất cho vay tiêu dùng của các công ty tài chính thấp hơn nhiều.
Nhưng bên cạnh đó, vẫn có nhiều trường hợp khách hàng nhầm lẫn, hoặc chưa hiểu hết về mức lãi suất cho vay giữa các ngân hàng thương mại với các công ty tài chính, không đọc kỹ những điều khoản hợp đồng, đã dẫn đến không hiểu đúng nghĩa vụ trả lãi, gây kiện cáo hoặc không trả được nợ.
Bởi vậy, việc tạo hành lang pháp lý để phát triển thị trường tài chính tiêu dùng là hết sức cần thiết, theo hướng bảo đảm tính chủ động của tổ chức tín dụng, sự minh bạch, lành mạnh trong áp dụng lãi suất cho vay để tăng tính cạnh tranh.
Nhiều ý kiến từ giới chuyên môn cho rằng, cơ quan chức năng cần củng cố hoặc ban hành thêm các quy định chi tiết về tiêu chuẩn hoạt động của các công ty tài chính trong lĩnh vực cho vay tiêu dùng như nâng cao điều kiện cấp phép đối với hoạt động cho vay tiêu dùng; quy định về các hệ số đảm bảo an toàn, tiêu chuẩn quản trị như chi phí quản lý, thù lao nhà quản lý… để tạo hành lang pháp lý cho hoạt động của các công ty tài chính.
Ngoài ra, cũng cần nâng cao yêu cầu về quản lý rủi ro tín dụng; thực hiện phân loại, chấm điểm khách hàng, tránh tình trạng khách hàng tốt phải chịu lãi suất cao gánh rủi ro của khách hàng tín nhiệm thấp, nhằm bảo đảm quyền lợi cho khách hàng và nâng cao uy tín của các công ty tài chính.

Đồng bộ công nghệ, chính sách để hình thành công nghiệp sản xuất nguyên liệu dược phẩm
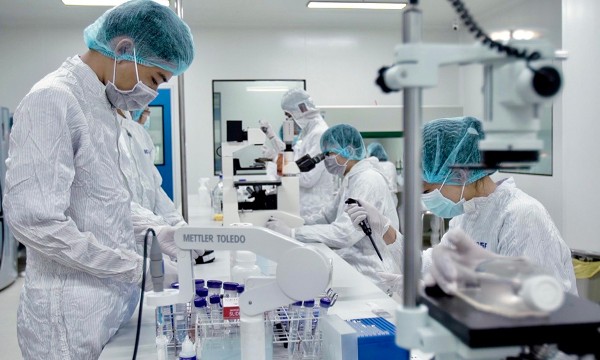
Ngành dược trong nước đã có hệ thống nhà máy sản xuất thuốc thành phẩm tương đối phát triển, nhưng phần lớn nguyên liệu đầu vào vẫn phải nhập khẩu. Chương trình phát triển công nghiệp hóa dược đến năm 2030, tầm nhìn 2045 đặt mục tiêu từng bước hình thành năng lực sản xuất trong nước. Tuy vậy, bài toán công nghệ, vốn và thị trường vẫn là những thách thức lớn...
GEEC 2027: Điểm hẹn toàn cầu kết nối vốn, công nghệ và đối tác năng lượng
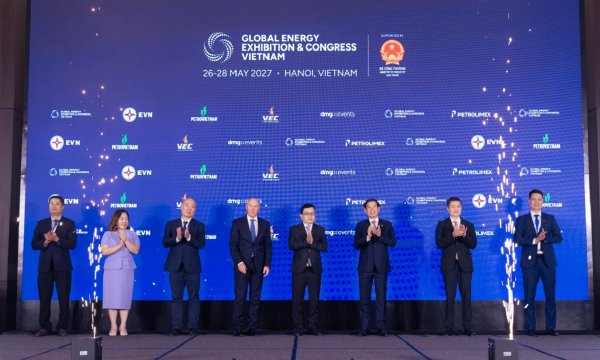
Trước nhu cầu vốn đầu tư cho nguồn và lưới điện giai đoạn 2026 – 2030 lên tới 136,3 tỷ USD, việc tổ chức GEEC 2027 tại Hà Nội mang ý nghĩa chiến lược. Đây là nền tảng thiết thực giúp thu hút FDI, tiếp cận công nghệ, kết nối đối tác quốc tế, bảo đảm an ninh năng lượng và khẳng định vị thế Việt Nam…
Xuất khẩu bao bì còn khiêm tốn: Cần hỗ trợ bài bản để vượt chuẩn quốc tế
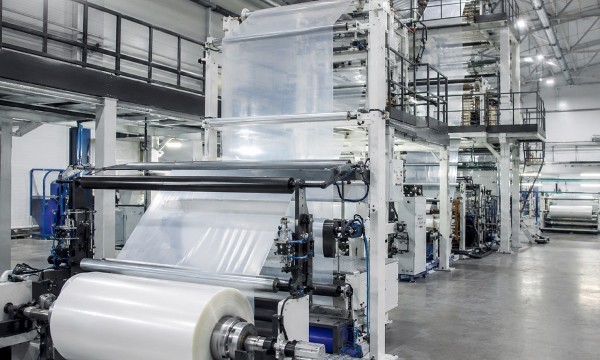
Dù hiện diện tại 172 thị trường, ngành bao bì Việt Nam vẫn khai thác rất khiêm tốn. Doanh nghiệp đang đối mặt ba rào cản lớn về quy định nhập khẩu, tiêu chuẩn nhà mua hàng và năng lực chứng minh sự phù hợp, đòi hỏi hỗ trợ bài bản hơn...
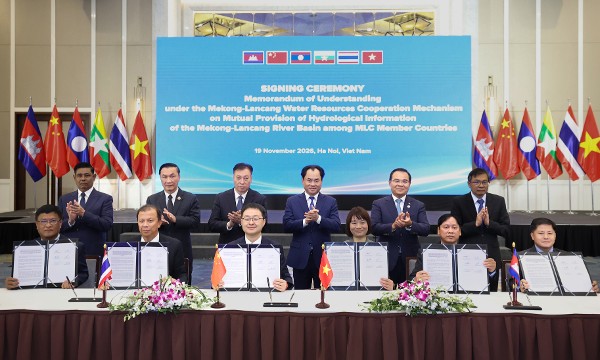
Sáu quốc gia tăng cường hợp tác quản lý nguồn nước Mekong - Lan Thương
Việc sáu quốc gia thống nhất chia sẻ thông tin thời gian thực tại 24 trạm thủy văn trọng điểm được kỳ vọng tạo bước tiến mới trong phối hợp quản lý nguồn nước, dự báo thiên tai và ứng phó với biến đổi khí hậu trên lưu vực Mekong - Lan Thương...
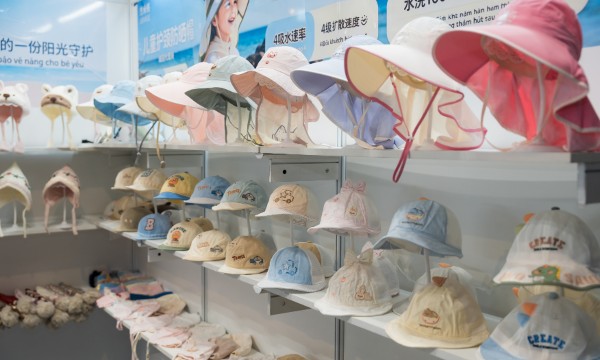
Ba triển lãm Lifestyle quốc tế mở rộng cơ hội kết nối cung - cầu
Chuỗi triển lãm Lifestyle 2026 sẽ giúp nhà sản xuất tìm kiếm đối tác phân phối, thương hiệu tiếp cận khách hàng mới, nhà mua hàng khám phá nguồn cung và người tiêu dùng trực tiếp trải nghiệm sản phẩm…





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





 Nhiều giải pháp tạo đơn hàng cho doanh nghiệp nhỏ và vừa
Theo Thủ tướng Chính phủ, sẽ áp dụng những cơ chế khuyến khích mạnh để các doanh nghiệp nước ngoài cam kết chuyển giao công nghệ; tăng cường sử dụng nhà cung ứng là các doanh nghiệp Việt Nam; tăng cường đào tạo nguồn nhân lực chất lượng cao cho các doanh nghiệp tham gia chuỗi cung ứng của Việt Nam.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...