




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lại ế như… trái phiếu!


Liên tiếp những phiên đấu thầu chỉ lẻ tẻ vài nhà đầu tư tham gia, kết quả phổ biến là thất bại
Liên tiếp những phiên đấu thầu chỉ lẻ tẻ vài nhà đầu tư tham gia, kết quả phổ biến là thất bại.
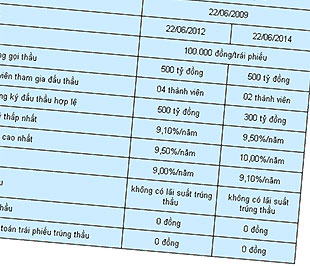
Hôm nay (26/6), lại thêm một phiên đấu thầu trái phiếu Chính phủ do Ngân hàng Phát triển Việt Nam (VDB) phát hành thất bại. Tổng khối lượng gọi thầu chỉ 500 tỷ đồng cho kỳ hạn 2 năm và 500 tỷ đồng cho kỳ hạn 10 năm, nhưng tương ứng chỉ có 300 tỷ đồng và 58 tỷ đồng tổng số tiền đăng ký đấu thầu hợp lệ.
Nếu số đăng ký trên được “khớp”, cũng khó có thể gọi là thành công khi ở kỳ hạn 10 năm lượng gọi được chỉ hơn 10%. Và kết quả chung là 0 tỷ đồng gọi được cho cả hai loại kỳ hạn!
Vẫn duy nhất một lý do trong loạt phiên đấu thấu thất bại gần đây, lãi suất nhà đầu tư “đòi” đều quá cao so với lãi suất trần. Như ở phiên đấu giá trên, ở kỳ hạn 2 năm, lãi suất đăng ký cao nhất lên tới 9,3%/năm, trong khi trần là 8,7%/năm; ở kỳ hạn 10 năm, mức cao nhất là 9,5%, thấp nhất là 9,4%/năm, nhưng lãi suất trần chỉ là 9,2%/năm.
Nhìn lại, trong 10 phiên đầu thấu trái phiếu các loại gần nhất, như trái phiếu Chính phủ do Ngân hàng Phát triển Việt Nam phát hành, do Ngân hàng Chính sách Xã hội phát hành có Chính phủ bảo lãnh, hay ngay cả trái phiếu được Chính phủ bảo lãnh phát hành của Công ty Đầu tư Phát triển Đường cao tốc Việt Nam… cũng đều có kết quả chung là không huy động được đồng nào, hoặc rất ít.
Trong quy chế đấu thầu, có cạnh trạnh lãi suất hay không cũng không quan trọng, bởi có những phiên chỉ có duy nhất 1 nhà đầu tư tham gia; khá hơn thì có được 2, 3, nhiều nhất là 4 thành viên. Trong 10 phiên gần nhất, tất cả đều không gọi được vốn, hoặc không gọi đủ. Và “thành công” nhất là phiên ngày 24/6, trái phiếu được Chính phủ bảo lãnh phát hành do Ngân hàng Chính sách Xã hội phát hành, gọi được 1.500 tỷ đồng/2.000 tỷ đồng đưa ra đấu thầu.
Hiện đã có khá nhiều bình luận, phân tích về hoạt động đấu thầu nói trên. Nguyên nhân chính là cơ chế lãi suất trần và trần lại suất không hấp dẫn và không phản ánh được yêu cầu của thực tế. Đáng chú ý là với những trái phiếu có kỳ hạn 2 năm, thậm chí 10 năm, nhà đầu tư khó có thể “đánh cược” với cái giá mà nhà phát hành đưa ra, dù lợi thế của trái phiếu là độ an toàn.
Nếu vài phiên thất bại, có thể xem đó là một phép thử đối với thị trường. Các đầu mối phát hành theo đó xem xét, tính toán để có thể có những điều chính hợp lý nhằm gọi vốn thành công; xem đó là một phản ứng linh hoạt với thị trường. Tất nhiên, lãi suất là một gánh nặng chi phí tương lai, nhưng một loạt thất bại như thế có ảnh hưởng đến các dự án, mục đích gọi vốn hay không?

Blog chứng khoán: Tiền bắt đáy thăm dò
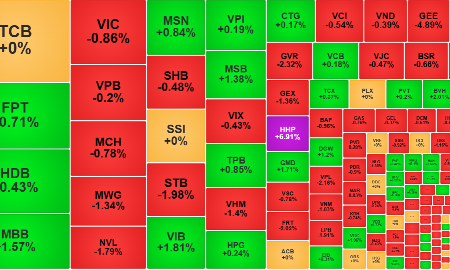
Cuối cùng thì các trụ cũng làm được việc, VHM phá đáy tạo sức ép mạnh lên điểm số khiến VNI gia tăng quán tính giảm rõ rệt. Tuy chỉ số rất yếu nhưng giao dịch ở cổ phiếu lại có tín hiệu khởi sắc.
Tăng cường kết nối, thu hút dòng vốn từ Luxembourg vào thị trường chứng khoán Việt Nam
“Với quy mô tài sản của các quỹ đầu tư tại Luxembourg lên tới 9.000 tỷ euro, tôi hy vọng một phần nguồn vốn này sẽ được đầu tư vào thị trường Việt Nam”, Bộ trưởng Bộ Tài chính Đại Công quốc Luxembourg Gilles Roth chia sẻ.
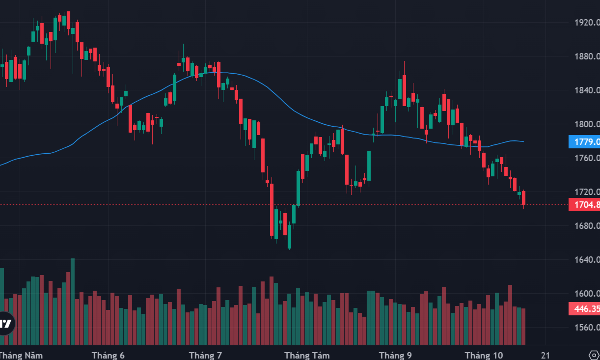
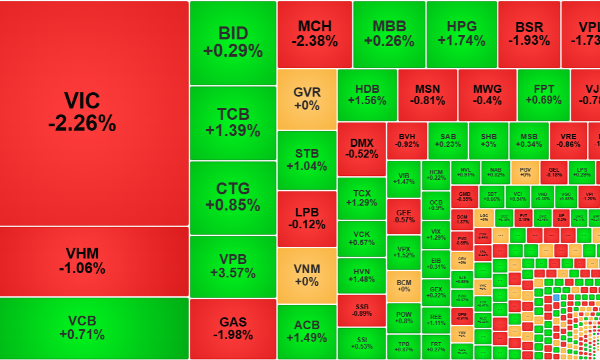
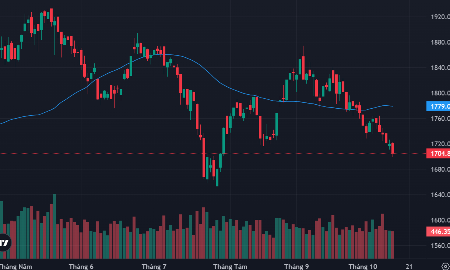
Cổ phiếu trụ “phá đáy”, VN-Index rơi về sát mốc 1700 điểm
Áp lực bán tăng đột biến ở VHM từ khoảng 1h30 trở đi khiến cổ phiếu trụ này gần như “rơi tự do”. VIC cũng suy yếu thêm kết hợp với VPL, VRE đã khiến VN-Index hoàn toàn thủng đáy ngắn hạn, rơi về 1704,87 điểm.
IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Đồng USD xuống thang từ đỉnh 18 tháng
Cùng với sự suy yếu của USD, đồng euro đã phục hồi từ mức thấp nhất trong khoảng 17 tháng...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...