




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


KBSV hạ dự báo lợi nhuận toàn thị trường, chỉ tăng 14% năm 2024 nhưng vẫn là mức cao


Công ty chứng khoán KBSV hạ dự báo mức tăng trưởng EPS toàn thị trường từ 19% ở báo cáo chiến lược kỳ trước xuống 14% so với cùng kỳ 2023...
Mùa kết quả kinh doanh đang đến gần, Chứng khoán KBSV cũng vừa đưa ra dự báo tăng trưởng EPS toàn thị trường với thay đổi đáng kể so với trước đó.
Theo đó, KBEV hạ dự báo mức tăng trưởng EPS toàn thị trường từ 19% ở báo cáo chiến lược kỳ trước xuống 14% so với cùng kỳ 2023. Đây vẫn được coi là mức tăng trưởng cao, phản ánh quan điểm KBSV về việc hoạt động sản xuất kinh doanh của hầu hết doanh nghiệp niêm yết trên HOSE đã tạo đáy trong năm 2023, và bước sang chu kỳ hồi phục mới trong năm 2024.
Các yếu tố đóng vai trò cho hỗ trợ sự tăng trưởng trở lại của các doanh nghiệp bao gồm: Chính sách tiền tệ với xu hướng nới lỏng là chủ đạo và mặt bằng lãi suất mặc dù chịu nhiều áp lực tăng trở lại những vẫn duy trì ở mức nền thấp trong 2024; Chính sách hỗ trợ khác của Chính phủ như thúc đẩy Đầu tư công, miễn giảm thuế, thu hút vốn FDI….
Các đơn hàng xuất nhập khẩu và công suất dây chuyền sản xuất được gia tăng nhanh chóng trong bối cảnh thương mại song phương giữa Mỹ và Việt Nam được thúc đẩy khi kỳ vọng Việt Nam được công nhận là nền kinh tế thị trường.
Dù vậy, việc hạ dự phóng này phản ánh quan điểm thận trọng của KBSV về triển vọng kinh doanh của 2 ngành chính là ngân hàng và bất động sản sau khi số liệu kinh doanh quý 1 được công bố, cùng các diễn biến mới về mặt bằng lãi suất.
Cụ thể, lãi suất huy động tăng từ cuối quý 1 sẽ tác động tiêu cực đến NIM của các ngân hàng, bên cạnh vấn đề về chất lượng tài sản vẫn cần phải theo dõi thêm. Trong khi đó, hoạt động kinh doanh của các doanh nghiệp bất động sản chưa cho thấy tín hiệu khả quan hơn và chi phí lãi vay vẫn đang bào mòn đáng kể lợi nhuận của hầu hết các công ty trên sàn.
Ở chiều ngược lại, 4 ngành được KBSV nâng dự phóng bao gồm: Hàng tiêu dùng không thiết yếu, Công nghiệp, Nguyên vật liệu, Năng lượng, với mức tăng lần lượt là 159%, 50%, 36%, 17% so với dự báo đưa ra trong báo cáo chiến lược quý trước. Cơ sở cho sự điều chỉnh đến từ việc phần lớn lợi nhuận các doanh nghiệp thuộc những lĩnh vực trên hồi phục vượt xa kỳ vọng của thị trường, đặc biệt là các công ty vốn hóa đầu ngành như MWG, FRT, HVN, VJC, HPG, PLX, PVD trong quý đầu tiên của 2024.
Mới đây, 13 doanh nghiệp cũng chính thức đưa ra ước tính kết quả kinh doanh hoặc công bố báo cáo tài chính cho cùng quý, trong đó: Tổng lợi nhuận sau thuế Q2/2024 của 13 doanh nghiệp này giảm 10,4% so với cùng kỳ 2023, do kết quả kinh doanh kém tích cực của ACV (Cảng hàng không) và OIL (Xăng dầu).
Trước đó, SSI ước tính lợi nhuận trước thuế quý 2 của ACV ước đạt 2.354 tỷ đồng, giảm 27% so với cùng kỳ năm ngoái. Tuy nhiên, lũy kế 6 tháng đầu năm nay, ACV ghi nhận tổng doanh thu hơn 11.000 tỷ đồng, tăng 21,7% lợi nhuận trước thuế ước đạt 5.983 tỷ đồng, tăng gần 14% so với cùng kỳ.
Ngược lại, nhóm có tăng trưởng lợi nhuận mạnh so với cùng kỳ bao gồm Chứng khoán (MBS), Phân bón (DDV, BFC), Hóa chất (CSV), Lốp xe (CSM) và Thủy sản (ANV). Đây cũng là các nhóm được dự báo có kết quả kinh doanh tích cực trong quý 2 vừa qua.
MBS là công ty chứng khoán đầu tiên công bố báo cáo tài chính Q2/2024, với lợi nhuận sau thuế đạt 217 tỷ đồng duy trì mức tăng trưởng cao so với cùng kỳ năm 2023 tăng 75,4% và so với quý 1/2024 ( 18,7%). Động lực chính cho tăng trưởng này đến từ hoạt động cho vay margin chủ yếu nhờ mở rộng quy mô dư nợ margin trong khi mảng Tự doanh có lợi nhuận tăng thấp và Môi giới ghi nhận sụt giảm tương đối.
Đối với triển vọng thị trường trong năm 2024, KBSV giảm mức điểm kỳ vọng của chỉ số VN-Index thời điểm cuối năm xuống 1.320 điểm từ mức 1.360 điểm. "Điều này là hệ quả của việc đồng thời hạ mức P/E mục tiêu của chỉ số xuống 15 lần (từ mức 15,3 trong báo cáo gần nhất - phản ánh dự báo về mức nền lãi suất tăng cao hơn), và hạ dự phóng tăng trưởng lợi nhuận các doanh nghiệp niêm yết trên sàn HSX xuống 14% từ mức 19% trong báo cáo gần nhất", KBSV nhấn mạnh.
Đọc bài theo từ khoá

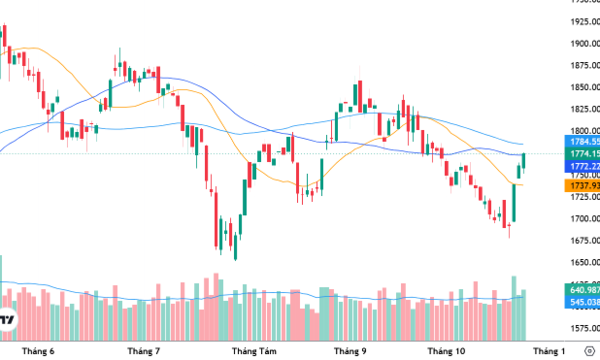
Xu thế dòng tiền: Thị trường thực sự đã chạm đáy?
Thị trường kết thúc chuỗi 4 tuần giảm liên tiếp bằng diễn biến bất ngờ ngày 21/10 khi VN-Index đột ngột đảo chiều tăng mạnh kỷ lục kể từ đầu tháng 4/2026. Chỉ số tăng 2,8% tương đương 46,7 điểm, tạo thêm dư địa lớn cho mốc đáy ngắn hạn vừa đạt được.
VN-Index hồi phục mạnh, mục tiêu 1800 điểm trước áp lực rung lắc
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 26-30/10/2026.
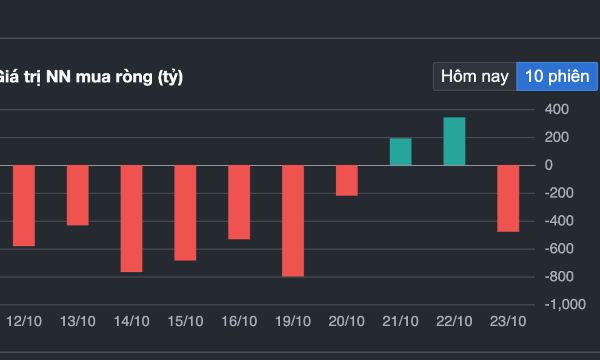
Khối ngoại lại bán ròng gần 500 tỷ phiên cuối tuần
Nhà đầu tư nước ngoài tiếp tục bán ròng. Giá trị mua đạt 1.807,54 tỷ đồng, trong khi giá trị bán lên tới 2.287,58 tỷ đồng, tương ứng bán ròng 480,04 tỷ đồng.
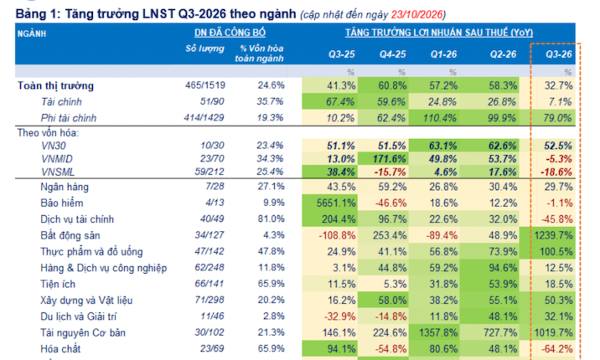
Đã có 465 doanh nghiệp công bố lợi nhuận quý 3/2026, tăng trưởng 32,7%, Dầu khí dẫn đầu
Tính đến ngày 23/10/2026, đã có 465/1.519 doanh nghiệp và ngân hàng niêm yết, đại diện 24,6% vốn hóa toàn thị trường, công bố báo cáo tài chính hoặc ước tính sơ bộ kết quả kinh doanh quý III/2026.
Dấu ấn kinh tế thế giới tuần 18-24/10/2026: Vàng và cổ phiếu AI bị bán tháo, giá dầu tăng mạnh, kỳ vọng lãi suất Fed dịch chuyển
Những dấu hiệu “tăng nhiệt” của xung đột ở Vùng Vịnh đẩy giá dầu thô lên mức cao nhất 6 tháng trong tuần này, nhưng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong thời gian còn lại của năm nay lại giảm mạnh...





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...