




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


IPO Vietinbank vẫn còn là ẩn số


Ngân hàng Công thương Việt Nam (Vietinbank) đã bắt đầu chiến dịch bán đấu giá cổ phần lần đầu ra công chúng

Ngân hàng Công thương Việt Nam (Vietinbank) đã bắt đầu chiến dịch bán đấu giá cổ phần lần đầu ra công chúng.
Ban lãnh đạo ngân hàng này tin rằng cuộc đấu giá sẽ thành công vì Vietinbank có chất lượng tín dụng, quy mô tài sản và giàu tiềm năng bậc nhất hiện nay. Liệu nhà đầu tư có quan tâm và đăng ký tham gia đấu giá hay không, câu trả lời chỉ có thể biết được vào cuối ngày 19/12, khi thời hạn đăng ký kết thúc.
Những thông tin tốt
Theo bản công bố thông tin và trả lời của vị Chủ tịch Hội đồng Quản trị Vietinbank trong buổi roadshow ngày 16/12/2008, đây đang là một trong số ít ngân hàng tốt nhất Việt Nam hiện tại, bởi:
- Thương hiệu Vietinbank được các tổ chức nước ngoài đánh giá cao.
- Mạng lưới hoạt động rộng khắp gồm một hội sở chính, 3 sở giao dịch, 138 chi nhánh, 188 phòng giao dịch… phân bố rộng khắp 56 tỉnh thành phố; có quan hệ đại lý với trên 800 ngân hàng và định chế tài chính của 90 quốc gia. Đặc biệt Vietinbank đã có trường đào tạo và phát triển nguồn nhân lực mà chưa ngân hàng nào có được.
- Vietinbank đang sở hữu tài sản là bất động sản khổng lồ 563.284 m2 đất, có vị trí rất đáng tiền, mà không có bất kỳ ngân hàng nào ở Việt Nam có được. Nhiều vị trí đất đẹp ở Hà Nội, Tp.HCM, Đà Nẵng đã và đang được xây dựng thành các văn phòng làm việc hoành tráng. Vietinbank đã chi ra 54 triệu USD để có giấy chứng nhận quyền sử dụng đầt và đã được đưa vào chi phí năm 2008. Có thể xem như chi phí thuê đất / văn phòng bằng 0 trong những năm tới.
- Vietinbank có tỷ lệ nợ xấu thấp: 1,02% năm 2007.
- Vietinbank đã thay đổi tên, logo và đăng ký bản quyền quốc tế thể hiện quyết tâm đổi mới.
Những thông tin trên có thể xem là sẽ ảnh hưởng tích cực đến giá trị cổ phiếu Vietinbank, mặc dù các cách tiếp cận truyền thống định giá cổ phiếu không lượng hóa để bao hàm hết được.
Những thông tin làm yếu giá trị
- Trong bản công bố thông tin IPO, người ta chưa thấy rõ được tầm nhìn, mục tiêu, chiến lược cũng như các kế hoạch hành động để đạt được mục tiêu.
- Nhân sự của ngân hàng khá đông, trên 14 ngàn nhân viên.
- Giới thiệu về ban lãnh đạo và điều hành ngân hàng quá vắn tắt. Nhà đầu tư rất muốn biết thông tin về độ tuổi, trình độ học vấn và kinh nghiệm quản lý ngân hàng của Hội đồng Quản trị và Ban giám đốc.
- Các số liệu trong báo cáo tài chính 2007 và 9 tháng năm 2008 chưa đủ để chứng minh Vietinbank hoạt động hiệu quả. Chỉ tiêu ROA thấp: 0,76% (2007); ROE 14,12% (2007), trong khi kỳ vọng về các chỉ tiêu này cần phải đạt trên 1,5% và trên 20% tương ứng.
- Kế hoạch kinh doanh cho những năm tiếp theo chưa phản ánh được kỳ vọng của nhà đầu tư. Cụ thể, mức chi cổ tức năm 2009 dự kiến 323 VND; năm 2010 là 437 VND là quá thấp, chỉ bằng 1,6% và 2,2 % so với giá khởi điểm 20.000 VND.
- Sau cổ phần hóa, nhà nước vẫn nắm giữ 80% cổ phần chi phối và việc nhiều nhà đầu tư rất e ngại về việc khó thay đổi lề lối và tác phong làm việc là có cơ sở.
- Thời gian niêm yết cổ phiếu sau cổ phần cũng chưa có lộ trình cụ thể, khi bài học từ IPO của Vietcombank, Bảo Việt, Sabeco, Habeco đã làm nản lòng nhiều nhà đầu tư.
- Thặng dư vốn sau IPO hiện chưa biết rõ nhà nước sẽ cho phép Vietinbank được giữ lại hay phải nộp.
Thử định giá
Chúng tôi có sử dụng nhiều cách tiếp cận nhằm đánh giá Vietinbank ở các góc độ khác nhau với những giả định khác nhau dựa trên cách nhìn nhận và đánh giá Vietinbank của từng đối tượng nhà đầu tư.
Trên cơ sở đó, chúng tôi đưa ra 4 phương pháp định giá dưới đây nhằm giúp quý nhà đầu tư có được cái nhìn đa dạng hơn về giá trị của Vietinbank.
Các phương pháp sử dụng bao gồm: phương pháp so sánh P/E (
thị giá/thu nhập cổ phiếu)
, phương pháp so sánh P/B (
thị giá/giá trị sổ sách cổ phiếu)
, phương pháp chiết khấu dòng tiền đối với vốn chủ sở hữu (FCFE - mô hình tăng trưởng 4 giai đoạn có điều chỉnh), phương pháp chiết khấu dòng cổ tức (DDM).
Ngoài ra, các nhà đầu tư còn có thể tham khảo thêm phương pháp so sánh PE với hai ngân hàng có cùng qui mô với Vietinbank của Trung Quốc là Bank of Ningbo và Bank of Nanjing.
Đây là hai trong tổng số 114 ngân hàng cấp thành phố (city commercial banks) thuộc sở hữu nhà nước tiến hành cổ phần hóa thông qua IPO từ giữa năm 2007. Các ngân hàng này có quy mô rất gần với Vietinbank, có tổng tài sản 10,4 tỷ USD và 10,3 tỷ USD, với ROE khoảng 14,5%-16% và ROA khoảng 1,4%.
| STT | Phương pháp đánh giá | Giá cổ phiếu dao động | Giá cổ phiếu trung bình ước tính (VND) |
| 1 | P/E - Thị giá/thu nhập cổ phiếu | 8.500-11.300 | 10.500 |
| 2 | P/B - Thị giá/giá trị sổ sách cổ phiếu | 10.200-19.000 | 17.000 |
| 3 | FCFE - Chiết khấu luồng tiền cổ đông | 12.500-26.000 | 21.500 |
| 4 | DDM - Chiết khấu dòng cổ tức | 13.800-21.500 | 16.600 |
| 5 | So sánh với ngân hàng cùng quy mô của Trung Quốc | 16.600 |
Lựa chọn giá nào?
Mỗi nhà đầu tư sẽ có quan điểm riêng của mình về định giá cổ phiếu Vietinbank. Chúng tôi dự đoán:
- Nhà đầu tư ngắn hạn sẽ định giá Vietinbank dựa trên việc so sánh các chỉ tiêu tài chính của Vietinbank với các ngân hàng đã niêm yết như ACB, STB và các ngân hàng chưa niêm yết như VCB, MB, HBB, Eximbank… để đi đến quyết định có nên hay không tham gia IPO.
- Nhà đầu tư có tổ chức dài hạn quan tâm trước tiên đến việc bảo toàn vốn. Cổ tức được chia hàng năm cần phải đủ để bù đắp chi phí vốn. Phương pháp định giá dựa trên chiết khấu luồng cổ tức có lẽ phù hợp hơn đối với nhà đầu tư này khi xác định giá trị Vietinbank và mức giá dao động trong khoảng 15-18 nghìn đồng với giả định tỷ lệ cho trả cổ tức 10-12%/năm;
- Nhà đầu tư chiến lược nước ngoài: nếu được lựa chọn, họ sẽ trở thành cổ đông lớn nắm giữ 5% vốn điều lệ. Kỳ vọng của cố đông chiến lược nước ngoài có lẽ khác hẳn với nhà đầu tư trong nước. Họ sẽ tham gia vào quá trình ra quyết định và kỳ vọng tạo ra những thay đổi căn bản về phương thức quản lý điều hành của Vietinbank. Mô hình tăng trưởng 4 giai đoạn có lẽ phù hợp với nhà đầu tư này. Và vì thế nếu tham gia, họ có thể trả giá cao hơn giá khởi điểm.
Tuy nhiên, chúng tôi cũng lưu ý là các cách tiếp cận truyền thống chỉ dựa trên những thông tin tài chính hiện thời, do đó không bao hàm được những giá trị nội tại của Vietinbank như thương hiệu, kinh nghiệm quản lý, mạng lưới hoạt động, những quan hệ tiềm năng, giá trị của những tài sản ngầm, tài sản vô hình, giá trị của tài sản là bất động sản... Vì vậy, nhà đầu tư cần tìm hiểu thêm về các thông tin này để ra quyết định hợp lý.
* Nhóm tác giả thuộc Phòng Phân tích Đầu tư, Công ty Cổ phần Chứng khoán Tân Việt (TVSI).

Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
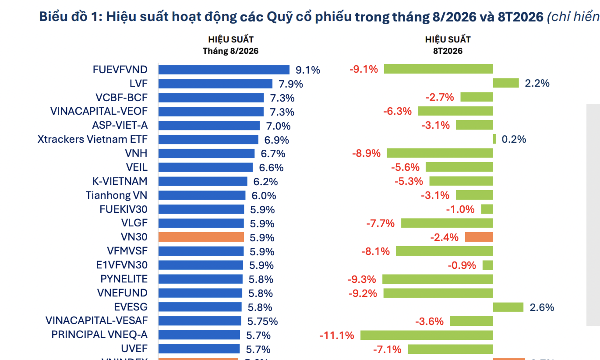
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
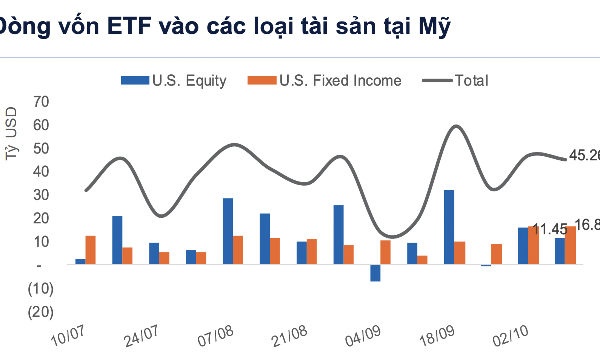
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
VinaCapital: Đầu tư hạ tầng và cải cách thể chế mở đường cho tăng trưởng dài hạn
Theo VinaCapital, cải cách thể chế “Đổi mới 2.0” và đẩy mạnh đầu tư công được kỳ vọng thúc đẩy tăng trưởng, tháo gỡ điểm nghẽn hạ tầng, pháp lý, qua đó củng cố sức hút dòng vốn dài hạn trong bối cảnh Việt Nam bước vào chu kỳ phát triển mới...
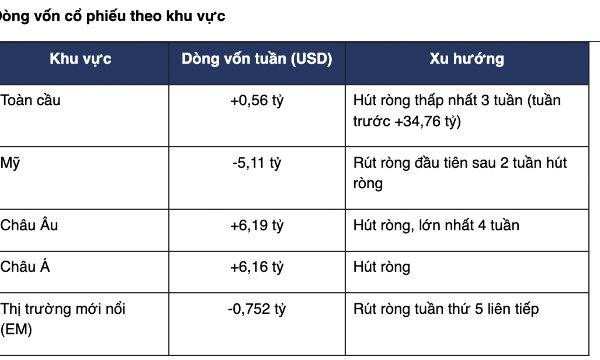
Quỹ cổ phiếu Mỹ bị rút ròng hơn 5 tỷ USD, tiền chảy sang khu vực châu Á
Việc dòng tiền đảo chiều tại thị trường Mỹ cho thấy nhà đầu tư có xu hướng thận trọng hơn với nhóm cổ phiếu tại thị trường phát triển này.
Báo lỗ gần 20% trong 12 tháng, Pyn Elite Fund nói rằng thị trường giảm thật vô lý
Tính đến ngày 30/9/2026, hiệu suất PYN Elite âm 12,67% từ đầu năm. Trong vòng 12 tháng, hiệu suất của quỹ âm 19,47%.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...