




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HNX đưa cổ phiếu HNM vào diện bị cảnh báo


HNX chính thức đưa cổ phiếu của Công ty Cổ phần Sữa Hà Nội (mã HNM vào diện cảnh báo kể từ ngày 25/4/2011
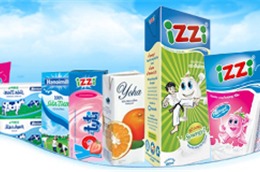
Sở Giao dịch Chứng khoán Hà Nội thông báo căn cứ Điểm 1.c Điều 12 Quy chế Niêm yết chứng khoán ban hành kèm theo Quyết định số 324/QĐ-SGDHN ngày 4/6/2010 của Sở Giao dịch Chứng khoán Hà Nội.
Sở Giao dịch Chứng khoán Hà Nội chính thức đưa cổ phiếu của Công ty Cổ phần Sữa Hà Nội (mã HNM-HNX) vào diện cảnh báo kể từ ngày 25/4/2011 do lợi nhuận sau thuế trên Báo cáo tài chính có kiểm toán năm 2010 của Công ty Cổ phần Sữa Hà Nội đạt lợi nhuận âm (21.813.002.431 đồng).
Sở Giao dịch Chứng khoán Hà Nội sẽ có thông báo về việc đưa cổ phiếu Công ty Cổ phần Sữa Hà Nội ra khỏi diện bị cảnh báo sau khi Công ty khắc phục được tình trạng nêu trên theo Quy chế niêm yết chứng khoán của Sở.
Trước đó, HNM vừa có văn bản gửi HNX về việc kết thúc năm 2010, doanh thu bán hàng của Hanoimilk đạt 340,58 tỷ đồng tăng 18,99 % so với năm 2009, tuy nhiên công ty bị thua lỗ 15,55 tỷ đồng. Riêng trong quý 4/2010, doanh thu bán hàng đạt 98,2 tỷ tăng 39,7% so với cùng kỳ năm trước, nhưng công ty vẫn bị lỗ 15,8 tỷ là do năm 2010, giá các nguyên vật liệu và vật tư đầu vào tăng mạnh so với cùng kỳ năm 2009, trong đó sữa tăng 40%, bơ tăng 99%, trong khi đó giá bán hàng hóa của công ty chỉ tăng lên được không quá 10% dẫn đến tỷ trọng chi phí giá vốn hàng hóa trên doanh thu tăng nhiều so với năm 2009 (Năm 2009, tỷ trọng này chỉ là 70,6%, trong khi đó năm 2010 tỷ trọng này là 79.4%, riêng quý 4/2010 là 86,7%).
Do các hệ lụy từ cơn bão Melameane từ cuối năm 2008 nên thương hiệu của công ty vẫn tiếp tục bị suy giảm, việc bán hàng gặp rất nhiều khó khăn, do đó Công ty phải đầu tư phát triển các sản phẩm mới và chí phí quảng bá khôi phục thương hiệu, đồng thời Công ty phải chấp nhận chi phí khuyến mại, chi phí bán hàng cao hơn so với năm 2009 để có thể bán được hàng. Một nguyên nhân nữa làm cho chí phí Marketing và chí phí bán hàng năm 2010 tăng nhiều so với năm 2009 là do năm 2010, Công ty đầu tư để phát triển thị trường miền nam nên chí phí bán hàng tăng và lương cho nhân viên bán hàng tăng lên 1,17 lần so với năm 2009 (Tổng chi phí phí Marketing và bán hàng năm 2009 chỉ chiếm tỷ trọng 14,86% trên Doanh thu, trong khi đó, Tổng chí phí Maketing và bán hàng năm 2010 chiếm tỷ trọng 16% trên Doanh thu).
Trong báo cáo Tài chính kết thức vào 31/12/2010, Công ty đã đưa vào các khoản trích lập dự phòng cho các khoản nợ khó đòi từ năm 2008 để lại, cụ thể như trích lập dự phòng khoản nợ của Công ty Cổ phần Bao bì Đức Tấn Sài gòn 500 triệu đồng và trích lập dự phòng khoản nợ của Công ty Cổ phần Thương mại Hà Ninh là 407 triệu đồng.
Ngày 28/5, công ty sẽ tổ chức Đại hội đồng cổ đông thường niên lần thứ X tại Trung tâm Hội nghị Quốc gia, Mỹ Đình, Hà Nội.

PNJ dự kiến lỗ ròng gần 6.300 tỷ đồng trong năm 2026
CTCP Vàng bạc Đá quý Phú Nhuận (mã PNJ-HOSE) công bố thông tin về việc thông qua bổ sung, cập nhật Tài liệu họp Đại hội đồng cổ đông bất thường năm 2026. Trong đó, lợi nhuận sau thuế dự kiến từ 2.828 tỷ thành -6.270,55 tỷ đồng.
Bà Nguyễn Thị Như Loan trở lại vị trí Tổng giám đốc QCG
Hội đồng quản trị QCG thông qua việc miễn nhiệm chức danh Tổng giám đốc - Người đại diện theo pháp luật của công ty đối với ông Nguyễn Quốc Cường.
HFIC không bán được 27,4 triệu quyền mua trái phiếu CII426001
Công ty Đầu tư Tài chính Nhà nước TP.HCM (HFIC) vừa báo cáo kết quả giao dịch quyền mua trái phiếu chuyển đổi của CTCP Đầu tư Hạ tầng Kỹ thuật TP.HCM (mã CII-HOSE).
KOS giải trình lần thứ 3 về cổ phiếu giảm sàn liên tiếp
Chốt phiên ngày 12/10, giá cổ phiếu này giảm thêm 6,96% xuống 9.630 đồng/cổ phiếu.
VCAM thoái vốn, rời ghế cổ đông lớn tại VCI
VCAM đã bán ra thành công 580.500 cổ phiếu VCI, chiếm 0,05% đã đăng ký, từ ngày 15/9/2026 đến ngày 8/10/2026.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

