




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hai “bí mật” của FED


Có hai điều mà người ta thường hay nghe nói về Cục Dự trữ Liên bang Mỹ (FED). Và cả hai điều đó đều sai
Có hai điều mà người ta thường hay nghe nói về Cục Dự trữ Liên bang Mỹ (FED). Và cả hai điều đó đều sai.
Thứ nhất, FED kiểm soát lãi suất đồng USD. Thứ hai, FED đã đưa ra quá nhiều cam kết về việc bơm tiền vào hệ thống tài chính thế giới và hỗ trợ cho sự tồn tại của những thể chế tài chính mà FED cho là “xứng đáng” được tồn tại, đến nỗi ngân hàng này có nguy cơ hết tiền.
FED và lãi suất USD
Về vấn đề lãi suất, người ta vẫn thường hay nói: “FED vừa cắt giảm lãi suất”, hay “FED sẽ tăng lãi suất”…
Trên thực tế, trước từ “lãi suất” trong những câu nói này, người ta nên đặt thêm cụm từ “ngắn hạn”. Đó là vì FED chỉ kiểm soát lãi suất ngắn hạn của đồng USD (thường gọi là “Federal fund rate”) mà các tổ chức tài chính áp dụng cho các khoản vay qua đêm lẫn nhau. Còn lãi suất dài hạn là do thị trường tài chính quyết định, mà loại lãi suất này thường không đi cùng hướng với lãi suất ngắn hạn do FED quyết định.
Vậy mối quan hệ giữa lãi suất ngắn hạn của đồng USD do FED điều chỉnh và lãi suất đối với các khoản vay cầm cố dài hạn ở Mỹ là như thế nào?
Từ tháng 9 năm ngoái, FED đã giảm lãi suất ngắn hạn từ mức 5,25% xuống còn 2%, tương đương mức cắt giảm 62%. Tuy nhiên, lãi suất dài hạn cho vay cầm cố hiện đang cao hơn so với ở thời điểm 18/9 năm ngoái, thời điểm mà FED bắt đầu series cắt giảm lãi suất 7 lần liên tiếp.
Chẳng hạn, lãi suất cố định đối với khoản vay cầm cố loại “thích hợp” (conforming) thời hạn 30 năm (từ “thích hợp” ở đây có nghĩa là khoản vay này đủ tiêu chuẩn để bán cho các tổ chức bảo lãnh Fannie Mae hoặc Freddie Mac) là 6,44% vào thời điểm 1 tuần trước khi FED bắt đầu cắt giảm lãi suất. Tuy nhiên, gần đây, mức lãi suất này là 6,51%.
Lãi suất của các khoản vay cầm cố loại “lớn” (jumbo) - những khoản vay quá lớn để được coi là “thích hợp” - đã tăng từ mức 7,26% lên mức 7,63%.
Trong khi đó, có lẽ, điều mà FED và Bộ Tài chính Mỹ, cùng với nhiều trong số những “người chơi” lớn khác trên thị trường tài chính thế giới mong muốn là lãi suất cho vay cầm cố ở Mỹ giảm xuống, vì điều này sẽ hỗ trợ cho giá nhà.
Giá nhà lao dốc trên mọi miền nước Mỹ đang làm gia tăng số vụ tịch biên nhà cửa, trở thành “nỗi đau” của không chỉ những khách hàng vay tiền mà còn của các tổ chức tín dụng. Giá nhà - vật thế chấp cho các khoản vay cầm cố - đi xuống khiến các ngân hàng cho vay giảm mức độ sẵn sàng cung cấp các khoản vay mới, và cũng khiến những người có ý định mua nhà chần chừ hơn. Đó là một vòng luẩn quẩn, mặc dù sớm muộn gì cũng sẽ có điểm dừng, nhưng lại là điều mà FED không thể kiểm soát.
Việc FED cắt giảm lãi suất ngắn hạn giúp làm giảm bớt nỗi lo ngại lan khắp thế giới trong vòng hơn 1 năm qua. Ngoài ra, về mặt lý thuyết, mức lãi suất thấp ngắn hạn hơn cũng giúp cản sự trượt dốc của kinh tế Mỹ.
Tuy nhiên, nhiều người có thể lập luận, việc FED hạ lãi suất ngắn hạn đã làm gia tăng mối lo ngại lạm phát và “đóng góp” vào sự trượt giảm của giá trị đồng USD trên thị trường quốc tế. Rồi USD mất giá lại khiến giá cả hàng hóa tăng cao, trở thành một nhân tố chính khiến lạm phát tại Mỹ tăng mạnh.
Bởi thế, một lần nữa cần nhắc lại: FED chỉ có thể thiết lập lãi suất ngắn hạn cho đồng USD, và lãi suất ngắn hạn có thể ảnh hưởng tới lãi suất dài hạn theo những cách nằm ngoài tầm dự kiến của FED và mong muốn của FED.
Tiềm lực tài chính của FED
Có thể nói, không có lý do gì để lo ngại việc FED không có đủ tiền để đáp ứng những chương trình khổng lồ mà Bộ Tài chính cũng như chính FED đưa ra để hỗ trợ cho thị trường tài chính.
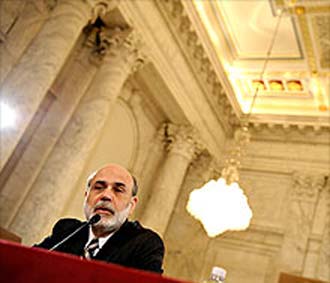
Đến nay, Chủ tịch FED Ben Bernanke và các đồng sự của ông gần đây đã khởi xướng hai chương trình khiến người ta đặt câu hỏi về khả năng tài chính của FED.
Thứ nhất, FED sẽ không chỉ cho vay trực tiếp các ngân hàng thương mại mà cả các ngân hàng đầu tư. Thứ hai, FED sẽ cho một số đối tượng được lựa chọn mượn trái phiếu kho bạc (để các đối tượng này có thể bán hoặc dùng để vay tiền mặt), đổi lấy các loại chứng khoán khó bán (như chứng khoán phát hành dựa trên các khoản nợ cầm cố).
Người ta lo rằng FED hiện chỉ nắm giữ trong tay khoảng 800 tỷ USD trái phiếu kho bạc. Trong khi đó, tất cả các chương trình hiện nay, chưa tính các chương trình có thể được thông qua nhằm hỗ trợ Fannie Mae và Freddie Mac, có thể tiêu tốn số tiền lên tới hơn 800 tỷ USD.
Tuy nhiên, những người hay lo đã quá “coi thường” khả năng của FED trong việc “tạo ra” rất nhiều tiền từ chỗ không có gì. Cơ chế ở đây là, nếu một tổ chức vay của FED một số tiền, chẳng hạn là 50 tỷ USD, FED có thể chỉ tạo ra cho ngân hàng đó một tài khoản tín dụng 50 tỷ USD tại FED, và ngân hàng đi vay này có thể chi tiêu tùy ý trên tài khoản đó. Nghĩa là, trên thực tế, FED đã tạo ra tiền mặt từ chỗ chẳng có gì cả.
Và nếu FED FED cần nhiều hơn 800 tỷ USD trái phiếu kho bạc, FED có thể mua lại trên thị trường mở, và mở tài khoản tiền gửi tại FED cho người bán. Bằng cách này, FED có thể có đủ bất kỳ lượng trái phiếu kho bạc mà FED muốn.
(Theo Fortune)


6 năm lạm phát cao ở Mỹ có thể ảnh hưởng như thế nào đến cuộc bầu cử giữa nhiệm kỳ?
Lạm phát ở Mỹ thường có khuynh hướng gây bất lợi cho đảng cầm quyền trong các cuộc bầu cử. Vào các năm 2022 và 2024, giá cả leo thang chính là "gót Achilles" của Đảng Dân chủ...
Những nền kinh tế giàu nhất thế giới theo 3 cách tính GDP bình quân đầu người
Thụy Sỹ, Singapore và Na Uy lần lượt đứng đầu theo ba cách tính GDP bình quân đầu người, tùy việc có điều chỉnh theo chênh lệch giá cả và thời gian làm việc hay không…
Nga có đủ khả năng cung ứng dầu diesel theo thỏa thuận với Tổng thống Trump?
Nga cam kết cung cấp thêm dầu diesel theo thỏa thuận với Tổng thống Mỹ Donald Trump, nhưng giới phân tích hoài nghi về khả năng đáp ứng của nước này khi hoạt động lọc dầu liên tục bị gián đoạn bởi các cuộc tấn công của Ukraine…
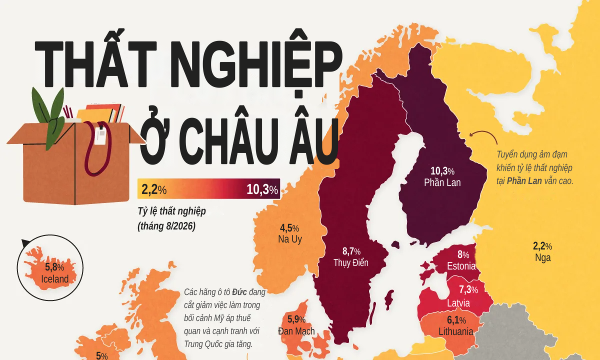
Tỷ lệ thất nghiệp tại các nước châu Âu
Tây Ban Nha từ lâu gắn liền với tỷ lệ thất nghiệp cao, nhưng Phần Lan hiện đã vượt quốc gia này để trở thành nước có tỷ lệ thất nghiệp cao nhất châu Âu…
Italy có nguy cơ trở thành mắt xích yếu tiếp theo trên thị trường trái phiếu châu Âu
Hiện tại, mối quan tâm của nhà đầu tư còn đang hướng tới Italy, quốc gia với kế hoạch ngân sách mới gây nhiều tranh cãi...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

