




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giá cao su dự báo hồi phục mạnh, triển vọng nào cho cổ phiếu ngành này?


Chứng khoán Yuanta vừa có báo cáo cập nhật triển vọng ngành cao su với điểm nhấn giá cao su có khả năng hồi phục trong giai đoạn tới.
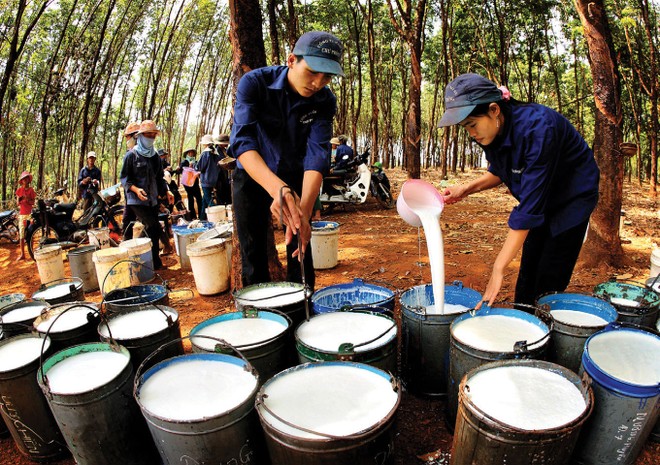
Kết quả kinh doanh ngành nhựa, cao su và sợi trong 6 tháng năm 2023 có sự suy giảm đáng kể với doanh thu thuần và lợi nhuận sau thuế giảm lần lượt 21,9% và 41,3% so với cùng kỳ do giá cao su giảm ảnh hưởng tiêu cực đến biên lợi nhuận gộp và biên lợi nhuận ròng của ngành. Cụ thể biên lợi nhuận gộp và biên lợi nhuận ròng trung bình ngành của Q2/2023 đạt 12,7% và 9,6%, giảm lần lượt 2,9% và 3,1% so với cùng kỳ năm trước.
Mức định giá P/E của ngành hiện tại ở mức 26,8x lần do kết quả kinh doanh giảm mạnh khiến EPS suy giảm. Tuy nhiên, mức định giá P/B phản ánh trung thực hơn, hiện ở mức 1,6x, thấp hơn VN-Index (1,9x) và thấp hơn mức P/B trong cả 2 năm 2021-2022.
Cổ phiếu ngành nhựa, cao su & sợi mặc dù đang “outperform” VN-Index nhưng đã giảm sâu 40% so với mức đỉnh tháng 3/2022, trong khi VN-Index hiện chỉ còn cách đỉnh 1.500 điểm là 17%. Khối ngoại vẫn đang bán ròng nhóm cổ phiếu ngành này tính từ tháng 3/2022. Tuy nhiên, xu hướng mua ròng rõ đã có từ tháng 11/2022.
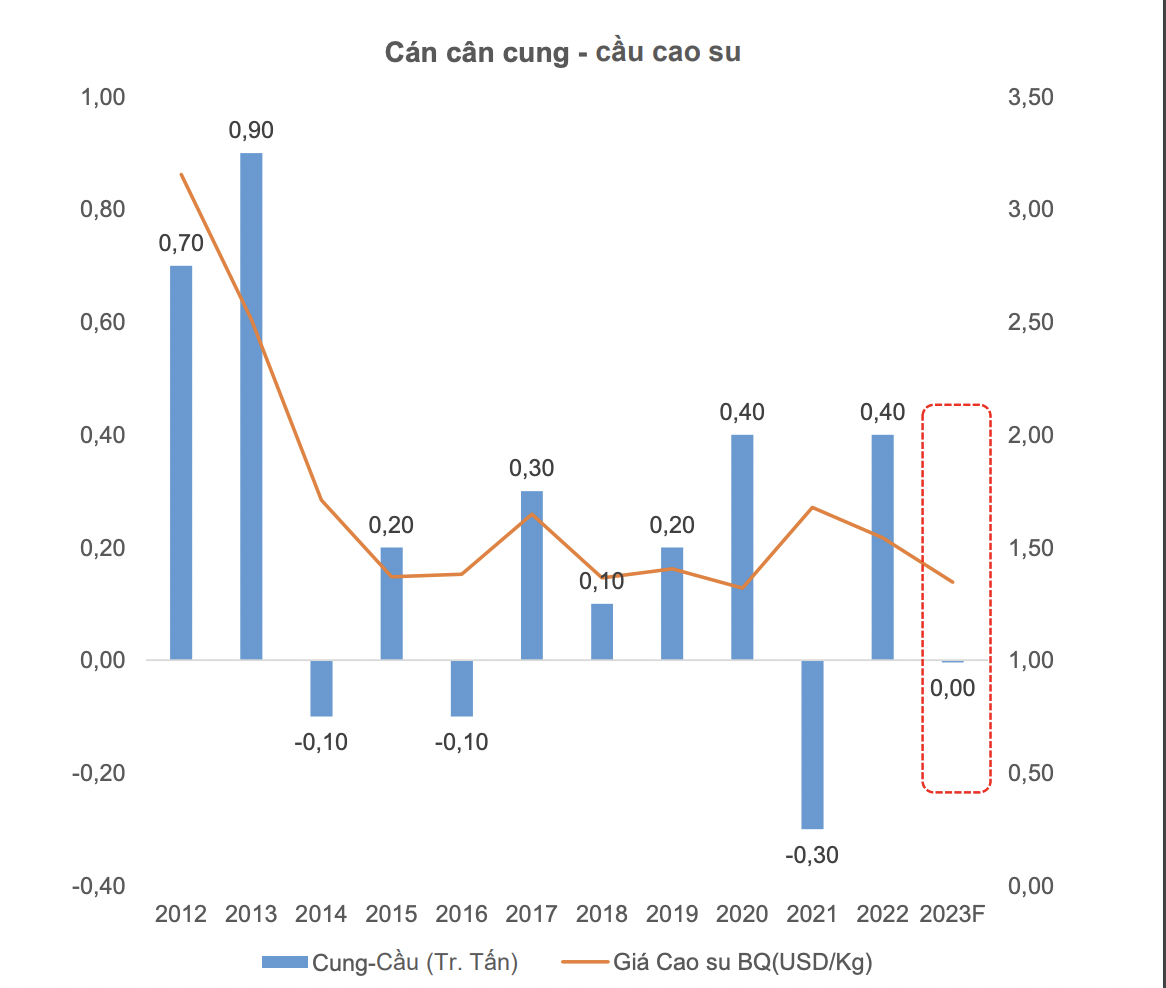
Cán cân cung cầu cao su đang nghiêng về thiếu hụt nguồn cung. Theo Hiệp hội Các nước sản xuất cao su tự nhiên (ANRPC), dự báo năm 2023 sản lượng cao su tự nhiên toàn cầu đạt khoảng 14,916 triệu tấn, tiêu thụ đạt 14,912 triệu tấn. Dự kiến nguồn cung cao su toàn cầu sẽ gia tăng thiếu hụt trong những năm tiếp theo cho đến năm 2028 và có thể kéo dài đến năm 2031 do khoảng cách cung và cầu ngày càng lớn. Ngành cao su tự nhiên đã thoát ra thời kỳ kéo dài nguồn cung dư thừa.
Nguồn cung cao su: Các quốc gia có nguồn cung cao su lớn đã có chính sách hạn chế sản lượng; hợp tác quản lý nguồn cung giữa các quốc gia để cân đối với thị trường.
Nhu cầu hồi phục: Trung Quốc hiện có nhiều chính sách thúc đẩy ngành công nghiệp xe điện sẽ tác động tích cực lên nhu cầu tiêu thụ cao su trên thế giới; Kỳ vọng sự hồi phục các nền kinh tế lớn những năm tới.
Giá dầu thô có tác động gián tiếp lên giá cao su tự nhiên thông qua giá cao su tổng hợp do dầu thô là nguyên liệu đầu vào sản xuất cao su tổng hợp. Giá dầu kỳ vọng vẫn neo ở mức cao, theo EIA dự đoán giá dầu sẽ tăng quanh vùng 80$/thùng trong năm 2024 do nhu cầu tăng cao hơn nguồn cung, do đó tác động cùng chiều lên giá cao su.
Tồn kho cao su tích lũy cao trong giai đoạn 2021-2022 do ảnh hưởng bởi dịch COVID khiến nhu cầu tiêu thụ toàn cầu sụt giảm, đặc biệt việc Trung Quốc đóng cửa nền kinh tế trong thời gian dài.
6T2023 lượng tồn kho đã chững lại khi Trung Quốc bắt đầu mở cửa trở lại. Kỳ vọng tồn kho cao su sẽ giảm trong thời gian tới khi nhu cầu cho ngành công nghiệp ôtô tại thị trường Trung Quốc tăng lên; sự hồi phục kinh tế rõ ràng hơn tại các nền kinh tế lớn và các nước tiêu thụ cao su lớn nhu Trung Quốc, Ấn Độ, Mỹ.
Về triển vọng giá, World Bank dự phóng giá cao su cho năm 2023 khoảng 1,4 $/kg và tăng lên 1,5 $/kg cho năm, tương ứng tăng khoảng 7,1%. Theo Tradingeconomics, giá cao su sẽ giao dịch quanh mức 1,27 $/kg vào cuối quý 3 năm nay và có khả năng giảm nhẹ quanh 1,21 $/kg trong 12 tháng tới.
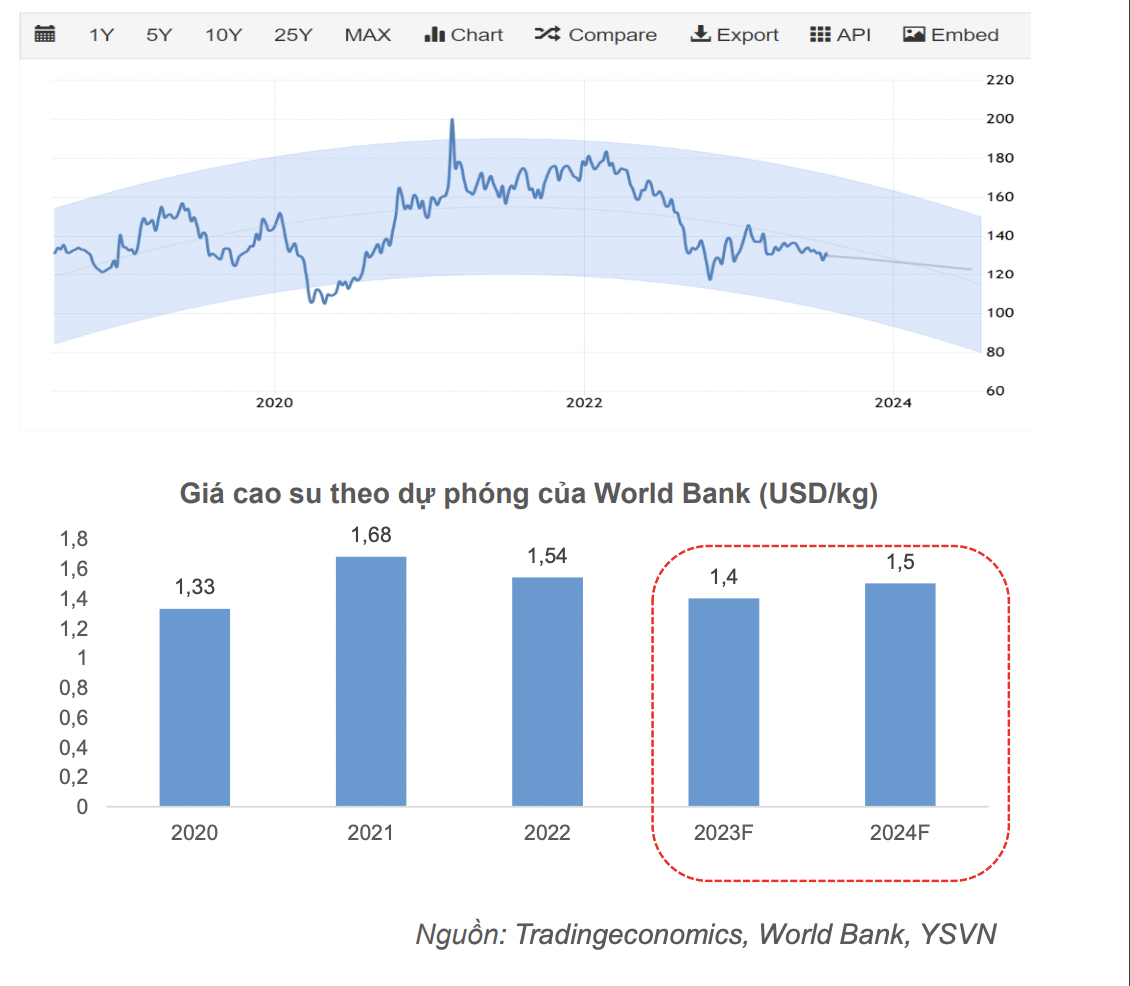
Yuanta cho rằng giá cao su có khả năng hồi phục trong giai đoạn tới do: (1) dự báo giá dầu vẫn neo ở mức cao; (2) sản lượng cao su trồng mới giảm khiến nguồn cung được kiểm soát; (3) ngành cao su - săm lốp Trung quốc phục hồi.
Xuất khẩu cao su sang Trung Quốc hồi phục trở lại mạnh mẽ từ T5/2023. Trung Quốc luôn chiếm khoảng trên 75% tổng giá trị xuất khẩu cao su Việt Nam hàng năm. Các doanh nghiệp trong ngành cao su đang có động lực phát triển trong trung và dài hạn nhờ chiến lược chuyển đổi diện tích trồng cao su thành các khu công nghiệp.
Lợi thế về quỹ đất của các doanh nghiệp cao su hiện tập trung tại Bình Dương (GVR, PHR) và Bình Phước (DPR), vị trí đắc địa để chuyển đổi thành khu công nghiệp do giáp ranh với TP.HCM cùng hệ thông cơ sở hạn tầng phát triển. Đồng thời do đất chủ yếu trồng cao su nên sự thuận lợi trong việc giải phóng mặt bằng, mặt khác gỗ cao su có thể thanh lý mang lại nguồn thu cho doanh nghiệp trong ngắn hạn.
Một số doanh nghiệp điển hình được hưởng lợi từ việc đền bù đất và chuyển đổi khu công nghiệp: GVR, PHR, DPR.
Đọc bài theo từ khoá

Blog chứng khoán: Tiền bắt đáy thăm dò
Cuối cùng thì các trụ cũng làm được việc, VHM phá đáy tạo sức ép mạnh lên điểm số khiến VNI gia tăng quán tính giảm rõ rệt. Tuy chỉ số rất yếu nhưng giao dịch ở cổ phiếu lại có tín hiệu khởi sắc.
Tăng cường kết nối, thu hút dòng vốn từ Luxembourg vào thị trường chứng khoán Việt Nam
“Với quy mô tài sản của các quỹ đầu tư tại Luxembourg lên tới 9.000 tỷ euro, tôi hy vọng một phần nguồn vốn này sẽ được đầu tư vào thị trường Việt Nam”, Bộ trưởng Bộ Tài chính Đại Công quốc Luxembourg Gilles Roth chia sẻ.
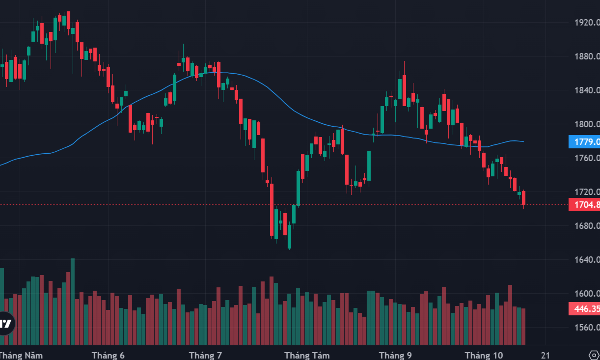
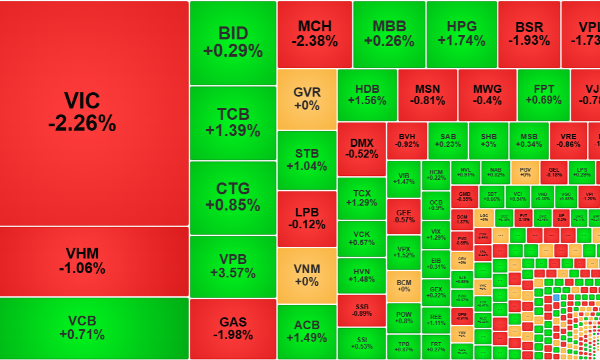
Cổ phiếu trụ “phá đáy”, VN-Index rơi về sát mốc 1700 điểm
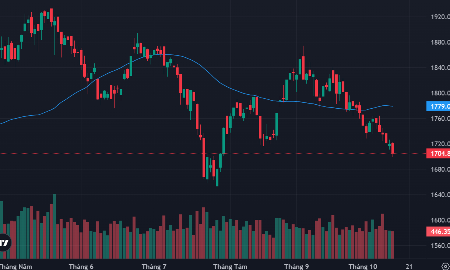
Áp lực bán tăng đột biến ở VHM từ khoảng 1h30 trở đi khiến cổ phiếu trụ này gần như “rơi tự do”. VIC cũng suy yếu thêm kết hợp với VPL, VRE đã khiến VN-Index hoàn toàn thủng đáy ngắn hạn, rơi về 1704,87 điểm.
IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Đồng USD xuống thang từ đỉnh 18 tháng
Cùng với sự suy yếu của USD, đồng euro đã phục hồi từ mức thấp nhất trong khoảng 17 tháng...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...