


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dragon Capital giảm tỷ lệ sở hữu tại DGC xuống dưới 6%


Sau giao dịch, quỹ này giảm tỷ lệ sở hữu từ gần 23 triệu cổ phiếu, chiếm 6,0345% xuống còn hơn 22,687 triệu cổ phiếu, chiếm 5,9739%. Giao dịch này được thực hiện vào ngày 14/8/2025.

Quỹ ngoại Dragon Capital vừa báo cáo thay đổi về sở hữu của nhóm nhà đầu tư nước ngoài có liên quan là cổ đông lớn Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (mã DGC-HOSE).
Cụ thể: quỹ ngoại Dragon Capital thông qua các quỹ thành viên vừa bán ra 230.000 cổ phiếu - trong đó, Hanoi Investments Holding Limited bán 150.000 cổ phiếu; Vietnam Enterprise Investments Limited bán ra 100.000 cổ phiếu - trong khi Samsung Vietnam Securites Master Investment Trust (Equity) lại mua vào 20.000 cổ phiếu.
Sau giao dịch, quỹ này giảm tỷ lệ sở hữu từ gần 23 triệu cổ phiếu, chiếm 6,0345% xuống còn hơn 22,687 triệu cổ phiếu, chiếm 5,9739%. Giao dịch này được thực hiện vào ngày 14/8/2025.
Trước đó, quỹ ngoại Dragon Capital thông qua các quỹ thành viên đã mua vào 51.400 cổ phiếu và nâng tỷ lệ sở hữu từ 6,9970% lên 7,0105% - tương đương 26,624 triệu cổ phiếu vào ngày 16/7. Ngay sau đó, vào ngày 17/7, quỹ này đã bán ra 350.000 cổ phiếu và giảm tỷ lệ sở hữu xuống còn 6,9184% tương đương hơn 26,27 triệu cổ phiếu DGC.
Kết thúc 6 tháng đầu năm 2025, DGC ghi nhận doanh thu đạt 5.700 tỷ đồng và lợi nhuận sau thuế đạt gần 1.728 tỷ đồng.
Năm 2025, cổ đông DGC lên kế hoạch tổng doanh thu hợp nhất đạt 10.385 tỷ đồng, lợi nhuận sau thuế đạt 3.000 tỷ đồng, cổ tức 30%. Như vậy, công ty đã lần lượt hoàn thành 54,9% và 52,6% kế hoạch năm. Qua đó, nâng lợi nhuận sau thuế chưa phân phối tăng từ 7.205 tỷ lên hơn 8.301 tỷ đồng.
Được biết, DGC đã lên kế hoạch kinh doanh quý 3/2025 với mục tiêu doanh thu hợp nhất đạt 2.907 tỷ đồng và lợi nhuận sau thuế 880 tỷ đồng, tăng lần lượt 14% và 19% so với cùng kỳ năm trước.
Trong cơ cấu doanh thu, mảng phốt pho vàng dự kiến đóng góp khoảng 1.300 tỷ đồng; Axit phosphoric HPO đóng góp 260 tỷ đồng, phân bón DAP đạt 288 tỷ đồng, phân bón MAP 144 tỷ đồng và Supe lân các loại ước khoảng 385 tỷ đồng.
Về kế hoạch đầu tư xây dựng cơ bản trong quý 3/2025, DGC dự kiến phân bổ khoảng 600 tỷ đồng cho dự án nhà máy Xút - chất dẻo tại Nghi Sơn (Thanh Hóa), 35 tỷ đồng cho nhà máy cồn tại Đắk Nông, 15 tỷ đồng cho dự án Đức Giang Lào Cai và 20 tỷ đồng để nâng cấp, mở rộng khai thác mỏ.
Tính đến hết ngày 30/6, công ty cho biết Dự án Nghi Sơn đã giải ngân 724 tỷ đồng; Dự án nhà máy Đắk Nông đã giải ngân 18,1 tỷ đồng cho hệ thống cồn 99% và trạm thu hồi khí CO2.
Mới đây, SSI Research đã có duy trì khuyến nghị "khả quan" đối với cổ phiếu DGC, hỗ trợ bởi lợi nhuận phục hồi và tiềm năng được thêm vào bởi các quỹ ETF nếu thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi.
SSI Research cũng kỳ vọng thông báo nâng hạng sẽ được đưa ra vào tháng 10/2025, và dòng vốn ETF dự kiến sẽ chảy vào trong vòng 6–12 tháng sau đó.
SSI Research cho biết áp dụng hệ số P/E mục tiêu không đổi là 12x (cao hơn mức trung bình 5 năm là 10,5x, phản ánh kỳ vọng nâng hạng thị trường) trên lợi nhuận dự phóng năm 2026 (từ 2025), SSI điều chỉnh giá mục tiêu 12 tháng lên 122.000 đồng/cổ phiếu (tăng từ 101.000 đồng).
SSI Research cũng cho biết rủi ro chính đối với cổ phiếu này là trì hoãn cấp phép khai thác quặng do việc kéo dài thời gian cấp phép cho Khai Trường 25 có thể khiến tình trạng thiếu quặng apatit tiếp diễn.
Đồng thời, rủi ro về giá bán do giá bán bình quân của các sản phẩm liên quan đến phốt pho thấp hơn kỳ vọng có thể ảnh hưởng đến doanh thu và biên lợi nhuận.
Bài liên quan

Đọc bài theo từ khoá



VN-Index giảm nhẹ, xác suất tạo đáy quanh 1715 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 14/10/2026.
Khối ngoại mua ròng PNJ
Thanh khoản ba sàn hôm nay tiếp tục co về vùng dưới 14.000 tỷ đồng, trong khi khối ngoại tiếp tục gây áp lực khi bán ròng 467,9 tỷ đồng; riêng giao dịch khớp lệnh, bán ròng 428,9 tỷ đồng.
Định giá rẻ nhất 5 năm nhưng chưa đủ, lãi suất cao lợi nhuận suy yếu khiến thị trường khó bứt phá
Định giá rẻ nhất trong 5 năm với hầu hết các cổ phiếu và nhóm ngành, nhưng định giá rẻ chưa đủ, khi tăng trưởng lợi nhuận có thể đang bắt đầu suy yếu và dòng tiền cần cân nhắc nhiều yếu tố khác.
Blog chứng khoán: Rung quá nhẹ
Cứ ngỡ hôm nay sẽ là một phiên dao động lớn nhưng sự phục hồi của VIC, VHM bù lại cho biên giảm của đa số blue-chips khiến các chỉ số chỉ lình xình. Thị trường vẫn chưa xuất hiện một nhịp ép cung như chờ đợi.
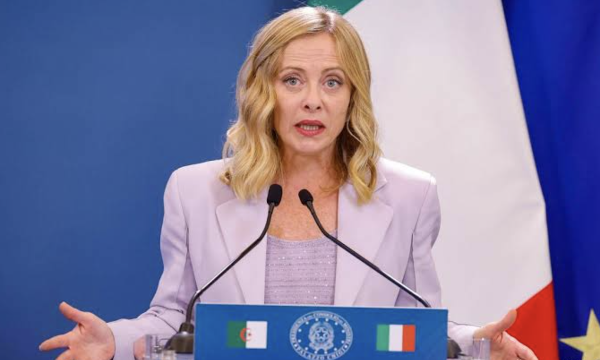
Italy có nguy cơ trở thành mắt xích yếu tiếp theo trên thị trường trái phiếu châu Âu
Hiện tại, mối quan tâm của nhà đầu tư còn đang hướng tới Italy, quốc gia với kế hoạch ngân sách mới gây nhiều tranh cãi...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...