


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cổ phiếu trụ quay đầu giảm, tiền chờ giá thấp, thanh khoản lại giảm sốc


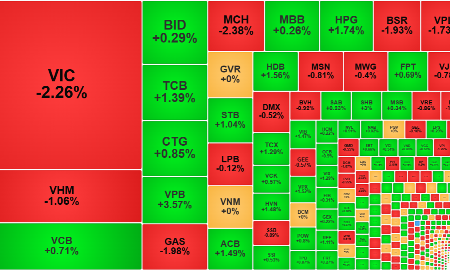
Cả VIC lẫn VHM đều giảm sâu trong phiên sáng nay khiến tâm lý chờ đợi một nhịp lao dốc trở nên phổ biến. Nhà đầu tư đặt lệnh mua giá thấp trong khi áp lực bán chưa xuất hiện nhiều, khiến thanh khoản khớp lệnh HoSE rơi xuống sát mức thấp kỷ lục.

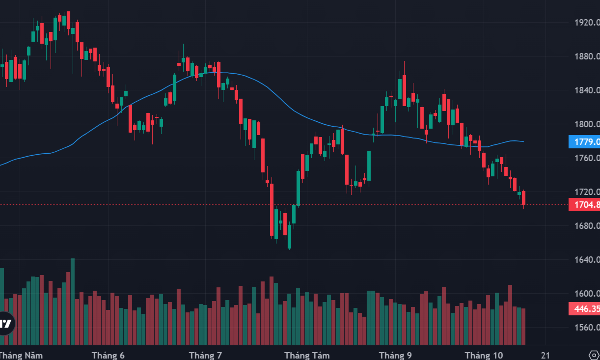
VN-Index chốt phiên sáng giảm 0,86% tương đương -16,18 điểm. VIC giảm 3,38%, VHM giảm 2,38% đã khiến VN-Index mất gần 16 điểm. Sự suy yếu từ hai trụ này đã đảm bảo chỉ số đỏ, nhưng phản ứng trên thị trường vẫn khá bình tĩnh.
VIC, VHM lao dốc rất sớm ngay sau khi mở cửa và càng về cuối càng giảm mạnh. Tuy nhiên độ rộng không thay đổi quá nhiều theo thời gian: Lúc 9h30 sàn HoSE có 114 mã tăng/84 mã giảm, tới 10h30 là 122 mã tăng/131 mã giảm, tới 11h là 119 mã tăng/147 mã giảm và kết phiên sáng là 129 mã tăng/154 mã giảm. Diễn biến này cho thấy đang có sự tách biệt khá rõ giữa việc trụ ép điểm số và giao dịch ở các cổ phiếu cụ thể.
Biểu hiện tích cực khác là thanh khoản rơi xuống mức rất thấp: Giá trị khớp lệnh sàn HoSE giảm sốc 36% so với sáng hôm qua, chỉ còn gần 4.506 tỷ đổng, nhỉnh hơn một chút so với ngưỡng thấp kỷ lục 4.000 tỷ cách đây 2 tuần. Trong 154 mã đỏ hiện mới có 61 mã giảm từ 1% trở lên và trong 129 mã xanh có 55 mã tăng hơn 1%. Nếu không tính giao dịch của VIC và VHM, nhóm giảm sâu nhất chỉ đạt thanh khoản 719 tỷ đồng, chiếm 16% tổng giá trị khớp lệnh cả sàn HoSE.
Như vậy thanh khoản thấp đang cho thấy có sự chênh lệch đáng kể trong các mức giá chào mua, chào bán. Bên mua đang treo lệnh bắt đáy khá sâu trong khi bên bán vẫn chưa xả quy mô lớn. Cung cầu không gặp nhau khiến thanh khoản sụt giảm đột biến. Khả năng nắm giữ cổ phiếu trong bối cảnh các trụ ép điểm số có thể coi là tín hiệu tốt, khi nhà đầu tư quan tâm nhiều hơn tới diễn biến của cổ phiếu cụ thể thay vì nhìn chỉ số.

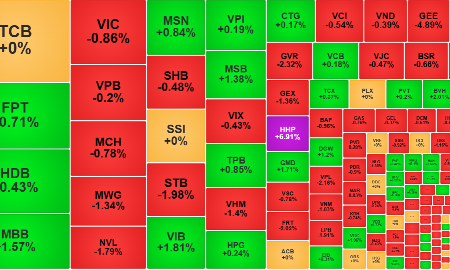
Rổ VN30 sáng nay cũng giao dịch cực nhỏ với 2.756 tỷ đồng, giảm 38% so với sáng hôm qua. Chỉ riêng VIC và VHM đã chiếm 23,4% giao dịch cả rổ. Tuy VN30-Index giảm 0,21% nhưng độ rông khá cân bằng với 13 mã tăng/15 mã giảm. Ngoài VIC và VHM, một số mã giảm mạnh khác là BSR giảm 3,33%, VPL giảm 2,65%, VRE giảm 1,98%, GVR giảm 1,49%, PLX giảm 1,47%, GAS giảm 1,39%, MWG giảm 1,03%.
Trong khi VN-Index bị ảnh hưởng nhiều hơn ở nhóm giảm, VN30-Index có được lực đỡ trội hơn từ nhóm ngân hàng: LPB tăng 3,6%, SAB tăng 1,57%, VJC tăng 1,54%, TCB tăng 1,23%, HDB tăng 0,97%.
Khả năng duy trì cân bằng cung cầu đang là tín hiệu tích cực nhất trong phiên sáng. Tuy vậy tình thế vẫn có thể thay đổi nếu các trụ còn lại không duy trì được độ cao. VCB, BID, VPB tăng rất yếu trong khi MBB tham chiếu, CTG lại giảm 0,74%. Nếu các cổ phiếu trụ cộng hưởng giảm với VIC và VHM, VN-Index có thể “bốc hơi” hàng chục điểm, tạo tác động tâm lý nhiều hơn.
Nhà đầu tư nước ngoài đang bán ròng 564,9 tỷ đồng nhưng cũng khá dàn trải. Các mã bị xả nhiều là FPT -97,1 tỷ, CTG -80,3 tỷ, VHM -76,3 tỷ, BSR -61,6 tỷ. Phía mua ròng có LPB +26,3 tỷ, ACB +17,3 tỷ.
Bài liên quan


Đọc bài theo từ khoá


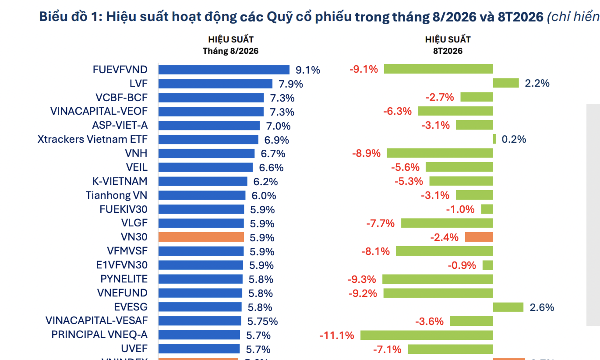
Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
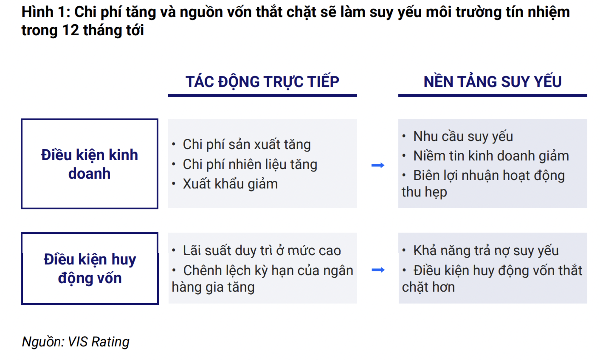
Chi phí tăng và nguồn vốn thắt chặt làm suy yếu môi trường tín nhiệm trong 12 tháng tới?
Chi phí hoạt động tăng và nguồn vốn thắt chặt sẽ làm suy yếu môi trường tín nhiệm đối với các ngân hàng và doanh nghiệp Việt Nam trong 12 tháng tới, so với môi trường tín nhiệm ổn định trong nửa đầu năm 2026.
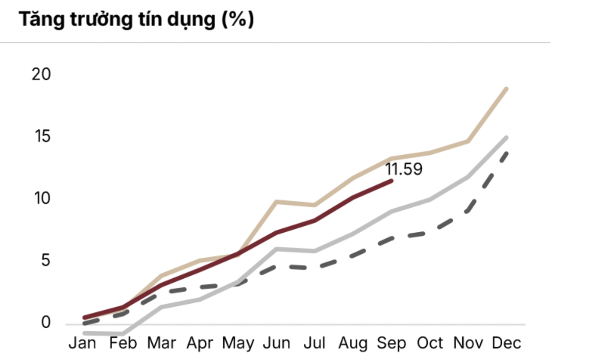
SSI Research: Không nên kỳ vọng quá nhiều vào việc giảm lãi suất
Dự báo tăng trưởng GDP năm 2027 đạt 9–9,5%, nhờ đầu tư xây dựng, sản xuất chế biến – chế tạo và dịch vụ. Kịch bản này giả định chi phí vốn duy trì ở mức cao, không dựa vào kỳ vọng lãi suất giảm mạnh.
Bloomberg: BOJ có thể không tăng lãi suất trong tháng 10, dù vẫn giữ chủ trương thắt chặt
Các nguồn tin nói với Bloomberg rằng BOJ nhận thấy ít có sự cần thiết phải tăng lãi suất liên tiếp, vì chưa có dấu hiệu cho thấy rủi ro lạm phát tăng mạnh đột ngột...
Hai quan chức Fed "dịu giọng" về sự cần thiết phải tăng lãi suất
Thống đốc Cục Dự trữ Liên bang Mỹ (Fed) Christopher Waller cho rằng xu hướng tăng của lợi suất trái phiếu kho bạc Mỹ đang giúp hạn chế nhu cầu, còn Chủ tịch Fed chi nhánh New York John Williams nhận định ngân hàng trung ương này có thể không cần phải tăng lãi suất trong năm 2027...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

