




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia: Thị trường sẽ phân hóa, VN-Index dao động từ 1.240 - 1.270 điểm trong tuần này


Trong kịch bản thận trọng, chỉ số Vn-Index tạo một vùng dao động từ 1.240 – 1.270 điểm trong nhịp phục hồi kể từ tháng 11/2024.
Thị trường chứng khoán trong nước điều chỉnh tuần thứ 3 trong 4 tuần gần đây. Chỉ số Vn-Index chốt tuần vừa qua ở 1.254,59 điểm, giảm 20,55 điểm, tương đương sụt 1,61% so với tuần trước. Áp lực giảm diễn ra trên diện rộng, nhóm cổ phiếu Midcap và VN30 lần lượt sụt -1,89% và -1,95%, trong khi nhóm Smallcap cũng đứt mạnh tăng 5 tuần liên tiếp với mức giảm -1,68%.
Trên nền thanh khoản thấp, khối ngoại vẫn bán ròng -774 tỷ đồng, tập trung ở các cổ phiếu lớn như FPT, VCB, TCB, …Thanh khoản toàn thị trường tuần vừa qua còn 13.305 tỷ đồng, giảm -25% so với tuần trước, trong đó thanh khoản khớp lệnh cũng sụt -20% còn 11.312 tỷ đồng. Theo thống kê, thanh khoản toàn thị trường năm 2024 đạt 21.485 tỷ đồng, tăng 22,63% so với năm 2023.
Nhận định về diễn biến thị trường, bà Trần Thị Khánh Hiền Giám đốc khối Nghiên cứu Chứng khoán MB cho rằng bước vào năm mới, giới đầu tư trên thị trường tài chính Mỹ và thế giới tiếp tục lo lắng về khả năng Cục Dự trữ Liên bang (Fed) sẽ giảm lãi suất chậm hơn, hoặc thậm chí có thể tạm dừng hoàn toàn việc giảm lãi suất trong năm 2025.
Mối lo này xuất phát từ hai yếu tố: một là nhịp tăng trưởng vững vàng của nền kinh tế Mỹ được duy trì; và hai là các chính sách của Tổng thống đắc cử Donald Trump có thể khiến lạm phát ở Mỹ tăng trở lại. Nhu cầu phòng ngừa rủi ro của nhà đầu tư tăng lên trước ngày nhậm chức của ông Trump, giá vàng thế giới tăng 1,4% trong tuần vừa qua, bên cạnh đó Chỉ số Dollar Index đã đạt mức cao nhất 25 tháng và Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cũng kết thúc tuần trên mức chủ chốt 4,6%.
Các sự kiện chính sẽ chi phối thị trường nằm ở cuối tháng 1/2025 như ông Trump sẽ nhậm chức vào ngày 20/1 tới, mang theo những chủ trương lớn như áp thuế quan lên hàng nhập khẩu, trục xuất người nhập cư trái phép và giảm thuế. Những chính sách này, nếu được thực thi, sẽ mang tới những thay đổi lớn trong triển vọng kinh tế vĩ mô của Mỹ, từ đó tác động tới chính sách tiền tệ và tỷ giá, ảnh hưởng tới thị trường tài chính trong đó có thị trường chứng khoán thế giới.
Cuộc họp chính sách tiền tệ đầu tiên của Fed trong năm 2025, giới đầu tư cũng như thị trường đang đặt cược khả năng hơn 89% Fed giữ nguyên lãi suất trong cuộc họp tiếp theo vào tháng 1/2025.
MBS kỳ vọng rằng áp lực tỷ giá sẽ hạ nhiệt vào thời điểm đầu năm mới nhờ nguồn cung ngoại tệ thời điểm cuối năm đến từ thặng dư cán cân thương mại, FDI giải ngân và kiều hối cuối năm, giúp Ngân hàng Nhà nước có thể điều chỉnh biên độ tỷ giá.
Về kỹ thuật, phiên giảm cuối tuần trước khiến trạng thái dao động trong biên độ hẹp quanh ngưỡng 1.270 điểm bị phá vỡ, chỉ số Vn-Index cũng để mất các ngưỡng MA quan trọng như MA200 và MA100 ngày, phiên giảm này cũng xóa sạch thành quả tăng mạnh ngày 25/12 khiến mặt bằng cổ phiếu bị thiệt hại gần 2 tuần vừa qua.
Thanh khoản toàn thị trường tăng 22% ở phiên giảm so với bình quân 3 phiên trước cho thấy tâm lý nhà đầu tư đã trở nên thận trọng và co gọn danh mục cổ phiếu. Theo thống kê, so với ngưỡng 1.250 điểm, nhiều nhóm cổ phiếu hiện đang cao hơn đáng kể, trong đó có các nhóm cổ phiếu có vốn hóa lớn như: Ngân hàng, Vingroup, Công nghệ, Thực phẩm, Bất động sản Khu công nghiệp… do vậy nguy cơ tạo mô hình 2 đỉnh nhỏ đang có xác suất thấp chừng nào hỗ trợ 1.250 điểm chưa bị vi phạm.
Trong kịch bản thận trọng, chỉ số Vn-Index tạo một vùng dao động từ 1.240 – 1.270 điểm trong nhịp phục hồi kể từ tháng 11/2024.
Hiện thị trường không có thông tin bất lợi, ít nhất là cho đến cuối tháng 1, tuần này dữ liệu vĩ mô năm 2024 sẽ được công bố, các tuần sắp tới kết quả kinh doanh quý 4 cũng như cả năm 2024 cũng sẽ xuất hiện, do vậy chừng nào vùng dao động với cận dưới ở 1.240 điểm chưa bị xuyên thủng, thị trường ít nhất sẽ tạo được sự phân hóa cho tới hồi phục nhờ các thông tin cơ bản hỗ trợ.
Nhà đầu tư nên lựa chọn nhóm cổ phiếu đang ở trên ngưỡng 1.250 điểm như: Ngân hàng, Đầu tư công, Hàng không, BĐS KCN, Logistics, … hoặc nhóm cổ phiếu hàng hóa như: Dầu khí, Thép, Sản xuất và phân phối điện, …
Chứng khoán Mirae Asset kỳ vọng VN-Index sẽ kiểm tra ngưỡng hỗ trợ 1.250 điểm. Với tiềm năng thị trường dài hạn, có cơ hội tích lũy cổ phiếu có yếu tố cơ bản tốt. Tiềm năng thị trường dài hạn được hỗ trợ bởi nền kinh tế vĩ mô vững chắc của Việt Nam và triển vọng lợi nhuận tích cực.
Dữ liệu vĩ mô năm 2024 của Việt Nam sẽ được công bố, với kỳ vọng tăng trưởng GDP hiện tại khoảng 7% và lạm phát dưới 4%. Đáng chú ý là dữ liệu về dòng ngoại hối vào Việt Nam bao gồm FDI, xuất khẩu và khách du lịch quốc tế; những dữ liệu này sẽ giúp đánh giá thêm nguồn cân bằng cho áp lực tỷ giá sắp tới trong bối cảnh dự trữ ngoại hối thấp chỉ khoảng 80-82 tỷ USD.
Về các dữ liệu vĩ mô thế giới được công bố trong tuần này, trọng tâm chính bao gồm dữ liệu thị trường lao động Mỹ và biên bản cuộc họp của FOMC. Tại Châu Âu, lạm phát tháng 12 có thể tăng nhẹ do hiệu ứng cơ sở nhưng nhìn chung vẫn tiếp tục xu hướng hạ nhiệt, củng cố kỳ vọng ECB sẽ tiếp tục cắt giảm lãi suất trong năm 2025. Ở Trung Quốc, dữ liệu CPI và PPI tháng 12 được kỳ vọng vẫn tiếp tục suy yếu, hàm ý các chính sách kích thích kinh tế của Chính phủ vẫn chưa thể thúc đẩy nhu cầu phục hồi đáng kể và chuyển sự chú ý của nhà đầu tư sang các mục tiêu và kế hoạch tăng trưởng kinh tế trong kỳ họp tháng 3.

Xu thế dòng tiền: Thị trường thực sự đã chạm đáy?
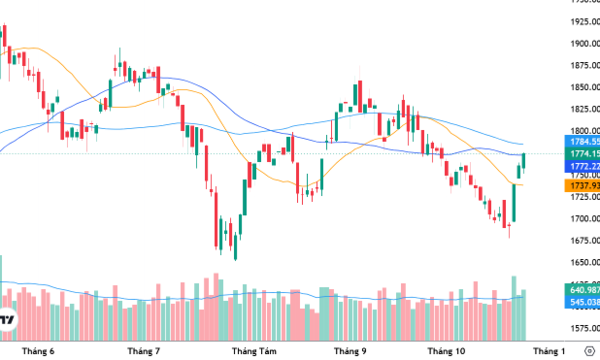
Thị trường kết thúc chuỗi 4 tuần giảm liên tiếp bằng diễn biến bất ngờ ngày 21/10 khi VN-Index đột ngột đảo chiều tăng mạnh kỷ lục kể từ đầu tháng 4/2026. Chỉ số tăng 2,8% tương đương 46,7 điểm, tạo thêm dư địa lớn cho mốc đáy ngắn hạn vừa đạt được.
VN-Index hồi phục mạnh, mục tiêu 1800 điểm trước áp lực rung lắc
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 26-30/10/2026.
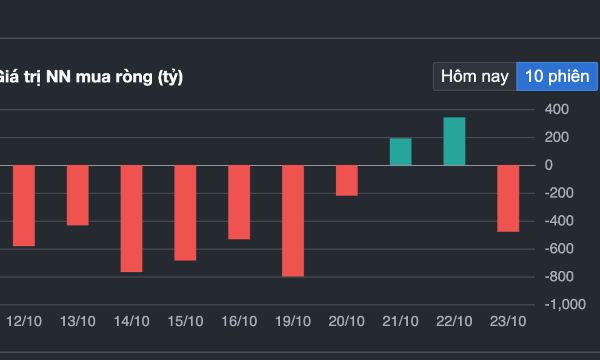
Khối ngoại lại bán ròng gần 500 tỷ phiên cuối tuần
Nhà đầu tư nước ngoài tiếp tục bán ròng. Giá trị mua đạt 1.807,54 tỷ đồng, trong khi giá trị bán lên tới 2.287,58 tỷ đồng, tương ứng bán ròng 480,04 tỷ đồng.
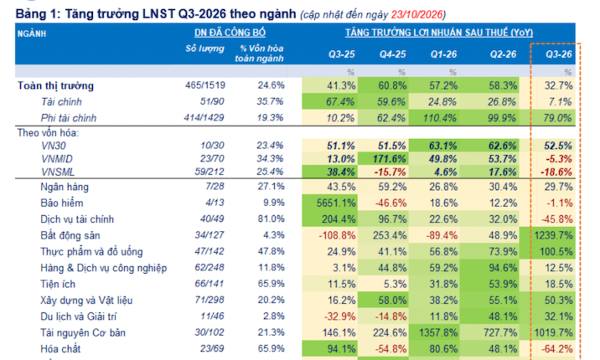
Đã có 465 doanh nghiệp công bố lợi nhuận quý 3/2026, tăng trưởng 32,7%, Dầu khí dẫn đầu
Tính đến ngày 23/10/2026, đã có 465/1.519 doanh nghiệp và ngân hàng niêm yết, đại diện 24,6% vốn hóa toàn thị trường, công bố báo cáo tài chính hoặc ước tính sơ bộ kết quả kinh doanh quý III/2026.
Dấu ấn kinh tế thế giới tuần 18-24/10/2026: Vàng và cổ phiếu AI bị bán tháo, giá dầu tăng mạnh, kỳ vọng lãi suất Fed dịch chuyển
Những dấu hiệu “tăng nhiệt” của xung đột ở Vùng Vịnh đẩy giá dầu thô lên mức cao nhất 6 tháng trong tuần này, nhưng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong thời gian còn lại của năm nay lại giảm mạnh...





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...