




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán ngày 19/6: Cụ thể hóa những chờ đợi


Hôm nay, nhà đầu tư bắt đầu đón những câu trả lời liên quan đến những yếu tố tác động đến thị trường

Hôm nay, nhà đầu tư bắt đầu đón những câu trả lời liên quan đến những yếu tố tác động đến thị trường.
Sau 3 phiên giảm điểm liên tiếp, thị trường chứng khoán Mỹ bất ngờ tăng trở lại, một yếu tố có tác động nhất định đến chứng khoán Việt Nam đã chuyển hướng thuận lợi.
Những nét chính của kinh tế vĩ mô 6 tháng đầu năm cũng bước đầu được gợi mở. Điểm mà nhiều nhà đầu tư mong đợi nhất là sự phục hồi mạnh của xuất khẩu, tạo cú hích cho nền kinh tế và thị trường chứng khoán nói riêng. Nhưng theo dữ liệu ước tính của Bộ Công Thương, so với cùng kỳ 2008, tổng kim ngạch xuất khẩu trong 6 tháng đầu năm giảm 10%, kim ngạch nhập khẩu giảm tới 31,6%.
Điểm nổi bật nhất trong 6 tháng đầu năm là hoạt động thương mại nội địa tăng trưởng khá mạnh; tổng mức bán lẻ hàng hóa và dịch vụ xã hội ước đạt 546,4 nghìn tỷ đồng, tăng 22% so cùng kỳ năm 2008. Đây cũng là điểm được nhấn mạnh trong báo cáo cập nhất vừa công bố của Standard Chartered.
Cũng trong ngày hôm nay, một sự kiện liên quan trực tiếp tới thị trường chứng khoán là kế hoạch dự kiến “bấm nút” thông qua chính sách thuế thu nhập đối với nhà đầu tư chứng khoán. Có thể có những lường đoán trước đó, nhưng cụ thể hóa chính thức sự kiện này sẽ có tác động nhất định đối với thị trường.
Mở cửa phiên sáng nay, bước đầu thị trường đồng thuận với những thuận lợi từ thị trường Mỹ, nối tiếp mạch tăng 2 phiên liền trước. Không bứt phá mạnh nhưng mức tăng của VN-Index ghi nhận đầu phiên khá cao, gần chạm mốc 487 điểm. Nhưng từ giữa đợt khớp lệnh liên tục, chỉ số chính thức đảo chiều và giằng co khá căng vào cuối phiên.
Chung cuộc, VN-Index lùi về 475,22 điểm, giảm 4,05 điểm (0,84%). Theo một số nhà môi giới, thị trường vẫn đang ở những phiên tích lũy, chờ đợi những thông tin có sức nặng tác động. Liệu giả thiết chính sách thuế thu nhập nói trên được Quốc hội thông qua chiều nay có phải là một “cú hích” mới để tạo xu hướng rõ ràng hơn? Phía sau sự kiện này, thị trường có khoảng cách của 2 ngày nghỉ cuối tuần.
Còn thực tế trên sàn, tiêu điểm của sự khẳng định vẫn là hai cổ phiếu lớn FPT và SJS, cùng tăng trần nối tiếp. Còn lại, hầu hết các cổ phiếu lớn đều trải qua những giằng co mạnh; trong đó STB không thể ghi điểm ấn tượng như cách đây 2 phiên, chỉ chớm trên mốc tham chiếu 100 đồng và nhanh chóng giảm giá khá mạnh; SSI tiếp tục giảm thêm 2.500 đồng/cổ phiếu; PVF giảm sàn… Sự níu kéo đối với chỉ số chung, ngoài FPT và SJS, VIC, ITA, REE, HAG, PVT… cũng có sự góp sức đáng kể.
Hôm nay, khối lượng giao dịch sụt nhẹ so với phiên hôm qua, nhưng vẫn duy trì ở mức khá cao; toàn phiên đạt hơn 50,36 triệu đơn vị với 1.881 tỷ đồng giá trị. Trong đó, khối đầu tư nước ngoài vẫn nhất quán hướng giao dịch rất khiêm tốn kể từ đầu tháng 6 đến nay, phiên này mua vào ít hơn bán ra về lượng, nhưng mùa ròng nhẹ về giá trị (gần 32 tỷ đồng).
Trên HASTC, diễn biến căng thẳng xuất hiện dần từ giữa phiên, dù đầu phiên là hướng đi lên gần chạm mốc 175 điểm của chỉ số. Biên độ gần 10 điểm trong phiên cũng một phần cho thấy những biến động khá mạnh của đầu cầu này hiện nay. HASTC-Index gần cuối phiên là sự giằng co giữa hai hướng tăng - giảm, chung cuộc xuống 167,86 điểm, giảm nhẹ 0,68 điểm. Khối lượng giao dịch đạt gần 24 triệu cổ phiếu với 868,9 tỷ đồng giá trị.
Kịch tính biến động giá cũng thể hiện rõ tại một số blue-chip tại đây. Nếu áp dụng T 0, nhà đầu tư có thể bán giá cao, mua giá thấp để đảo hàng thu chênh lệch khá cao ngay trong phiên. Tiêu biểu như tại ACB, nửa đầu phiên ghi nhận mức tăng tới 2.100 đồng/cổ phiếu, nhưng có thời điểm giá về sát mốc 50.000 đồng/cổ phiếu, giảm 1.300 đồng so với mốc tham chiếu.
Thay cho nhóm cổ phiếu tài chính - ngân hàng - chứng khoán, sự chú ý của giới đầu tư trên HASTC hai phiên gần đây tập trung về hai tên tuổi của họ dầu khí, PVI và PVS. Hai cổ phiếu này tiếp tục tăng giá khá mạnh, riêng PVI là mức tăng trần và khó mua. Bên cạnh đó, NTP và VNR cùng tăng giá mạnh, góp sức níu kéo HASTC-Index.

Blog chứng khoán: Rung quá nhẹ
Cứ ngỡ hôm nay sẽ là một phiên dao động lớn nhưng sự phục hồi của VIC, VHM bù lại cho biên giảm của đa số blue-chips khiến các chỉ số chỉ lình xình. Thị trường vẫn chưa xuất hiện một nhịp ép cung như chờ đợi.
Cổ phiếu vốn hóa lớn giúp VN-Index “thoát hiểm”
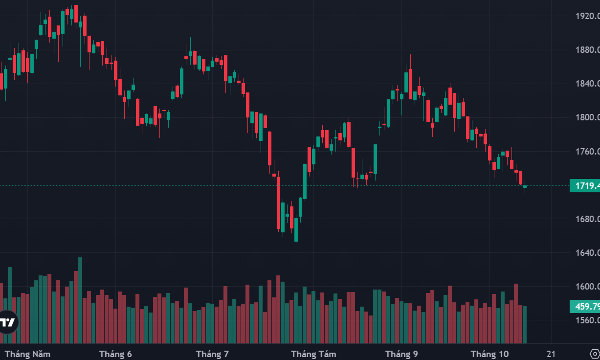
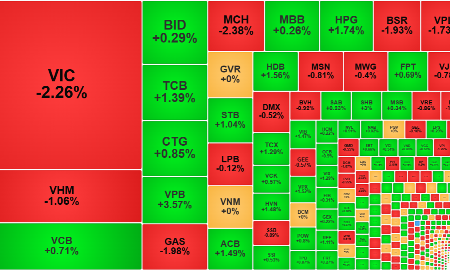
Thanh khoản gia tăng khá tốt trong nhóm VN30 chiều nay hỗ trợ nhiều cổ phiếu bớt giảm. Đặc biệt VIC và VHM cải thiện nhiều giúp VN-Index vài thời điểm còn có sắc xanh.
Thanh khoản cực thấp, VN-Index có nguy cơ “thủng” đáy ngắn hạn
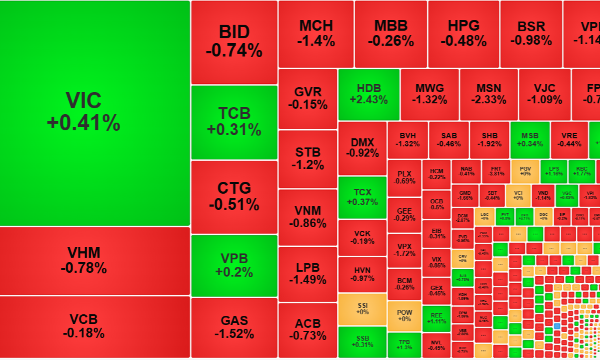
Giá trị khớp lệnh sàn HoSE sáng nay tiếp tục sụt giảm 13% so với sáng hôm qua, rơi xuống mức 4.617 tỷ đồng chưa tính thỏa thuận. Đây là vùng thanh khoản thấp kỷ lục, đi kèm với số lượng cổ phiếu giảm giá áp đảo cho thấy lực cầu “có vấn đề”.
VN-Index giảm sâu, áp lực bán tiếp tục đè nặng thị trường
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 13/10/2026.
Blog chứng khoán: Bỏ qua Index, chọn cổ mà chơi
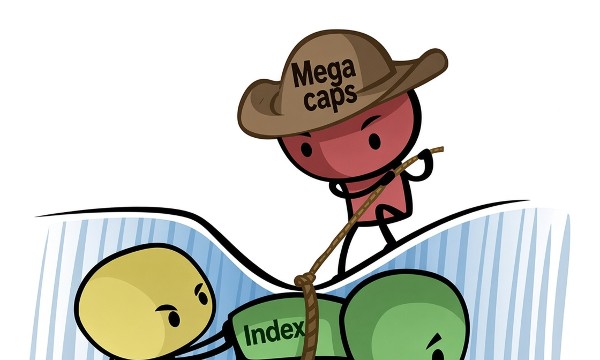
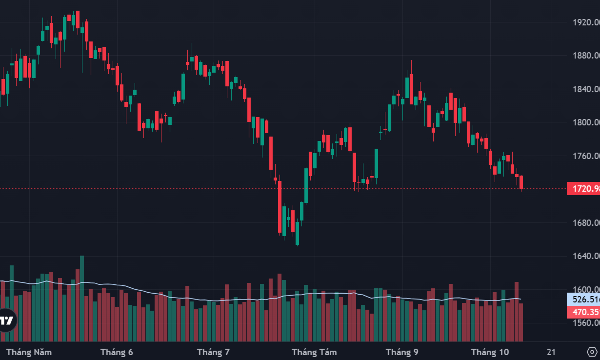
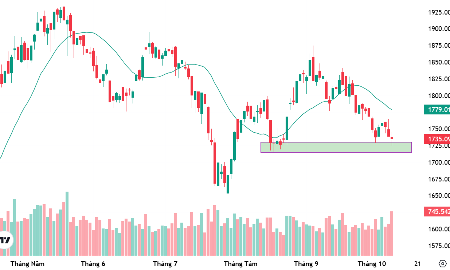
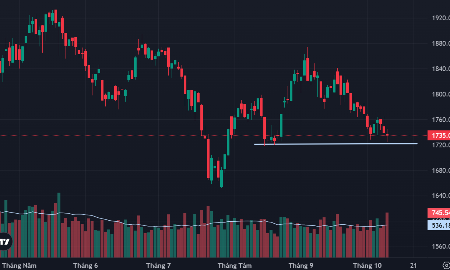
Sức ép của một vài cổ phiếu vốn hóa lớn rất có tiềm năng ép VNI thủng vùng đáy ngắn hạn quanh 1720 điểm. Điểm tốt là tâm lý chung không bị ảnh hưởng nhiều, dòng tiền bắt đáy vẫn đang chọn lọc cổ phiếu và duy trì được trạng thái phân hóa lành mạnh.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...