




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chiến tranh ở Vùng Vịnh phủ bóng chuỗi sự kiện thường niên của WB và IMF


Chuỗi sự kiện thường niên mùa xuân của Quỹ Tiền tệ Quốc tế (IMF) và Ngân hàng Thế giới (WB) tại Washington tuần này diễn ra dưới sức ép từ cú sốc địa chính trị mới là cuộc chiến tranh giữa Mỹ và Iran...
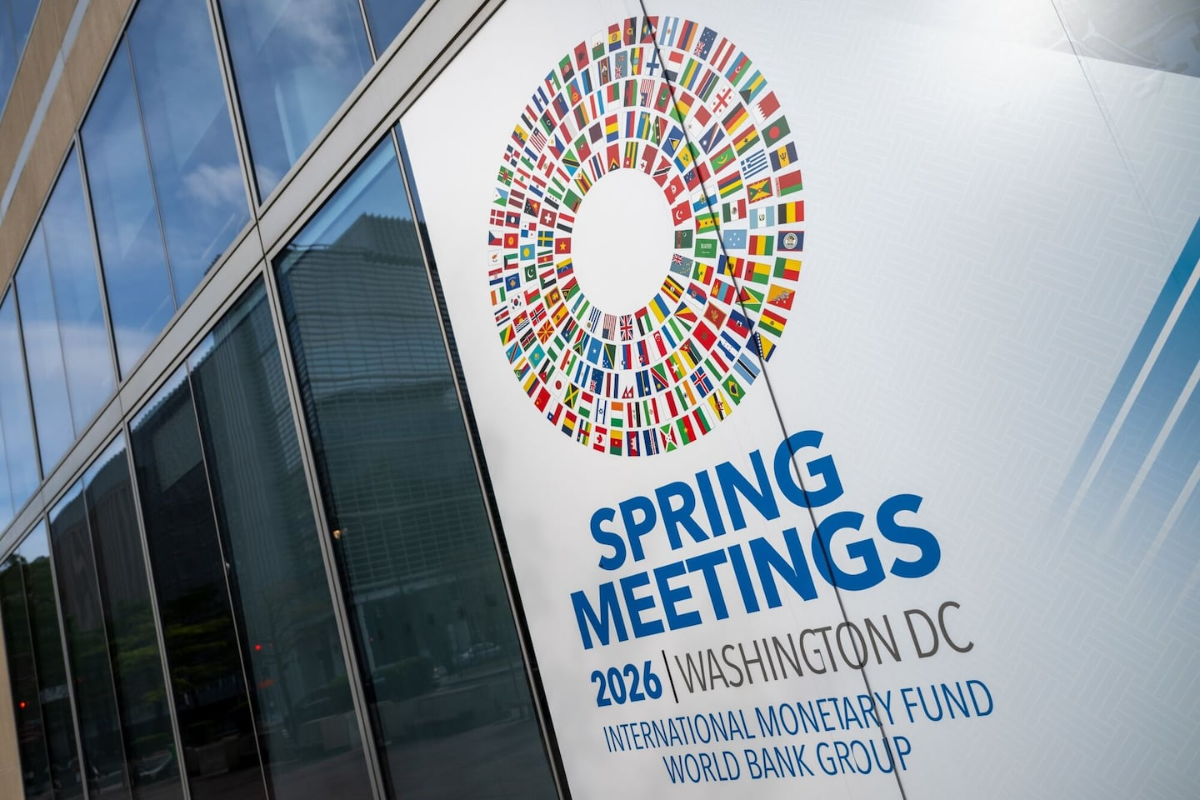
Với nhiều bộ trưởng tài chính và thống đốc ngân hàng trung ương tham dự chuỗi sự kiện diễn ra từ ngày 13-18/4, bầu không khí năm nay có lẽ sẽ gợi cảm giác quen thuộc. Tại kỳ họp năm ngoái, chương trình nghị sự cũng bị chi phối bởi một cú sốc khác là chính sách thuế quan của Tổng thống Mỹ Donald Trump.
MỐI LO VỀ TĂNG TRƯỞNG VÀ LẠM PHÁT
Chuỗi sự kiện năm 2026 được dự báo sẽ tập trung vào việc đánh giá triển vọng kinh tế sau khi Mỹ và Iran không thể đạt được thỏa thuận trong vòng đàm phán cuối tuần tại Pakistan, vốn được kỳ vọng sẽ tạo cơ sở để kéo dài lệnh ngừng bắn 2 tuần và tiến tới một thỏa thuận hòa bình lâu dài. Một trọng tâm khác là cách các chính phủ và ngân hàng trung ương có thể hỗ trợ nền kinh tế mà không gây ra thêm những hệ lụy mới.
Trước thềm sự kiện, Tổng giám đốc Quỹ Tiền tệ Quốc tế (IMF) Kristalina Georgieva cảnh báo khả năng ứng phó với các cú sốc của các nền kinh tế đang ngày càng suy giảm.
“Dư địa tài khóa hiện rất hạn hẹp. Trong bối cảnh đó, những chính sách nhằm bảo vệ một nền kinh tế có thể lại gây bất lợi cho nền kinh tế khác, còn cạnh tranh giữa các cường quốc ngày càng dễ làm bùng phát xung đột hơn là giúp giải quyết xung đột”, bà Georgieva cảnh báo trong cuộc trả lời phỏng vấn phát sóng ngày Chủ nhật (12/4) trên kênh CBS.
Bà Georgieva cho rằng tác động kinh tế từ chiến sự Mỹ - Israel với Iran vẫn sẽ hiện hữu, ngay cả khi thỏa thuận ngừng bắn được duy trì.
“Quá trình ổn định trở lại sẽ cần thời gian, đặc biệt tại những nơi đang chịu gián đoạn nghiêm trọng hơn. Vì vậy, cần lưu ý rằng cú sốc này không tác động đồng đều, mà ảnh hưởng tới từng nền kinh tế ở mức độ khác nhau", bà Georgieva nói thêm.
Theo bà, tác động từ chiến sự Iran có thể sẽ buộc IMF phải hạ dự báo tăng trưởng. IMF dự kiến công bố báo cáo dự báo kinh tế mới cùng một báo cáo về ổn định tài chính toàn cầu vào ngày thứ Ba (14/4).
Hồi tháng 1, IMF dự báo kinh tế toàn cầu tăng trưởng 3,3% trong năm nay, với mức tăng 2,1% ở Mỹ, 1,4% ở khu vực đồng euro và 5,4% tại các nền kinh tế mới nổi ở châu Á. Nhưng tới cuối tháng 2, chiến sự Iran bùng nổ và phủ bóng lên triển vọng kinh tế thế giới.
“Vài quý tới sẽ là giai đoạn then chốt để đánh giá mức độ tác động của cuộc chiến này đối với sức chống chịu của một số nền kinh tế, đặc biệt là những nền kinh tế vốn đã trong trạng thái tăng trưởng ì ạch từ trước”, ông Ludovic Subran, nhà kinh tế trưởng của Allianz SE, nhận xét với kênh truyền hình Bloomberg Television.
Theo các nhà phân tích, điều đã khá rõ lúc này là những tác động lan tỏa từ chiến sự Mỹ - Iran, cùng sự suy giảm niềm tin mà diễn biến này gây ra, sẽ còn kéo dài - ngay cả khi lệnh ngừng bắn được duy trì, hòa bình được khôi phục và hoạt động vận tải qua eo biển huyết mạch Hormuz trở lại bình thường.
“Năm ngoái, cú sốc đến từ thuế quan. Năm nay, tâm điểm là giá dầu. Chủ trương nước Mỹ trên hết của Tổng thống Trump đang làm gia tăng biến động đối với kinh tế toàn cầu. Trên thực tế, cú sốc thuế quan cuối cùng không nghiêm trọng như lo ngại ban đầu. Cú sốc từ chiến sự Iran cũng có thể diễn biến theo hướng tương tự. Tuy nhiên, chừng nào eo biển Hormuz còn bị phong tỏa, giá dầu sẽ tiếp tục ở mức cao, sức ép lên tăng trưởng toàn cầu sẽ lớn hơn và áp lực lạm phát cũng gia tăng”, ông Tom Orlik, nhà kinh tế trưởng toàn cầu của Bloomberg Economics, nhận xét.
CÁC THÔNG TIN VÀ SỰ KIỆN QUAN TRỌNG TUẦN NÀY
Khi các quan chức tiền tệ hàng đầu tập trung tại Washington, lịch hoạt động của các ngân hàng trung ương trên thế giới tuần này tương đối thưa thớt. Tuy nhiên, thị trường vẫn chờ đợi nhiều chỉ báo kinh tế quan trọng, như số liệu lạm phát của Mỹ và GDP của Trung Quốc.
Giới đầu tư sẽ có thêm dữ liệu để đánh giá diễn biến lạm phát của Mỹ trong tháng 3, khi chỉ số giá sản xuất (PPI) được công bố vào ngày thứ Ba tuần này. Tương tự chỉ số giá tiêu dùng (CPI), PPI được dự báo sẽ phản ánh mức tăng của giá năng lượng trong tháng đầu tiên sau khi chiến sự Iran nổ ra.
Các nhà kinh tế dự báo PPI của Mỹ tăng 1,1% so với tháng trước - mức tăng mạnh nhất trong 4 năm. Ngoài biến động của giá dầu thô và dầu diesel, chỉ số này cũng có thể cho thấy tác động từ gián đoạn sản xuất ở Trung Đông đang lan tới Mỹ nhanh và mạnh ở mức độ nào.
Ngày thứ Năm (16/4), Trung Quốc sẽ là tâm điểm khi công bố loạt số liệu kinh tế quan trọng. Giới phân tích dự báo GDP quý 1/2026 của nước này tăng 4,8% so với cùng kỳ năm 2025, vẫn nằm trong khoảng mục tiêu tăng trưởng 4,5%-5% mà Bắc Kinh đặt ra cho cả năm.
Cùng ngày, các số liệu tháng 3 về doanh số bán lẻ, sản lượng công nghiệp và đầu tư bất động sản sẽ cho thấy nền kinh tế lớn thứ hai thế giới diễn biến ra sao trước khi bước vào quý 2. Đây cũng là thời điểm rủi ro bắt đầu gia tăng, khi nhu cầu toàn cầu có thể suy yếu vì xung đột ở Trung Đông, qua đó gây sức ép lên hoạt động sản xuất kinh doanh tại Trung Quốc.
Châu Á sẽ không có cuộc họp quyết định lãi suất nào trong tuần này. Dù vậy, thị trường sẽ theo dõi sát các phát biểu của Thống đốc Ngân hàng Trung ương Nhật Bản (BOJ) Kazuo Ueda. Trong đó, ông Ueda sẽ cuộc họp báo tại Washington sau các cuộc họp của IMF và Nhóm 20 nền kinh tế phát triển và mới nổi hàng đầu thế giới (G20).
Do ông Ueda lâu nay luôn thận trọng trong truyền thông chính sách, các lần xuất hiện này có thể trở thành dịp để ông phát tín hiệu rõ hơn về hướng đi sắp tới của BOJ. Hiện giới giao dịch đang nghiêng về khả năng BOJ tăng lãi suất trong tháng này, với xác suất khoảng 60%.
Bài liên quan
Đọc bài theo từ khoá


Những lô dầu diesel Nga đầu tiên theo thỏa thuận với Mỹ đã lên đường tới Bắc Mỹ
Phía Nga cho biết 3 tàu chở dầu diesel từ Nga đã lên đường tới khu vực Bắc Mỹ, đánh dấu những lô hàng đầu tiên theo một thỏa thuận giữa Tổng thống Mỹ Donald Trump và Tổng thống Nga Vladimir Putin...
Thế “tiến thoái lưỡng nan” của Ngân hàng Trung ương Nga
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
Tín hiệu từ Fed có thể gây biến động giá vàng trong tuần này
Giá vàng đang chịu tác động giằng co từ một bên là các nhà giao dịch đầu cơ ngắn hạn muốn tận dụng đà giảm giá để bán khống và một bên là các nhà đầu tư dài hạn vẫn duy trì nhu cầu cơ bản mạnh mẽ...
Dấu ấn kinh tế thế giới tuần 18-24/10/2026: Vàng và cổ phiếu AI bị bán tháo, giá dầu tăng mạnh, kỳ vọng lãi suất Fed dịch chuyển
Những dấu hiệu “tăng nhiệt” của xung đột ở Vùng Vịnh đẩy giá dầu thô lên mức cao nhất 6 tháng trong tuần này, nhưng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong thời gian còn lại của năm nay lại giảm mạnh...
Những đồng tiền được sử dụng nhiều nhất trong thanh toán toàn cầu
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...

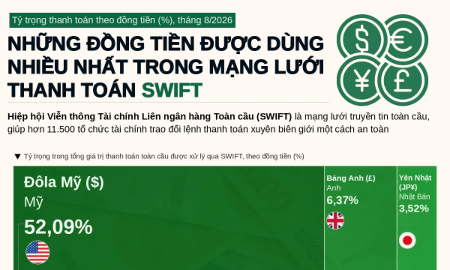
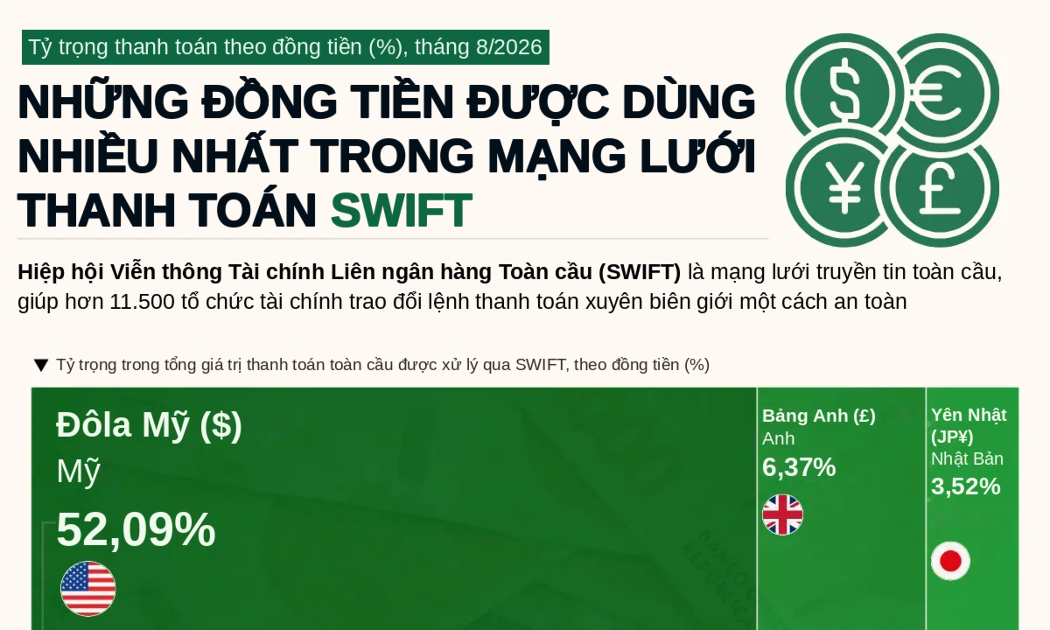

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

