“Trường hợp doanh thu lũy kế của hộ, cá nhân kinh doanh mới thành lập vượt 500 triệu đồng, người nộp thuế phải thực hiện khai thuế theo quý kể từ quý phát sinh doanh thu theo quy định tại Điều 10 của Nghị định”
(Cục Thuế)


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


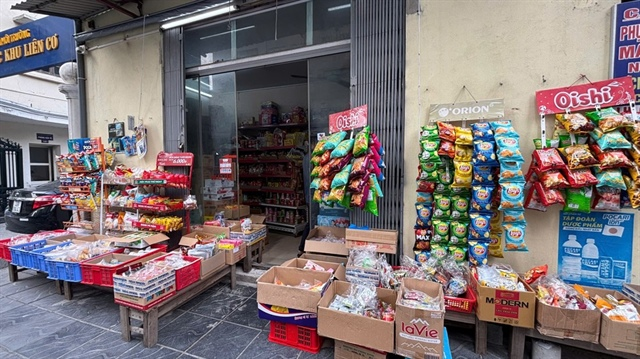
Cục Thuế vừa ban hành công điện gửi lãnh đạo cơ quan thuế các cấp về việc triển khai Nghị định số 68/2026/NĐ-CP ngày 5/3/2026 của Chính phủ quy định chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Để bảo đảm nghị định được thực hiện đồng bộ và kịp thời, Cục Thuế đề nghị tập trung triển khai 5 nội dung trọng tâm:
Thứ nhất, liên quan đến việc thông báo doanh thu của hộ, cá nhân kinh doanh mới bắt đầu hoạt động.
“Trường hợp doanh thu lũy kế của hộ, cá nhân kinh doanh mới thành lập vượt 500 triệu đồng, người nộp thuế phải thực hiện khai thuế theo quý kể từ quý phát sinh doanh thu theo quy định tại Điều 10 của Nghị định”
(Cục Thuế)
Trường hợp hộ, cá nhân kinh doanh bắt đầu hoạt động trong 6 tháng đầu năm và có doanh thu thực tế không quá 500 triệu đồng phải thông báo doanh thu phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6 với cơ quan thuế quản lý trực tiếp, chậm nhất vào ngày 31/7 cùng năm.
Đồng thời, doanh thu phát sinh trong 6 tháng cuối năm phải được thông báo chậm nhất vào ngày 31/1 của năm dương lịch kế tiếp.
Đối với hộ, cá nhân kinh doanh bắt đầu hoạt động trong 6 tháng cuối năm và có doanh thu không quá 500 triệu đồng, thời hạn thông báo doanh thu thực tế phát sinh là chậm nhất ngày 31/1 của năm tiếp theo.
Thứ hai, về khai thuế đối với hoạt động cho thuê bất động sản. Theo đó, cá nhân trực tiếp khai thuế đối với hoạt động này có thể lựa chọn hình thức khai thuế hai lần trong năm tính thuế hoặc khai một lần cho cả năm.
Nếu lựa chọn khai hai lần, thời hạn nộp hồ sơ khai thuế lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế và lần thứ hai chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo.
Trong khi đó, với trường hợp khai thuế một lần theo năm, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31/1 của năm sau, Công điện nêu rõ.
Thứ ba, về thời hạn nộp hồ sơ khai thuế theo tháng trong năm 2026. Cục Thuế cho biết đối với người nộp thuế thực hiện khai thuế theo tháng, hồ sơ khai thuế của các tháng 1, 2 và 3 năm 2026 phải được gửi đến cơ quan thuế quản lý trực tiếp chậm nhất vào ngày 20/4/2026.
Thứ tư, nguyên tắc xử lý khi chuyển từ phương pháp khoán sang kê khai.
Quy định không sử dụng doanh thu khai thuế của năm 2026 để hồi tố nghĩa vụ thuế của các năm trước cũng được áp dụng với các trường hợp hộ, cá nhân kinh doanh có thay đổi quy mô sản xuất kinh doanh khiến doanh thu khoán biến động từ 50% trở lên.
(Cục Thuế)
Đối với hộ, cá nhân kinh doanh đã nộp thuế theo phương pháp khoán đến hết năm 2025 và đã được xác định mức thuế khoán theo quy định của Luật Quản lý thuế số 38/2019/QH14, khi chuyển sang hình thức kê khai từ ngày 1/1/2026, cơ quan thuế sẽ không sử dụng doanh thu khai năm 2026 để xác định lại nghĩa vụ thuế của các năm trước.
Đồng thời, cơ quan thuế cũng không xử phạt vi phạm hành chính đối với nghĩa vụ thuế đã thực hiện theo phương pháp khoán trước đây, ngoại trừ trường hợp cơ quan thuế hoặc cơ quan có thẩm quyền phát hiện hành vi che giấu doanh thu dẫn đến thiếu số thuế phải nộp.
Thứ năm, xác định hàng tồn kho và tài sản phục vụ hoạt động kinh doanh.
Đối với hộ, cá nhân kinh doanh có doanh thu từ 3 tỷ đồng trở lên trong năm 2025 hoặc từ năm 2026 lựa chọn nộp thuế thu nhập cá nhân theo phương pháp trên thu nhập, người nộp thuế phải xác định và ghi nhận giá trị hàng tồn kho, máy móc, thiết bị đang phục vụ hoạt động kinh doanh tại thời điểm ngày 31/12/2025 để làm căn cứ xác định chi phí được trừ khi tính thuế thu nhập cá nhân cho kỳ tính thuế năm 2026
Các thông tin này phải được lập thành bảng kê theo mẫu do Bộ Tài chính ban hành, lưu giữ tại hộ kinh doanh và gửi một bản điện tử cho cơ quan thuế quản lý trực tiếp cùng hồ sơ khai thuế quý I năm 2026 đối với trường hợp khai theo quý, hoặc chậm nhất ngày 20/4/2026 đối với trường hợp khai theo tháng.
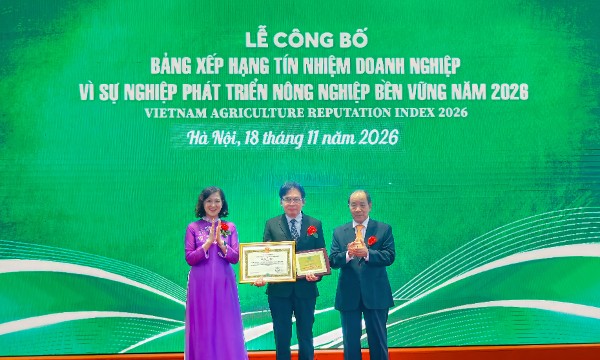
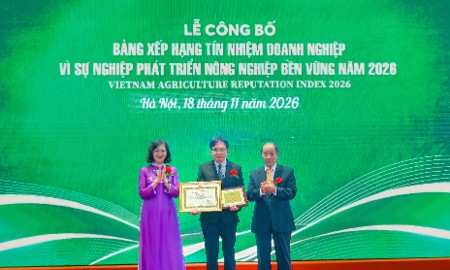
Agribank và HDBank lần lượt giữ hai vị trí đầu tiên trong nhóm Ngân hàng và dịch vụ tài chính thuộc Bảng xếp hạng Doanh nghiệp vì sự nghiệp phát triển nông nghiệp bền vững năm 2026. Kết quả được công bố ngày 18/11 tại Hà Nội, ghi nhận đóng góp của các tổ chức tài chính trong cung ứng vốn và dịch vụ cho nông nghiệp, nông thôn.
Giá vàng thế giới tiếp tục lao dốc mạnh trong phiên giao dịch ngày thứ năm (19/11), khiến mốc 3.600 USD/oz cũng đang trở nên mong manh, dưới áp lực từ mối lo lãi suất cao hơn lâu hơn và xu hướng tăng của đồng USD...
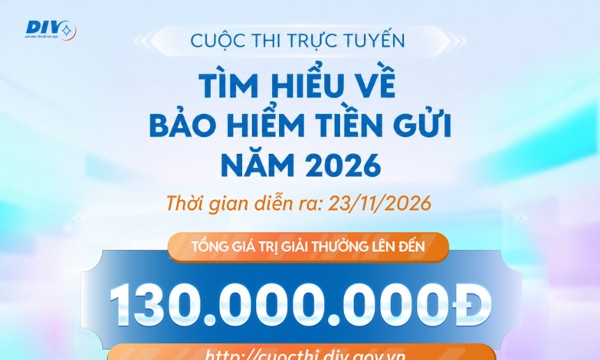
Bảo hiểm tiền gửi Việt Nam (BHTGVN) vừa công bố tổ chức cuộc thi trực tuyến "Tìm hiểu về Bảo hiểm tiền gửi năm 2026", diễn ra từ ngày 23/11 đến 13/12/2026. Đây là một nỗ lực nhằm phổ biến các quy định của Luật Bảo hiểm tiền gửi năm 2025, đồng thời nâng cao nhận thức của người gửi tiền về quyền lợi và cơ chế bảo vệ tiền gửi.
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
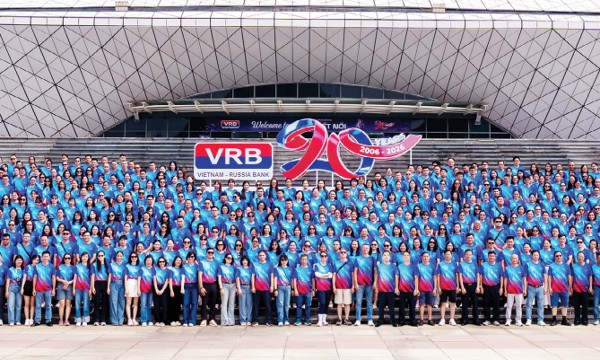
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.

 Nhiều giải pháp tạo đơn hàng cho doanh nghiệp nhỏ và vừa
Theo Thủ tướng Chính phủ, sẽ áp dụng những cơ chế khuyến khích mạnh để các doanh nghiệp nước ngoài cam kết chuyển giao công nghệ; tăng cường sử dụng nhà cung ứng là các doanh nghiệp Việt Nam; tăng cường đào tạo nguồn nhân lực chất lượng cao cho các doanh nghiệp tham gia chuỗi cung ứng của Việt Nam.


Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...