




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Bữa tiệc” chứng khoán Trung Quốc đã tàn


Sự sụt giảm của chứng khoán Trung Quốc 4 năm qua xứng đáng được ghi vào lịch sử

Trong 4 năm qua, giới đầu tư chứng khoán tại Trung Quốc mất nhiều tiền hơn ở bất kỳ thị trường nào khác trên thế giới. Cú “ngã ngựa” của thị trường chứng khoán Trung Quốc diễn ra ngay sau khi nền kinh tế này đóng vai trò đầu tàu kéo thế giới khỏi cuộc suy thoái hậu khủng hoảng tài chính.
Theo số liệu từ hãng tin tài chính Bloomberg, trong thời gian 10 tháng tính đến tháng 8/2009, chỉ số Shanghai Composite Index của thị trường chứng khoán Trung Quốc tăng gấp đôi. Kết quả này có được là nhờ Bắc Kinh chi 652 tỷ USD để kích thích tăng trưởng kinh tế.
Tuy nhiên, đến nay, chỉ số này đã giảm 43% từ mức đỉnh trên, làm “bốc hơi” 748 tỷ USD vốn hóa thị trường.
Trên thế giới, chỉ có chỉ số ASE Index của thị trường chứng khoán Hy Lạp là vượt được Shanghai Composite Index về độ giảm tính theo giá trị phần trăm trong cùng khoảng thời gian. Trong khi đó, chỉ số Standard & Poor’s 500 của thị trường chứng khoán Mỹ đã phục hồi toàn bộ mất mát trong thời gian suy thoái và tăng được 68% kể từ thời điểm thị trường chứng khoán Trung Quốc đạt định. Trong tháng 7 này, S&P 500 đã thiết lập mức kỷ lục mới.
Vào năm 2009, kinh tế Trung Quốc thể hiện rõ sức tăng trưởng mạnh mẽ tưởng như không gì cản nổi. Khi đó, Trung Quốc đã vượt Đức thành nền kinh tế lớn thứ ba thế giới. Quý 1/2009, GDP Trung Quốc tăng 6% trong khi GDP của Mỹ giảm 4%. Vào tháng 7/2009, ông Mark Mobius, Chủ tịch điều hành quỹ Templeton Emerging Markets Group, dự báo chỉ trong vòng 3 năm thị trường chứng khoán Trung Quốc sẽ lớn hơn cả thị trường Mỹ.
Nhưng trong 4 năm sau đó, mọi chuyện đã chuyển khác. Năm nay, kinh tế Trung Quốc được dự báo sẽ có mức tăng trưởng thấp nhất kể từ năm 1990. Chính phủ nước này đã yêu cầu hơn 1.400 công ty khắp cả nước phải đóng cửa nhà máy.
Sau cuộc khủng hoảng tài chính 2008, Trung Quốc chính là nền kinh tế đóng góp nhiều nhất vào tiến trình hồi phục toàn cầu. Gói cho vay 1,6 nghìn tỷ USD được các ngân hàng Trung Quốc bơm ra thị trường khi đó đã đẩy giá nhà ở nước này lên mức cao kỷ lục và đưa các chính quyền địa phương đến với những khoản nợ khổng lồ.
Để khắc phục những “tác dụng phụ” không mong muốn này, Trung Quốc gần đây đã áp dụng các biện pháp kiểm soát tín dụng và giá nhà. Hiện Bắc Kinh đang nỗ lực cải tổ nền kinh tế, đưa Trung Quốc từ một nền kinh tế phụ thuộc vào xuất khẩu thành một nền kinh tế được dẫn dắt bởi tiêu dùng. Thủ tướng Trung Quốc Lý Khắc Cường đã phát tín hiệu sẵn sàng chấp nhận tốc độ tăng trưởng chậm hơn để tái cân bằng nền kinh tế.
Tháng trước,
lần đầu tiên kể từ năm 2006, các công ty Trung Quốc đã “biến mất” khỏi xếp hạng 10 doanh nghiệp niêm yết có giá trị vốn hóa lớn nhất thế giới
. Vào năm 2009, khi nhà đầu cơ tỷ phú George Soros khen ngợi kinh tế Trung Quốc, có 5 công ty Trung Quốc trong danh sách này.
Chuyên gia kỹ thuật thị trường Carter Worth thuộc công ty Oppenheimer ở New York đánh giá, thị trường chứng khoán Trung Quốc giờ giống như một “con vật đã chết”. Theo ông Worth, dù Shanghai Composite Index không còn giảm mạnh như 4 năm trước, khả năng tăng điểm của chỉ số này là rất thấp.
Sự sụt giảm của chứng khoán Trung Quốc 4 năm qua xứng đáng được ghi vào lịch sử. Bloomberg đưa ra số liệu so sánh cho thấy, trong cuộc đại suy thoái ở Mỹ, chỉ số công nghiệp Dow Jones của thị trường Mỹ giảm 89% từ mức đỉnh năm 1929 tới mức đáy năm 1932. Gần đây hơn, chỉ số Nikkei 225 của Nhật mất 63% số điểm trong thời kỳ 2000-2003.
Nếu tính từ đầu năm đến nay, Shanghai Composite Index đã giảm 12%. Giá cổ phiếu của PetroChina - công ty mà ở thời điểm tháng 3/2010 còn giữ vị trí doanh nghiệp niêm yết có giá trị vốn hóa lớn nhất thế giới - đã giảm 11% từ đầu năm. Hiện PetroChina đứng ở vị trí thứ 10 trong xếp hạng về giá trị vốn hóa, với mức vốn hóa 233 tỷ USD.
Hệ số P/E (giá/cổ phiếu) - một thước đo về độ đắt đỏ của cổ phiếu - của chỉ số Shanghai Composite Index hiện ở mức 10,7 lần, so với mức 29 lần ở thời kỳ đỉnh cao năm 2009.
Trái với sự giảm điểm của chứng khoán Trung Quốc, chỉ số S&P 500 hiện tăng 18% so với thời điểm chốt năm 2012. Trong 4 năm qua, tổng mức vốn hóa của các doanh nghiệp thuộc chỉ số này tăng thêm 6,4 nghìn tỷ USD.
“Tâm lý của giới đầu tư chứng khoán ở Trung Quốc có thể đi từ thái cực này tới thái cực khác”, nhà quản lý tài sản Gigi Chan thuộc công ty Threadneedle Asset Management ở Singapore nhận xét. “Các nhà đầu tư đã rất cao hứng, kỳ vọng mức tăng cao hơn của thị trường trong tương lai. Nhưng cuối cùng, mọi thứ đã không diễn ra như vậy”.
Dù vậy, nhiều nhà đầu tư dài hạn vẫn cho rằng, thị trường 1,3 tỷ dân của Trung Quốc xứng đáng để họ chờ đợi cơ hội, vì sẽ đến lúc Trung Quốc vượt Mỹ thành nền kinh tế lớn nhất thế giới. Theo ông Jim O’Neill - cựu kinh tế gia của Goldman Sachs và cũng chính là người đã đưa ra thuật ngữ BRIC vào năm 2001 để chỉ nhóm nền kinh tế mới nổi Brazil, Nga, Ấn Độ và Trung Quốc - kinh tế Trung Quốc có thể vượt Mỹ vào năm 2027.

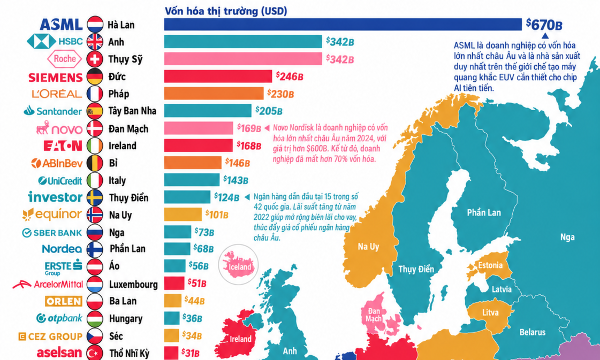
Doanh nghiệp có vốn hóa lớn nhất tại mỗi quốc gia châu Âu
Công ty ASML của Hà Lan là doanh nghiệp niêm yết có vốn hóa lớn nhất châu Âu, nhờ vị thế đặc biệt trong ngành sản xuất chip…
Samsung lãi kỷ lục hơn 80 tỷ USD nhờ nhu cầu chip nhớ
Nhu cầu chip nhớ phục vụ trí tuệ nhân tạo (AI) tăng mạnh đưa lợi nhuận quý 3 của Samsung Electronics lên mức cao chưa từng có…
Nhân viên tài chính Phố Wall có thể nhận thưởng kỷ lục năm nay
Hoạt động giao dịch chứng khoán và ngân hàng đầu tư khởi sắc có thể đưa lợi nhuận trước thuế của các công ty Phố Wall vượt 90 tỷ USD trong năm 2026, đồng thời giúp nhân viên nhận được tiền thưởng cao chưa từng có…
Elon Musk trở lại mốc tài sản nghìn tỷ USD
Tài sản của tỷ phú Elon Musk vượt 1 nghìn tỷ USD lần đầu tiên sau ba tháng, nhờ giá cổ phiếu SpaceX và Tesla tăng mạnh…
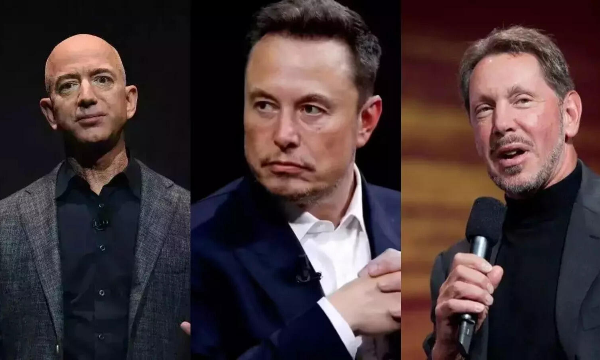
Giới tỷ phú công nghệ "bỏ túi" gần 850 tỷ USD trong 9 tháng
Tài sản của các tỷ phú công nghệ đang tăng mạnh nhờ trào lưu trí tuệ nhân tạo (AI) và đà tăng giá cổ phiếu trong ngành…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...