




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bóp trái phiếu, phình tín phiếu


8 tháng đầu 2015, phát hành trái phiếu Chính phủ chỉ đạt 37,7% kế hoạch năm

Hiệp hội thị trường trái phiếu Việt Nam cho biết, 8 tháng đầu 2015, phát hành trái phiếu Chính phủ chỉ đạt 37,7% kế hoạch năm. Giới phân tích lý giải tình trạng trên là do kỳ hạn phát hành không phù hợp với cấu trúc kỳ hạn nguồn vốn bên mua.
Sau khi Nghị quyết 78/2014/QH ngày 10/11/2014 của Quốc hội về dự toán ngân sách Nhà nước 2015 có quy định: “Từ năm 2015, phát hành trái phiếu Chính phủ kỳ hạn từ 5 năm trở lên, không thực hiện các khoản vay có kỳ hạn ngắn để bù đắp bội chi ngân sách nhà nước, giảm mức vay đảo nợ”, kết quả phát hành trái phiếu Chính phủ trở nên đình trệ so với trước đó.
Bất ngờ tín phiếu Kho bạc
Liên quan đến vấn đề này, báo cáo của Hiệp hội thị trường trái phiếu Việt Nam cho biết, trong tháng 8/2015, Kho bạc Nhà nước chỉ huy động được 4.206 tỷ đồng so với 14 nghìn tỷ đồng gọi thầu, tỷ lệ thành công 30%.
Tính chung 8 tháng đầu 2015, đơn vị này phát hành được 94.258 tỷ đồng trái phiếu và 21.130 tỷ đồng tín phiếu các kỳ hạn.
Có một điểm đáng lưu ý, sau một thời gian dài, tín phiếu các kỳ hạn dưới 1 năm của Kho bạc Nhà nước hầu như vắng bóng thì trong 8 tháng qua, lượng hàng hóa này được Kho bạc bán ra tới 21.130 tỷ đồng.
Khi được hỏi liệu có hay không, khi Nghị quyết 78 “bóp” kỳ hạn trái phiếu Chính phủ không được phát hành dưới 5 năm nên Kho bạc đã lách quy định phát hành tín phiếu để tài trợ ngân sách, ông Đỗ Ngọc Quỳnh, Tổng thư ký hiệp hội trái phiếu Việt Nam nói: “Tôi không nói là có chuyện lách hay không lách nhưng thực tế thì lượng phát hành tín phiếu kho bạc đang tăng lên rất mạnh từ đầu năm đến nay”.
Đặc biệt, Sở Giao dịch Ngân hàng Nhà nước, đáng lẽ chỉ là nơi thực hiện các nghiệp vụ bơm/hút tiền trên thị trường mở nhằm củng cố thanh khoản, thì lại diễn ra các phiên đấu thầu tín phiếu Kho bạc với các kỳ hạn ngắn dưới 1 năm.
Sự việc rích rắc chung quy lại vẫn nằm ở Nghị quyết 78 của Quốc hội về việc cấm phát hành trái phiếu Chính phủ kỳ hạn dưới 5 năm như nói trên.
Theo Bộ Tài chính, 80% lượng trái phiếu Chính phủ đều do các ngân hàng thương mại nắm giữ nhưng phân tích cấu trúc kỳ hạn nguồn vốn huy động thì vốn trung dài hạn chỉ chiếm 20% - 30% (tùy thời điểm), phần còn lại là kỳ hạn ngắn.
Qua trao đổi, nhiều ngân hàng thương mại phản ánh rằng, việc quy định phải mua kỳ hạn dài, khiến cho ngân hàng lo sợ hụt thanh khoản và nhất là trong bối cảnh diễn biến thị trường không dễ lường đón, việc chôn một lượng vốn lớn trong thời gian dài, có thể dẫn đến các rủi ro kỳ hạn và rủi ro lãi suất.
Vì vậy, các ngân hàng hạn chế mua trái phiếu Chính phủ kỳ hạn dài. Điều này cũng lý giải vì sao lượng tín phiếu Kho bạc được phát hành tăng khá mạnh trong 8 tháng đầu năm.
Những vấn đề bỏ ngỏ
Trước tình trạng phát hành trái phiếu Chính phủ ế ẩm như nói trên, Ủy ban Giám sát tài chính Quốc gia cho rằng, “với việc tỷ lệ trúng thầu xuống mức rất thấp trong các tuần gần đây, Kho bạc Nhà nước cần có những điều chỉnh để đẩy mạnh phát hành trái phiếu Chính phủ trong 4 tháng còn lại của năm”.
Vậy, điều chỉnh như thế nào? Chắc chắn khả năng đầu tiên, muốn bán được hàng, Kho bạc phải đẩy cao lãi suất lên. Hiện tại, mức lãi suất trúng thầu trong tháng 8/2015: kỳ hạn 5 năm: 6,4%/năm; 15 năm: 7,65%/năm (kỳ hạn 10 năm không có giao dịch).
Nếu muốn huy động được, lãi suất phải đẩy cao hơn, trong khi đó, Ngân hàng Nhà nước đang muốn ém lãi suất trung dài hạn xuống thấp hơn từ 1% - 1,5%/năm so với đầu năm để hỗ trợ tăng trưởng như mục tiêu Chính phủ đã đặt ra.
Hiện tại, đường cong lãi suất thị trường, trong đó đường cong lãi suất trái phiếu Chính phủ đang khá ổn định và tương đối phù hợp quy luật (kỳ hạn càng dài, lãi suất càng cao và ngược lại); nếu Kho bạc dâng lãi suất lên để huy động trái phiếu, sẽ dẫn đến tình trạng “trống đánh xuôi, kèn thổi ngược” giữa lãi suất trái phiếu Chính phủ và lãi suất điều hành của Ngân hàng Nhà nước.
Khả năng thứ hai, Kho bạc sẽ gia tăng phát hành tín phiếu để lấy nguồn tài trợ cho ngân sách như nói trên nhưng như vậy, sẽ để lại những nghi ngờ về tính minh bạch giữa quản lý và thị trường cũng như thiếu tính chuyên nghiệp trong vấn đề tuân thủ.
Chỉ còn khả năng thứ ba, Bộ Tài chính và các bộ liên quan cần khẩn trương đề nghị Quốc hội nghiên cứu, xem xét để điều chỉnh kịp thời một số vướng mắc tại Nghị quyết 78.
Xét cho cùng, trong một thị trường tài chính, việc bán hàng phải theo nhu cầu thị trường. Tám tháng ròng, một lực lượng cầu chi phối tới 80% thị phần ngoảnh mặt với trái phiếu Chính phủ nhưng cơ quan chức năng lại không có động thái rõ rệt nà, thay vào đó, lại tính bài “bóc ngắn, cắn dài” là điều rất đáng lưu ý.
Các thành viên thị trường trái phiếu cho rằng, cần phải tạo ra “xa lộ” cho các loại hàng hóa trái phiếu khác nhau. Ở đó, sự đa dạng về kỳ hạn, lãi suất, quy mô sẽ tạo ra đường cong lãi suất chuẩn cho thị trường vốn và trong đó, trái phiếu Chính phủ luôn giữ vai trò định hướng.
Tuy nhiên, muốn trái phiếu Chính phủ trở thành công cụ định hướng thì phải làm sao đó để loại hàng hóa này ai cũng có thể mua và bán.
Và như vậy, chúng phải đa dạng, giá cả hợp lý và có thể mua bán bất cứ đâu. Khi đó, lãi suất trái phiếu Chính phủ sẽ định hướng cho cả thị trường vốn.
Những doanh nghiệp phát hành trái phiếu có cùng kỳ hạn trái phiếu Chính phủ nhưng giá cao hơn hoặc bằng trong khi độ rủi ro cao hơn, mức độ bảo hiểm thấp hơn thì thị trường sẽ không mua mà sẽ hướng về trái phiếu Chính phủ và ngược lại.


Ba giải pháp định giá đất sát giá trị thực
Giá trúng đấu giá cao nếu được sử dụng trực tiếp làm dữ liệu tham chiếu mà không đánh giá các yếu tố hình thành giá có thể đẩy mặt bằng định giá những khu đất tương tự lên cao. Sai lệch từ đó có nguy cơ tiếp tục lặp lại qua các vòng định giá tiếp theo. Do đó, bài toán đặt ra là sàng lọc, phân tích dữ liệu như thế nào để giá đất phản ánh sát giá trị thị trường…
Ngăn nguy cơ khuếch đại mặt bằng giá đất khi định giá
Các chuyên gia cho rằng giá nhà là kết quả của nhiều yếu tố, từ chi phí đất đai, xây dựng đến quan hệ cung cầu và khả năng chi trả của người mua. Bởi vậy, bài toán hạ giá nhà không chỉ dừng ở việc giảm tiền sử dụng đất, mà còn phải kiểm soát chất lượng dữ liệu định giá và có cơ chế để phần chi phí được tiết giảm thực sự chuyển thành lợi ích cho bên thụ hưởng cuối cùng...
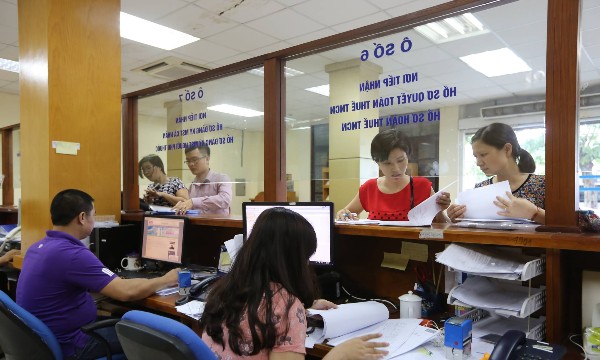
Bộ Tài chính đốc thúc đẩy nhanh tiến độ giải thể doanh nghiệp
Ngày 12/10, Bộ Tài chính gửi công văn đến các Sở Tài chính địa phương yêu cầu đẩy nhanh tiến độ giải quyết thủ tục giải thể doanh nghiệp, trong đó cơ quan đăng ký kinh doanh xử lý hồ sơ trong 1 ngày làm việc, cơ quan thuế phản hồi trong 2 ngày và doanh nghiệp không nộp hồ sơ giải thể sẽ được chuyển trạng thái pháp lý sau 180 ngày nếu đáp ứng đủ điều kiện theo quy định…
Nan giải "làm sạch" mã số thuế
Theo chuyên gia, để đẩy nhanh tiến độ làm sạch mã số thuế, cần phân loại để tách riêng những trường hợp không còn hoạt động với các doanh nghiệp có dấu hiệu gian lận, rủi ro về thuế. Vấn đề này trở nên bức bối trong bối cảnh cần xoá 617.000 mã số thuế nhưng 3 tháng qua mới xử lý được 125.000...
Đề xuất giảm thuế xuất khẩu phân urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%
Bộ Tài chính dự kiến trình Chính phủ phương án điều chỉnh thuế suất thuế xuất khẩu của 3 mặt hàng phân bón gồm phân urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%...

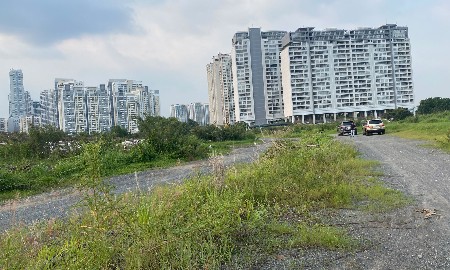




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...