




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bổ sung quy định về thời gian nộp thuế


Chính phủ sửa đổi, bổ sung một số quy định về thực hiện nghĩa vụ thuế thu nhập của doanh nghiệp
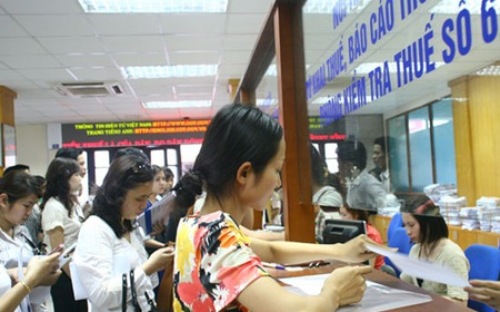
Đối với những doanh nghiệp phải lập báo cáo tài chính quý theo quy định của pháp luật thì căn cứ vào báo cáo tài chính quý và các quy định của pháp luật về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp hàng quý.
Đó là một trong những nội dung của Nghị định sửa đổi, bổ sung một số điều tại các nghị định quy định về thuế vừa được Chính phủ ban hành.
Theo đó, căn cứ vào kết quả sản xuất kinh doanh, người nộp thuế thực hiện tạm nộp số thuế thu nhập doanh nghiệp của quý chậm nhất vào ngày ba mươi của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Đối với những doanh nghiệp phải lập báo cáo tài chính quý theo quy định của pháp luật thì căn cứ vào báo cáo tài chính quý và các quy định của pháp luật về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp hàng quý.
Đối với những doanh nghiệp không phải lập báo cáo tài chính quý thì doanh nghiệp căn cứ vào số thuế thu nhập doanh nghiệp của năm trước và dự kiến kết quả sản xuất kinh doanh trong năm để xác định số thuế thu nhập doanh nghiệp tạm nộp hàng quý.
Trường hợp tổng số 4 lần tạm nộp thấp hơn từ 20% trở lên so với số thuế thu nhập doanh nghiệp phải nộp theo quyết toán thì doanh nghiệp phải nộp lãi chậm nộp đối với phần chênh lệch từ 20% trở lên giữa số tạm nộp với số quyết toán từ ngày tiếp sau ngày cuối cùng của thời hạn nộp thuế quý bốn của doanh nghiệp đến ngày thực nộp số thuế còn thiếu so với số quyết toán.
Nghị định cũng sửa đổi quy định thời gian gia hạn nộp thuế tại Nghị định 83/2013. Theo đó, thời gian gia hạn nộp thuế tối đa không quá 2 năm, kể từ ngày hết thời hạn nộp thuế đối với trường hợp bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp thiên tai, hỏa hoạn, tai nạn bất ngờ; chưa được thanh toán vốn đầu tư xây dựng cơ bản đã được ghi trong dự toán ngân sách nhà nước.
Số thuế được gia hạn đối với trường hợp chưa được thanh toán vốn đầu tư xây dựng cơ bản đã được ghi trong dự toán ngân sách nhà nước không vượt quá số tiền ngân sách nhà nước còn nợ.
Thời gian gia hạn nộp thuế tối đa không quá 1 năm, kể từ ngày hết thời hạn nộp thuế đối với trường hợp phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh; không có khả năng nộp thuế đúng hạn trong trường hợp nguyên liệu, vật tư nhập khẩu để sản xuất hàng hóa xuất khẩu có chu kỳ sản xuất, dự trữ dài hơn 275 ngày; các trường hợp gặp khó khăn đặc biệt khác.

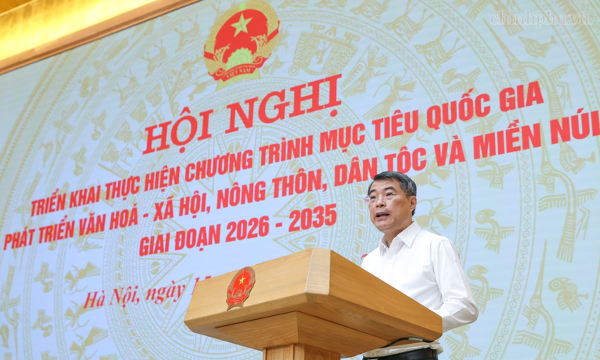
Thủ tướng Lê Minh Hưng: Đầu tư có trọng tâm, trọng điểm, ưu tiên nguồn lực cho những nhiệm vụ thiết yếu
Thủ tướng Lê Minh Hưng yêu cầu tập trung nguồn lực đầu tư có trọng tâm, trọng điểm, ưu tiên những nhiệm vụ thiết yếu tác động trực tiếp đến đời sống người dân; đẩy mạnh phân cấp, phân quyền gắn với trách nhiệm giải trình, không để gián đoạn chính sách và quyền lợi của người dân khi triển khai Chương trình mục tiêu quốc gia giai đoạn 2026-2035.
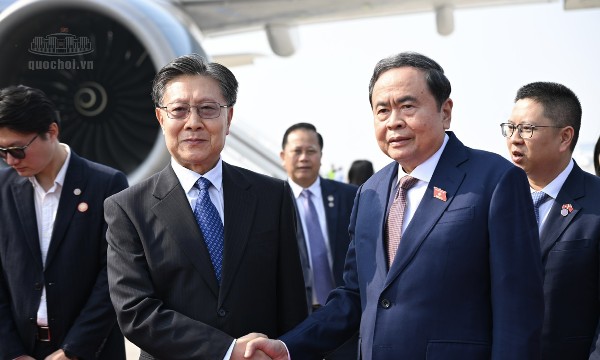
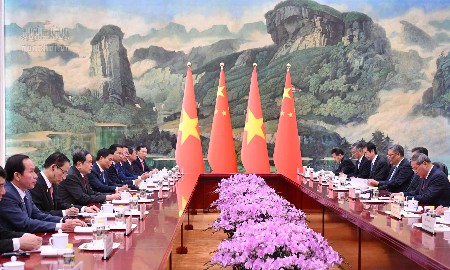
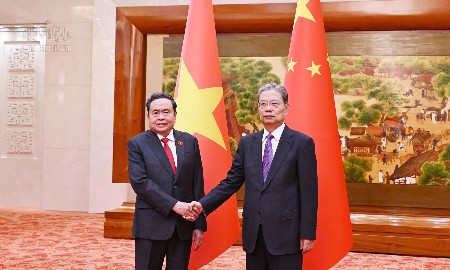
Chủ tịch Quốc hội Trần Thanh Mẫn kết thúc tốt đẹp chuyến thăm chính thức Trung Quốc
Chuyến thăm chính thức Trung Quốc của Chủ tịch Quốc hội Trần Thanh Mẫn đã thành công tốt đẹp, góp phần củng cố tin cậy chính trị, tăng cường hợp tác giữa hai cơ quan lập pháp, tạo động lực mới đưa quan hệ Đối tác hợp tác chiến lược toàn diện Việt Nam - Trung Quốc ngày càng đi vào chiều sâu, thực chất, hiệu quả.
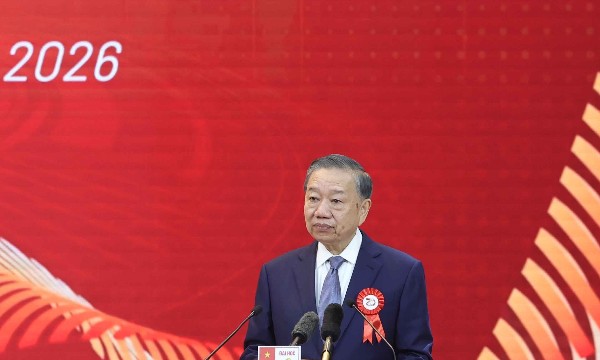
Đại học Bách khoa Hà Nội phải làm chủ công nghệ, giải quyết những bài toán lớn của đất nước
Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị Đại học Bách khoa Hà Nội phát triển thành đại học nghiên cứu xuất sắc, tạo đột phá trong đào tạo nhân tài, làm chủ công nghệ chiến lược, gắn nghiên cứu với sản xuất và đảm nhận những nhiệm vụ lớn của quốc gia.
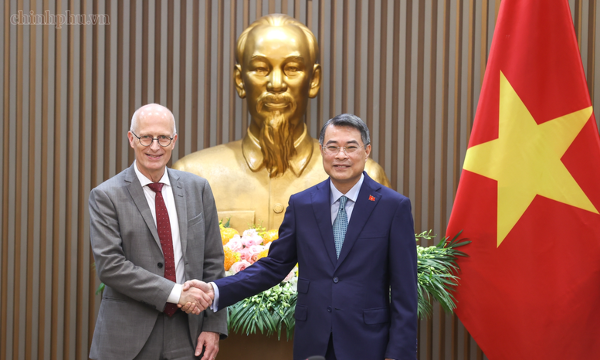
Thủ tướng đề nghị đưa hợp tác cảng biển, logistics trở thành lĩnh vực ưu tiên giữa Việt Nam và Đức
Tại buổi tiếp Thủ hiến Hamburg (Đức) Peter Tschentscher, Thủ tướng Lê Minh Hưng đề nghị tăng cường hợp tác trong các lĩnh vực cảng biển, logistics, kinh tế biển, chuyển đổi xanh và năng lượng tái tạo; đồng thời hỗ trợ doanh nghiệp Việt Nam mở rộng thị trường, tận dụng hiệu quả Hiệp định EVFTA.
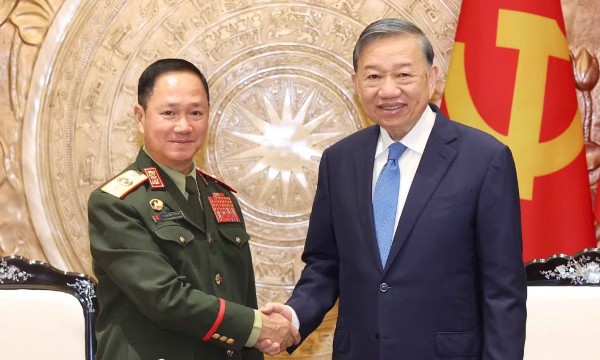
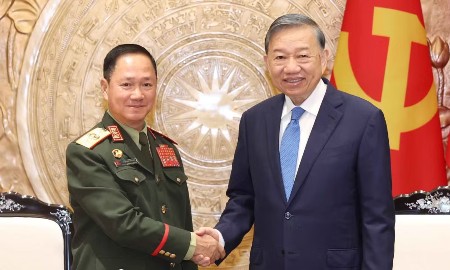
Tăng cường hợp tác quốc phòng Việt Nam - Lào - Campuchia, thúc đẩy kết nối kinh tế biên giới
Trong các cuộc tiếp Bộ trưởng Quốc phòng Lào và Campuchia, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh vai trò trụ cột của hợp tác quốc phòng - an ninh; đề nghị tăng cường tin cậy chính trị, phối hợp bảo vệ biên giới, đồng thời thúc đẩy kết nối hạ tầng, giao thương và phát triển kinh tế khu vực biên giới Việt Nam - Campuchia.

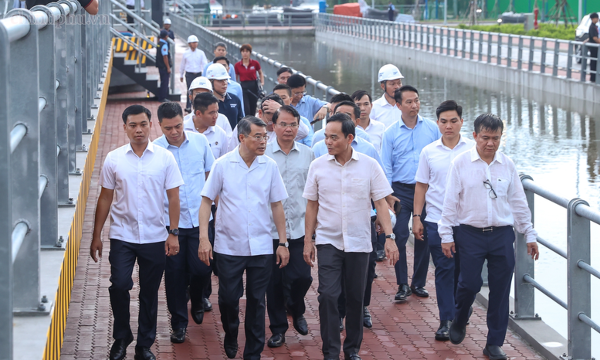


Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

