


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bi hài chuyện thuế ngành nông, lâm nghiệp


Rất nhiều chuyện dở khóc, dở cười về thuế đối với lĩnh vực tiêu thụ, xuất khẩu nông lâm sản, khiến cả doanh nghiệp và nông dân cùng sợ “được miễn thuế”. Thuế trong nông nghiệp còn là câu chuyện được các doanh nghiệp đánh giá là đang chạy lòng vòng giữa thông tư, nghị định của bộ này và thông tư...
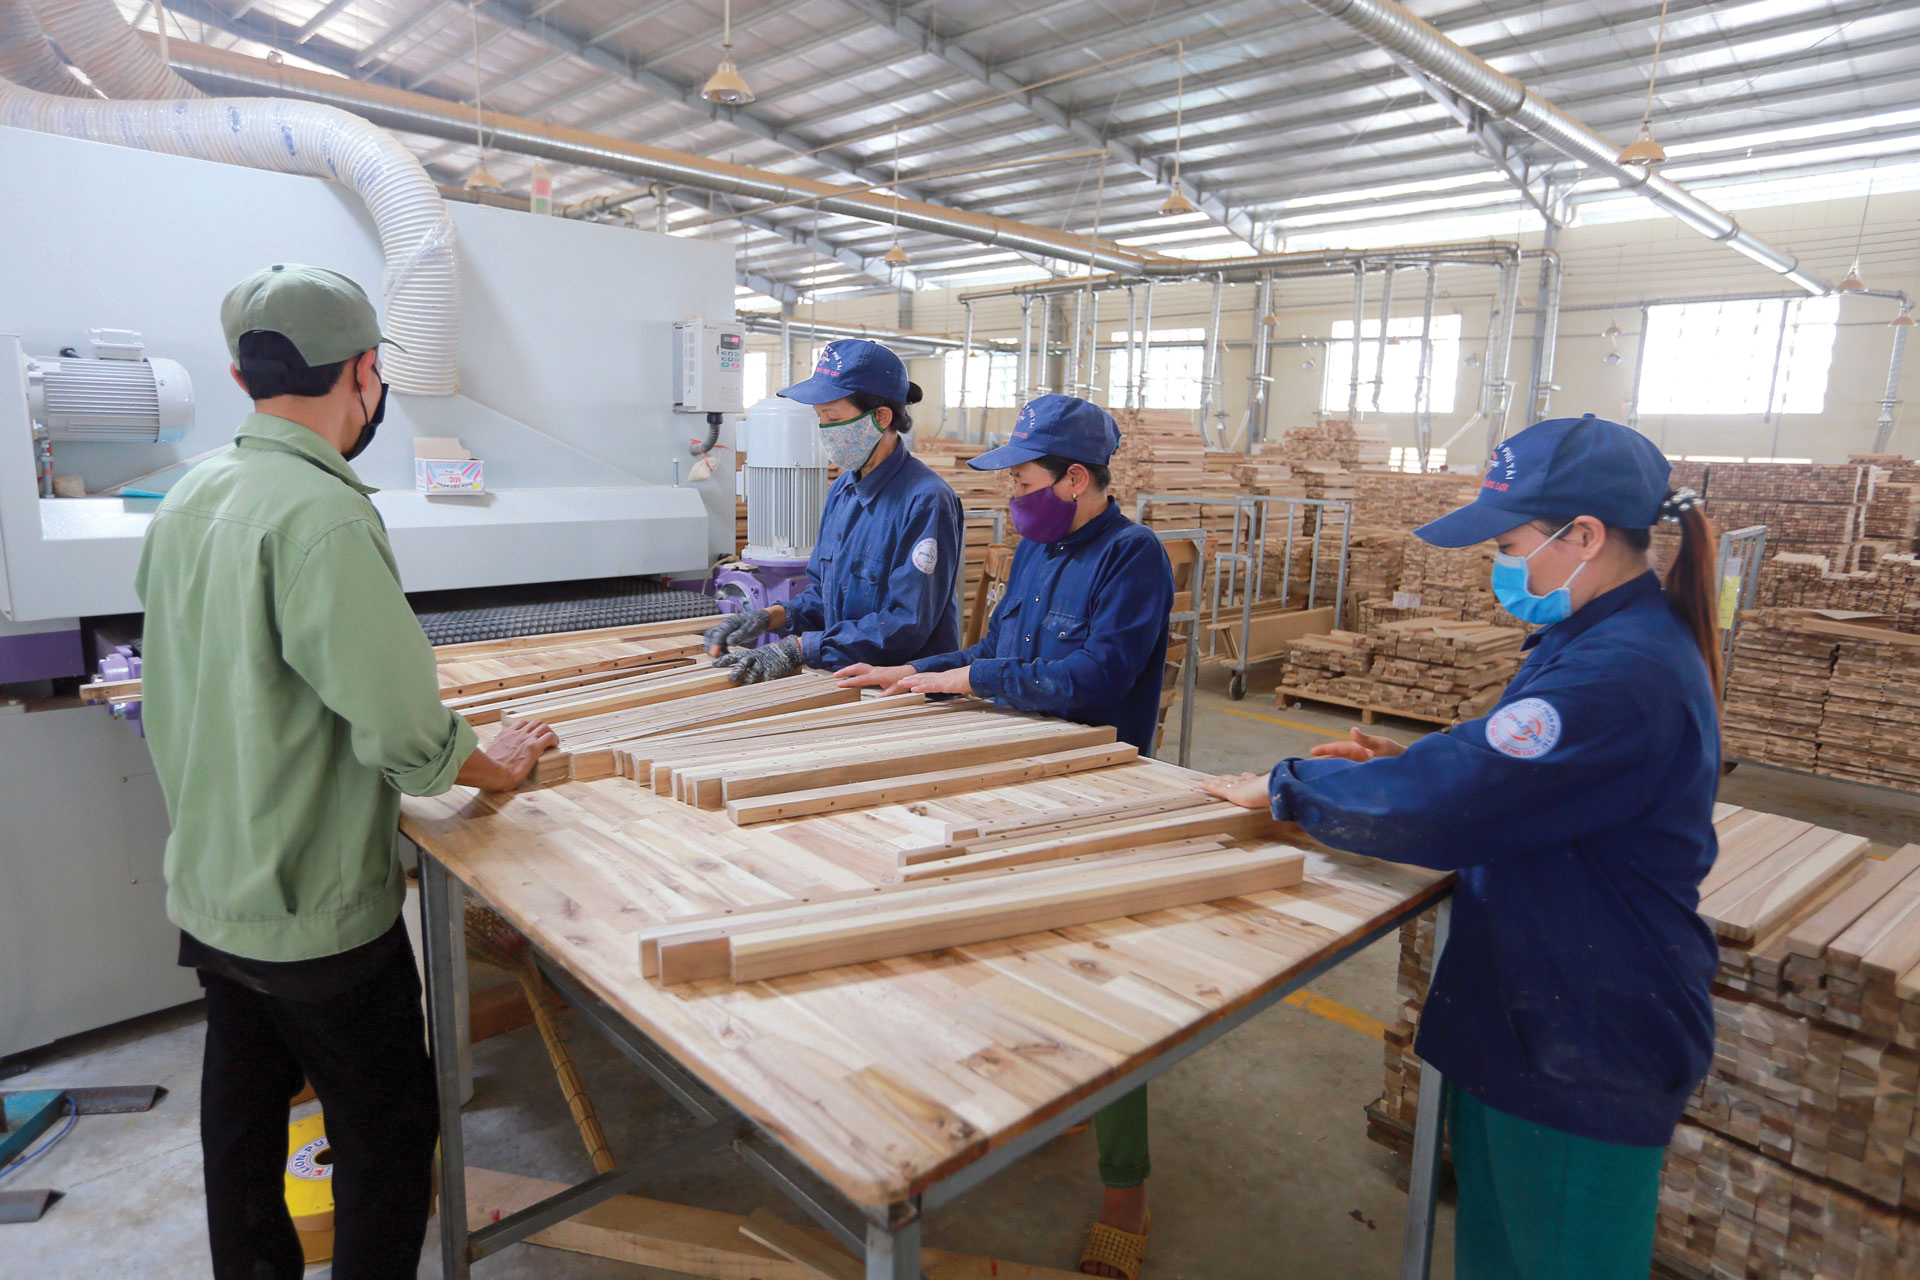
Nêu bất cập đối với thuế tiêu thụ gạo, ông Trương Sỹ Bá, Chủ tịch Hội đồng quản trị kiêm Tổng giám đốc Tập đoàn Tân Long, cho biết tại thị trường trong nước, gạo tiêu thụ nội địa hiện phải chịu thuế giá trị gia tăng (VAT) là 5%, trong khi xuất khẩu không phải chịu thuế.
DOANH NGHIỆP "SỢ" MIỄN THUẾ VAT
Theo ông Bá, cá thể sản xuất kinh doanh gạo thường không liên kết với nông dân, trong khi doanh nghiệp triển khai mô hình liên kết với nông dân rất vất vả thì phải nộp thuế. Đây chính là rào cản của mô hình cánh đồng lớn, rào cản cho chuyện liên kết với nông dân, dẫn đến triệt tiêu liên kết chuỗi.
"Nhiều người hỏi tại sao 10 năm trước, Chính phủ có Chỉ thị về xây dựng cánh đồng lớn, nhưng đến nay chương trình này hầu hết không thành công. Chính sự bất công trong chính sách thuế đối với lúa gạo đã phá hỏng các chuỗi lúa gạo", ông Bá nói.
Tại hội thảo “Tháo gỡ khó khăn, thúc đẩy ngành cao su phát triển bền vững” mới đây, một số doanh nghiệp ngành cao su nêu vấn đề: các nông, thủy sản sơ chế vẫn đang được hưởng chính sách không phải nộp VAT ở khâu kinh doanh thương mại. Tuy nhiên, sản phẩm mủ cao su sơ chế cũng nằm trong nhóm sản phẩm trồng trọt lại không được áp dụng chung mà phải chịu mức VAT là 5%.
Trả lời vấn đề này, bà Trần Thị Tuyết, Vụ Chính sách thuế (Bộ Tài chính) thừa nhận nếu so sánh với sản phẩm trồng trọt khác như cà phê, điều… thì việc áp dụng mức VAT 5% đối với mủ cao su sơ chế và 10% với mủ cao su qua chế biến có vẻ không công bằng.
Tuy nhiên, việc tính VAT sẽ giúp doanh nghiệp sản xuất được khấu trừ đầu vào, nếu không tính VAT cho mủ sơ chế thì các doanh nghiệp không được khấu trừ các khoản đầu vào để hoàn thuế. Vì vậy, doanh nghiệp và hiệp hội nên cân nhắc đến kiến nghị miễn VAT cho mủ cao su sơ chế.
Câu chuyện phân bón được miễn thuế là bài học đắt giá để các doanh nghiệp cao su tham khảo. Trước năm 2015, phân bón tiêu thụ trong nước được áp VAT 5%. Cộng đồng doanh nghiệp sản xuất phân bón kiến nghị Nhà nước đưa phân bón vào diện VAT ở mức 0%.
Thuận theo kiến nghị này và để góp phần hỗ trợ tối đa cho nông dân, năm 2014, Quốc hội đã thông qua Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều tại các Luật về thuế có hiệu lực thi hành từ ngày 1/1/2015, trong đó quy định phân bón là mặt hàng được miễn VAT.
Thế nhưng khi Luật này có hiệu lực thi hành, chính cộng đồng doanh nghiệp ngành phân bón lại nhiều lần gửi đơn kiến nghị xin được nộp thuế. Giải thích về nghịch lý này, Hiệp hội Phân bón Việt Nam cho biết giữa VAT 0% với không chịu thuế (miễn thuế) chỉ khác nhau về câu chữ nhưng bản chất vấn đề lại khác nhau hoàn toàn.
Nếu VAT 0%, đồng nghĩa với việc các doanh nghiệp sản xuất phân bón trong nước sẽ được khấu trừ 100% thuế các nguyên liệu đầu vào, sẽ được hoàn thuế này. Nhưng, khi phân bón thuộc diện không chịu VAT, toàn bộ các khoản thuế VAT đầu vào của doanh nghiệp phân bón như: điện, than, hóa chất, vận tải, nguyên liệu, thậm chí cả thiết bị đầu tư không được hoàn thuế.
Phân bón nhập khẩu cũng được miễn thuế như phân bón sản xuất trong nước. Trong khi theo chính sách khuyến khích xuất khẩu của các nước trên thế giới, thuế suất xuất khẩu phân bón là 0%, sản phẩm phân bón được khấu trừ toàn bộ VAT cho nguyên vật liệu, dịch vụ sản xuất.
Điều này dẫn đến giá phân bón nhập khẩu về rẻ hơn phân bón sản xuất trong nước, do đó nhiều doanh nghiệp sản xuất phân bón trong nước buộc phải giảm công suất, giảm sản lượng và thiệt hại nhiều tỷ đồng...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 47 phát hành ngày 21-11-2022. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Đọc bài theo từ khoá


Phó Thủ tướng Hồ Quốc Dũng: Thực hiện nghiêm “5 không”, quyết tâm gỡ “thẻ vàng” IUU
Phó Thủ tướng Hồ Quốc Dũng yêu cầu toàn hệ thống chính trị tập trung cao độ, quyết liệt triển khai các giải pháp chống khai thác IUU, thực hiện nghiêm “5 không”, quyết tâm gỡ cảnh báo “thẻ vàng” của Ủy ban châu Âu (EC) trong năm 2026, gắn với phát triển ngành thủy sản bền vững...
Khai mạc chuỗi ba triển lãm quốc tế: Đòn bẩy nâng cao năng lực sản xuất nội địa
Chuỗi triển lãm quốc tế về công nghiệp chế tạo, đóng gói và bán dẫn tại Hà Nội đặt trọng tâm vào việc thúc đẩy nội địa hóa và kết nối doanh nghiệp Việt Nam vào chuỗi giá trị toàn cầu...
Xuất khẩu rau quả tăng tốc, mốc kỷ lục 10 tỷ USD đã rất gần
Trong 9 tháng năm 2026, xuất khẩu rau quả Việt Nam đạt gần 7,35 tỷ USD, tăng 19,9% so với cùng kỳ năm trước. Nhu cầu tiêu dùng tăng cao dịp lễ, Tết cuối năm cùng nguồn cung đa dạng đang mở ra cơ hội để ngành hàng duy trì đà tăng trưởng, hướng tới mục tiêu lập mốc kỷ lục 10 tỷ USD...
9 tháng năm 2026: Xuất khẩu Hà Tĩnh giảm 4,57%, nhập khẩu tăng tới 17,79%
Trong 9 tháng năm 2026, hoạt động xuất nhập khẩu của Hà Tĩnh ghi nhận những diễn biến trái chiều. Dù xuất khẩu có dấu hiệu phục hồi vào tháng 9 nhưng lũy kế từ đầu năm vẫn giảm 4,57%; ngược lại, kim ngạch nhập khẩu lại tăng tới 17,79% so với cùng kỳ năm trước...
Chuyển đổi nông nghiệp Đồng bằng sông Hồng để gia tăng giá trị
Đồng bằng sông Hồng đang đứng trước yêu cầu tổ chức lại nền nông nghiệp trong bối cảnh lao động ngày càng thiếu hụt, trong khi nhu cầu về thực phẩm an toàn, dinh dưỡng và chất lượng ngày càng gia tăng. Phát triển nông nghiệp sinh thái vì thế không chỉ là thay đổi kỹ thuật canh tác, mà còn đòi hỏi đổi mới cách tổ chức sản xuất, kết nối thị trường và quản trị tài nguyên, qua đó gia tăng giá trị từ cùng một hệ sinh thái.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...