




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bắt đầu tính toán với cổ phần Vietcombank


Nhiều nhà đầu tư, nhất là những người đang nắm giữ cổ phiếu ngân hàng, muốn giá Vietcombank thật cao
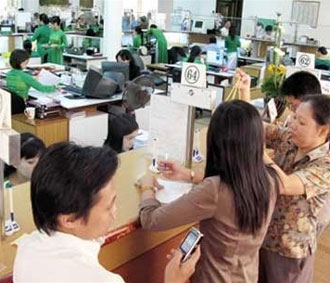
Ngân hàng Vietcombank đang hoàn tất những công việc cuối cùng để phát hành bản công bố thông tin trước khi tổ chức cuộc chào bán cổ phần lần đầu ra công chúng (IPO) lớn nhất Việt Nam vào cuối tháng này.
>>
Toàn cảnh cổ phần hóa Vietcombank
V
ới
gần 1.000 tỉ đồng mệnh giá cổ phần đem ra đấu giá, nếu chỉ tính giá khởi điểm là 100.000 đồng/cổ phần, đợt IPO này sẽ huy động chừng 625 triệu USD.
Bề dày 45 năm
Theo một bản báo cáo đánh giá nội bộ của ngân hàng, với 45 năm tuổi đời, Vietcombank là tập đoàn ngân hàng lớn thứ hai của Việt Nam tính theo tổng tài sản. Trong đó tính đến cuối tháng 12/2006, Tập đoàn Agribank đứng đầu với tổng tài sản lên đến 233.900 tỉ đồng, còn Vietcombank xếp sau với gần 167.000 tỉ đồng (khoảng 10,4 tỉ USD).
Với 150 chi nhánh và phòng giao dịch cùng hơn 700 máy ATM trải khắp cả nước, Vietcombank được xem là tên tuổi “đáng kính” nhất và hoạt động thiên về thị trường nhất so với các ngân hàng quốc doanh khác.
Cũng giống như khi đầu tư vào Bảo Việt, nhà đầu tư khi bỏ tiền vào Vietcombank là đầu tư vào công ty mẹ vì hiện nay “đại gia” này đang nắm vô số công ty và ngân hàng con. Trong đó có bốn công ty thuộc sở hữu 100% vốn là chứng khoán VCB, cho thuê tài chính VCB, Vinafico Hong Kong và quản lý tài sản VCB.
Ngoài ra, Vietcombank nắm 50% trong ngân hàng liên doanh Shinhan Vina, 51% trong VCB Fund Management, 45% trong Công ty bảo hiểm nhân thọ VCB Cardif…
Trong lĩnh vực bất động sản, Vietcombank có hai công ty lớn nhất là VCB Tower 198 (nắm 70%) và Công ty Vietcombank - Bonday - Bến Thành (nắm 51%).
Đặc biệt, Vietcombank hiện đang là cổ đông lớn của hàng loạt ngân hàng thương mại cổ phần, trong đó có Eximbank (14,34%), Sài Gòn Công thương (9,75%), Phương Đông (8,69%), Quân Đội (4,91%)… Ngoài ra, Vietcombank còn nắm cổ phần ở các công ty Bảo hiểm Petrolimex, Bảo hiểm Nhà Rồng, PV Drilling…
Đến nay, Vietcombank được xem là một ngân hàng hoạt động khá ổn định, nhất là trong lĩnh vực tín dụng. ngân hàng chỉ chuyên cho vay những doanh nghiệp nhà nước hàng đầu của Việt Nam hoặc những doanh nghiệp tư nhân qui mô lớn nhất. Danh mục khách hàng cho vay rất tập trung, trong đó 10 khách hàng lớn nhất chiếm đến 11,2% tổng dư nợ, 100 khách hàng lớn nhất chiếm 34,8% tổng dư nợ và số còn lại chia đều cho 29.000 khách hàng khác.
Tuy nhiên, dịch vụ thanh toán quốc tế mới chính là thế mạnh của Vietcombank và làm nên giá trị thương hiệu của “đại gia” này. Năm 2006, một mình Vietcombank đã xử lý giao dịch cho hơn 27% tổng lượng hàng hóa xuất nhập khẩu của Việt Nam.
Giá khởi điểm 10 “chấm”?
Tuy nhiên, năm 2007 được xem là một năm hoạt động không thành công của Vietcombank khi lợi nhuận chín tháng đầu năm chỉ đạt hơn 1.540 tỉ đồng, so với 2.100 tỉ đồng cùng kỳ năm ngoái.
Nguyên nhân của việc giảm mạnh này được giới đầu tư xuê xoa bỏ qua vì cho rằng năm nay Vietcombank chú trọng đầu tư vào công tác cổ phần hóa mà lơ là kinh doanh. Theo Vietcombank, dự kiến cả năm 2007 sẽ đạt lợi nhuận sau thuế là 2.520 tỉ đồng.
Giới đầu tư đang rộ lên lời đồn giá khởi điểm của Vietcombank chừng 100.000 đồng/cổ phần. Một số quĩ đầu tư cho biết giá mà thị trường sẵn sàng chấp nhận là ở mức 180.000 đồng/cổ phần.
Theo giám đốc một công ty chứng khoán, có nhiều lý do để NĐT sẵn lòng trả giá cao cho cổ phần Vietcombank. Trước hết, về mặt thương hiệu trên thị trường tài chính quốc tế, Vietcombank đang bỏ xa các ngân hàng khác.
Ngoài ra, dư địa thị trường của Việt Nam còn quá rộng khi chỉ có hơn 5% dân số có tài khoản, tức Vietcombank vẫn luôn có thể mở rộng hoạt động và đạt hiệu quả ở mức cao nhất nếu tái cơ cấu thành công sau cổ phần hóa.
Vị thế của Vietcombank trong thị trường tài chính Việt Nam còn được đánh giá cao ở chỗ đây là ngân hàng của… mọi ngân hàng vì hầu hết các ngân hàng khác đều mở tài khoản tại Vietcombank, cuối ngày thiếu tiền thì vay Vietcombank bù vào.
Giới phân tích cho rằng nhiều nhà đầu tư, nhất là những người đang nắm giữ cổ phiếu ngân hàng, muốn giá Vietcombank thật cao. Tuy nhiên, nếu kết quả đấu giá Vietcombank quá cao, có thể nhà đầu tư phải bán bớt các loại cổ phiếu khác để có thể thanh toán tiền mua cổ phần Vietcombank. Đây cũng là bài toán khó khi Chỉ thị 03 về siết chặt cho vay cầm cố chứng khoán vẫn được Ngân hàng Nhà nước yêu cầu thực hiện nghiêm ngặt.
* D
ự ki
ến
đấu giá trước ngày 26/12
Ngân hàng Nhà nước vừa phê duyệt phương án phát hành cổ phiếu rộng rãi ra công chúng của Vietcombank. Theo đó, Vietcombank phải thực hiện nghĩa vụ công bố thông tin theo qui định hiện hành (20 ngày trước khi thực hiện IPO), công bố giá trị doanh nghiệp theo sổ sách và theo đánh giá lại, công bố giá khởi điểm, điều lệ dự thảo ngân hàng cổ phần và tỉ lệ qui đổi từ trái phiếu chuyển đổi sang cổ phần (theo giá đấu thành công bình quân). Dự kiến, IPO của Vietcombank sẽ tổ chức trước ngày 26/12.


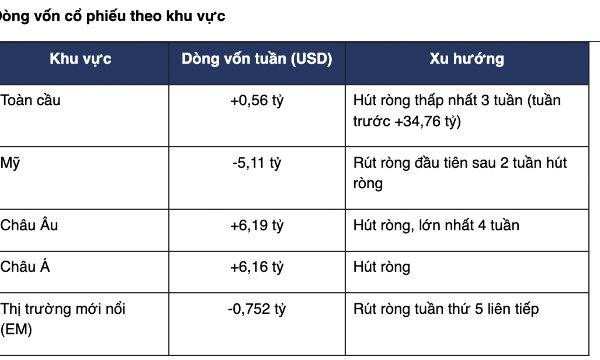
Quỹ cổ phiếu Mỹ bị rút ròng hơn 5 tỷ USD, tiền chảy sang khu vực châu Á
Việc dòng tiền đảo chiều tại thị trường Mỹ cho thấy nhà đầu tư có xu hướng thận trọng hơn với nhóm cổ phiếu tại thị trường phát triển này.
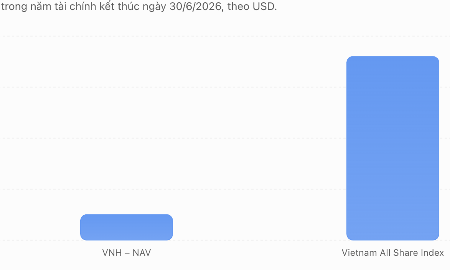
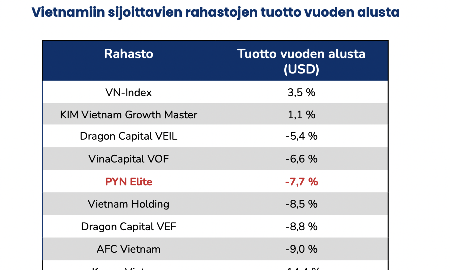
Báo lỗ gần 20% trong 12 tháng, Pyn Elite Fund nói rằng thị trường giảm thật vô lý
Tính đến ngày 30/9/2026, hiệu suất PYN Elite âm 12,67% từ đầu năm. Trong vòng 12 tháng, hiệu suất của quỹ âm 19,47%.
Quỹ ngoại: Giai đoạn hiện tại là cơ hội tích lũy hấp dẫn, thị trường dài hạn rất tích cực
Lumen Vietnam Fund duy trì quan điểm tích cực trong dài hạn đối với thị trường cổ phiếu Việt Nam, đồng thời nhìn nhận giai đoạn tích lũy hiện tại là cơ hội tích lũy hấp dẫn, thay vì dấu hiệu cho thấy xu hướng tăng trưởng mang tính cấu trúc đã thay đổi.
Chuyên gia: Sức mạnh của lãi kép chỉ phát huy khi tài sản được để yên đủ lâu
Theo một khảo sát năm 2026, trên 1.000 nhà đầu tư cá nhân, tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản 36%, vàng 14%. Cộng lại, ba kênh truyền thống này chiếm tới 87% tổng tài sản.
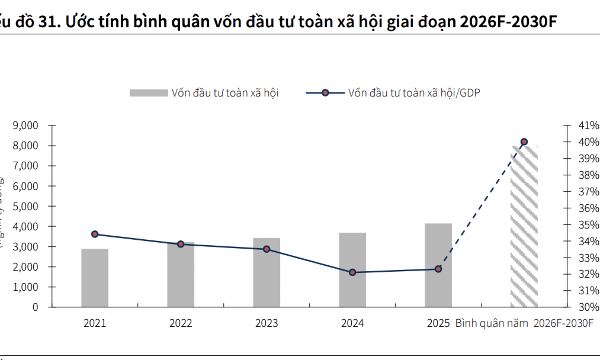
Ba nhóm cổ phiếu tâm điểm "hút tiền" trong những tháng cuối năm nhờ tăng trưởng GDP
Với mục tiêu tăng trưởng GDP của Chính phủ từ 10% trở lên trong năm 2026 và tiếp tục duy trì định hướng tăng trưởng cao trong các năm tới, nhu cầu vốn của nền kinh tế sẽ ở mức rất lớn trong trung và dài hạn.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...