




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bảo hiểm DBV tăng trưởng 17% trong 6 tháng


6 tháng đầu năm 2025, Tập đoàn Bảo hiểm DBV (trước đây là Bảo hiểm Hàng không – VNI) ghi nhận doanh thu phí bảo hiểm gốc lũy kế đạt 1.617 tỷ đồng, tăng trưởng 16,8% so với cùng kỳ năm trước, nhờ sự tăng tốc của các dòng sản phẩm bảo hiểm tài sản, kỹ thuật, xe cơ giới, sức khỏe...
Cũng theo báo cáo mới nhất của DBV, sản phẩm bảo hiểm chăm sóc sức khỏe của doanh nghiệp này ghi nhận mức tăng rất lớn, lên tới 81%, hoàn thành 130% kế hoạch 6 tháng. Điều này cho thấy định hướng dịch chuyển của doanh nghiệp sang phân khúc bán lẻ đang phát huy hiệu quả rõ rệt.
Song song với tăng trưởng doanh thu, DBV đã tập trung mở rộng mạng lưới phục vụ, gia tăng trải nghiệm khách hàng thông qua việc thành lập 47 đơn vị kinh doanh mới, nâng tổng số điểm phục vụ lên hơn 100 chi nhánh trên toàn quốc. Việc mở rộng mạng lưới nằm trong kế hoạch gia tăng thị phần tại các tỉnh thành trọng điểm, đồng thời củng cố năng lực phân phối đa kênh và hiện diện thương hiệu tại địa phương.
Nửa đầu năm 2025 cũng đánh dấu giai đoạn bản lề trong chiến lược chuyển đổi thương hiệu và quản trị. Sau khi chính thức đổi tên thành Tập đoàn Bảo hiểm DBV, công ty triển khai hàng loạt thay đổi về nhận diện, cơ cấu tổ chức và định hướng kinh doanh. Với sự hỗ trợ từ cổ đông chiến lược DB Insurance (Hàn Quốc), DBV đẩy mạnh ứng dụng công nghệ trong vận hành như AI, Big Data và hệ thống đánh giá rủi ro tự động nhằm rút ngắn quy trình bồi thường và nâng cao trải nghiệm khách hàng.
Trong 6 tháng cuối năm, DBV đặt mục tiêu doanh thu phí bảo hiểm đạt 4.619 tỷ đồng, tương đương tăng trưởng gần 56% so với năm 2024. Chiến lược trọng tâm tiếp tục hướng vào cá nhân hóa sản phẩm, nâng cao năng lực số hóa và mở rộng kênh phân phối, đặc biệt tại các khu vực tiềm năng chưa được khai thác hiệu quả.
Những kết quả kinh doanh ấn tượng trong 6 tháng đầu năm đang cho thấy một bước chuyển mình rõ nét, từ mô hình truyền thống sang hiện đại, công nghệ cao và lấy khách hàng làm trung tâm của DBV – một hướng đi được kỳ vọng sẽ đưa DBV tiến gần hơn tới mục tiêu lọt nhóm 5 doanh nghiệp bảo hiểm phi nhân thọ dẫn đầu thị trường.
Đọc bài theo từ khoá

Rẽ hướng sự nghiệp: Tuổi tác không còn là rào cản
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?
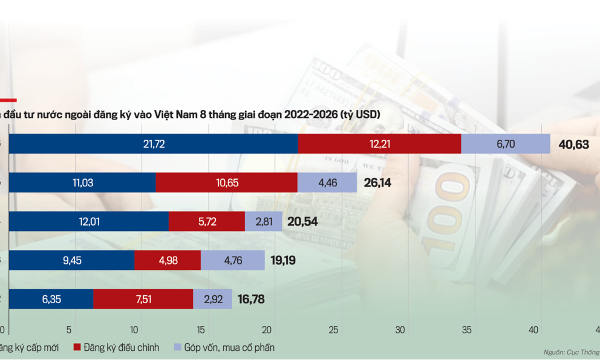
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
Tư vấn, giới thiệu và đào tạo nghề để người thất nghiệp sớm trở lại thị trường lao động
Không chỉ chi trả trợ cấp, chính sách bảo hiểm thất nghiệp đang được triển khai theo hướng tăng tư vấn, giới thiệu việc làm và hỗ trợ đào tạo kỹ năng, giúp người lao động rút ngắn thời gian thất nghiệp và sớm trở lại thị trường lao động.
Tăng mức hỗ trợ phí bảo hiểm nông nghiệp tới 95%
Theo Nghị định số 346/2026/NĐ-CP, mức hỗ trợ phí bảo hiểm nông nghiệp đối với cá nhân không thuộc hộ nghèo, cận nghèo được nâng hơn gấp đôi từ 20% lên 50%, trong khi mức hỗ trợ cao nhất dành cho hộ nghèo, cận nghèo tăng lên 95%. Chính sách mới đồng thời mở rộng đối tượng bảo hiểm và trao thêm quyền quyết định cho địa phương…
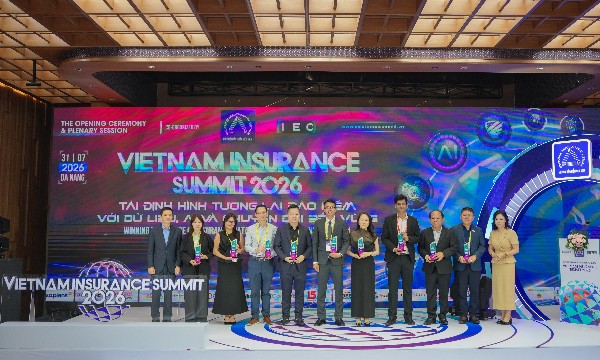
Ngành bảo hiểm Việt Nam đang được tái định hình bởi dữ liệu và AI
Các chuyên gia tại Hội nghị Cấp cao Bảo hiểm Việt Nam nhận định AI đang thay đổi toàn bộ chuỗi giá trị của ngành bảo hiểm, từ thiết kế sản phẩm, phân phối, quản trị rủi ro đến bồi thường và chăm sóc khách hàng, trở thành động lực quan trọng trong quá trình chuyển đổi của thị trường…




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

