




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bài học từ lịch sử sóng gió của Citigroup


Những gì mà Citigroup đã trải qua đem tới bài học quan trọng đối với hoạt động giải cứu ngân hàng của Mỹ hiện nay
Những gì mà Citigroup đã trải qua đem tới bài học quan trọng đối với hoạt động giải cứu ngân hàng của Mỹ hiện nay.
Ngân hàng City Bank of New York được thành lập vào năm 1812 bởi một nhóm thương nhân nuôi hy vọng lấp đầy chỗ trống để lại sau sự đóng cửa của ngân hàng có tên First Bank of the United States. First Bank là một dạng ngân hàng trung ương, nhưng hiến chương của ngân hàng này chỉ được Quốc hội Mỹ cho phép tồn tại trong vòng 20 năm, tới năm 1811.
Trong cuộc khủng hoảng 1837, Citigroup suýt nữa thì đổ vỡ, nhưng đã được giải cứu bởi người giàu nhất nước Mỹ khi đó là tỷ phú buôn lông thú John Jacob Astor.
Một cộng sự của tỷ phú này là Moses Taylor đã xây dựng City Bank trở thành một thành lũy tài chính tuyệt vời, với dự trữ vốn dồi dào và các quy định cho vay ngặt nghèo. Nhờ đó, City Bank đã trở thành nguồn cung cấp tài chính hàng đầu cho cho quân đội Chính phủ trong thời kỳ nội chiến ở Mỹ (1861-1865). Trong cuộc khủng hoảng tài chính đầu tiên ở Mỹ sau nội chiến, cuộc khủng hoảng xảy ra năm 1873, City Bank đã đứng vững.
Kể từ đây, lịch sử của City Bank bắt đầu một quá trình đan xen giữa sự thận trọng và dám chấp nhận rủi ro, giữa thành công và cận kề đổ vỡ - quá trình định hình nên tập đoàn ngân hàng Citigroup và hệ thống tài chính Mỹ ngày nay.
James Stillman, người trở thành chủ tịch của City Bank vào năm 1891 đã lãnh đạo ngân hàng này bằng chiến lược kết hợp giữa sự khôn ngoan và những tham vọng lớn. City Bank đã vượt qua cuộc khủng hoảng 1893 một phần nhờ dự trữ vàng khổng lồ mà Stillman đã tích trữ do ông đã nhận thấy trước nguy cơ xảy ra cuộc khủng hoảng này.
Cùng với ngân hàng JPMorgan, City Bank đã giải cứu Chính phủ liên bang Mỹ khỏi bờ vực vỡ nợ vào năm 1985 và nhanh chóng phát triển thành ngân hàng lớn nhất nước Mỹ.
Tới năm 1914, City Bank bắt đầu vươn ra thị trường quốc tế sau khi vận động được Quốc hội nước này hủy Đạo luật Dự trữ Liên bang và cho phép ngân hàng mở chi nhánh ở nước ngoài. Tuy nhiên, bước phát triển này suýt nữa đẩy City Bank vào thảm họa, khi mà những khoản vay lớn cho các ông chủ mía đường ở Cuba bỗng trở thành nợ xấu.
Charles E. Mitchell - người đứng đầu mảng kinh doanh chứng khoán của Ciy Bank - trở thành cứu cánh của ngân hàng này. Ông đã cho phát hành chứng khoán dựa trên các khoản nợ xấu ở Cuba, đồng thời tiếp tục tìm kiếm những cách thức sáng tạo hơn để bán chứng khoán và cho vay đối với tầng lớp trung lưu đang phát triển mạnh ở Mỹ trong suốt thập niên 1920.
Năm 1921, Mitchell trở thành Chủ tịch của City Bank và sau đó đã xây dựng ngân hàng này trở thành siêu thị tài chính đầu tiên. Khi mọi tài sản tài chính trở thành độc hại trong Đại khủng hoảng 1930, ông trở thành kẻ “giơ đầu chịu báng” số một cho mọi lời chỉ trích.
Trong lần khủng hoảng đó Mitchell là mục tiêu chính trong những phiên điều trần gay gắt ở Quốc hội Mỹ, bị bắt giữ - nhưng không bị kết án - vì bị buộc tội trốn thuế. Cuối cùng, ông phải từ chức trong sự miệt thị và chỉ trích của dư luận.
Đạo luật Glass-Steagall Act ra đời năm 1933 chấm dứt sự kết hợp giữa hai mô hình ngân hàng thương mại và kinh doanh chứng khoán mà Mitchell đã đi đầu khởi xướng. Từ đó, City Bank tồn tại với tư cách một ngân hàng nhỏ hơn, với hoạt động thu hẹp hơn.
Sau gần hai thập niên phát triển thận trọng và cấp rất ít vốn vay mới (ở giữa những năm 1940, hơn một nửa tài sản của City Bank là trái phiếu kho bạc Mỹ) là một kỷ nguyên phát triển mới bắt đầu từ những năm 1950.
Ở thời kỳ này, City Bank được thúc đẩy bởi sự mở rộng của thị trường ngoài Mỹ và những sáng kiến mới ở thị trường trong nước, dưới sự lãnh đạo của Walter Wriston. Trong thời gian nắm giữ vị trí CEO City Bank từ năm 1967 - 1984, Wriston đã thay chữ “y” trong tên của ngân hàng này bằng chữ “i”.
Tuy nhiên, sau nhiều năm thành công, Wriston đã rời Citi với hàng tỷ USD nợ xấu ở thị trường Mỹ Latin. May nhờ lợi nhuận trong mảng ngân hàng bán lẻ tại thị trường Mỹ và mảng kinh doanh thẻ tín dụng mà người kế nhiệm Wriston là John Reed dày công gây dựng - cùng với sự nương tay đáng kể của các nhà chức trách Mỹ và nguồn tiền dồi dào từ các nhà đầu tư Saudi Arabia - mà Citi mới vượt qua được thời kỳ gian khó này.
Tới năm 1998, Reed đồng ý sáp nhập Citi với công ty tài chính Travelers Group. Vụ sáp nhập này chỉ có thể hoàn tất sau khi Quốc hội Mỹ hủy bỏ đạo luật Glass-Steagall Act vào năm 1999. Sau đó, Reed xây dựng Citigroup trở thành siêu thị tài chính lớn nhất thế giới.
Tình hình của Citigroup hiện nay có lẽ ai cũng biết rõ. Dưới sự tàn phá nghiêm trọng của khủng hoảng tài chính, Citigroup đã phải nhận 45 tỷ USD tiền cứu trợ của Chính phủ và tách thành hai bộ phận trong cùng một tập đoàn - một động thái được xem là từ bỏ mô hình siêu thị tài chính hình thành từ sau vụ sáp nhập với Travelers Group.
Mặc dù những tin đồn về việc Chính phủ Mỹ có thể quốc hữu hóa Citigroup đã bị Chủ tịch Cục Dự trữ Liên bang Mỹ (FED) Ben Bernanke phủ nhận trong phiên điều trần trước Quốc hội nước này ngày 24/2, Citi - cùng với nhiều ngân hàng lớn khác của Mỹ, trong đó có Bank of America - sắp sửa phải trải qua một cuộc kiểm tra năng lực tài chính do các nhà chức trách tiến hành.
Theo ông Bernanke, kết quả của đợt kiểm tra này sẽ quyết định, Chính phủ sẽ tiếp tục bơm vốn cho ngân hàng nào thông qua hình thức mua vào cổ phần ưu đãi có thể chuyển đổi.
Giới quan sát nhận định, chính quyền của Tổng thống Barack Obama dường như đang phải đối mặt với những ưu tiên xung đột nhau. Một mặt, Chính phủ Mỹ muốn nỗ lực đẩy lùi suy thoái, hỗ trợ Citi và các ngân hàng khác trở lại trạng thái ổn định, nhưng mặt khác họ lại thận trọng vì e ngại có thể tự tạo ra những rắc rối tài chính cho chính mình.
Từ lịch sử của Citigroup có thể thấy, đây không phải là những vấn đề tiến thoái lưỡng nan mới mẻ, và những xung đột này chưa bao giờ được giải quyết hoàn hảo cả. Bản thân các ngân hàng và hệ thống tài chính vốn đã tiềm ẩn khả năng dễ đổ vỡ do xu hướng muốn dịch chuyển từ nỗi sợ hãi sang sự tham lam. Ở thời điểm hiện tại, nỗi sợ hãi đang thắng thế.
Vậy việc Chính phủ Mỹ nên làm lúc này có thể là gì?
Vào những năm 1800, Chính phủ Mỹ đã khoanh tay đứng nhìn khi các ngân hàng sụp đổ. Nhưng đây không phải là một lựa chọn của ngày hôm nay, bởi vì thế giới hiện đại không sẵn sàng cho sự đóng cửa của hệ thống tài chính.
Mặc dù vậy, nhiều chuyên gia cũng cho rằng, việc bơm tiền cho các ngân hàng và ngồi đó hy vọng tình hình được cải thiện cũng không phải là một giải pháp. Họ cho rằng, điều cần thiết lúc này có thể phải là một sự khởi đầu mới: lãnh đạo mới, nhà đầu tư mới, thậm chí là thể chế mới…
Đó cũng chính là con đường mà Citi và hệ thống tài chính nói chung đã phục hồi trong các cuộc khủng hoảng trước đây. Và đó có lẽ cũng chính là bước tiếp theo mà hoạt động giải cứu ngân hàng của Mỹ cần đặt trọng tâm vào nếu muốn có cơ hội thành công.
(Theo Time)

BlackRock quản lý lượng tài sản kỷ lục 15,5 nghìn tỷ USD
Chỉ trong một quý, công ty tài sản này thu hút được lượng vốn ròng 205 tỷ USD...
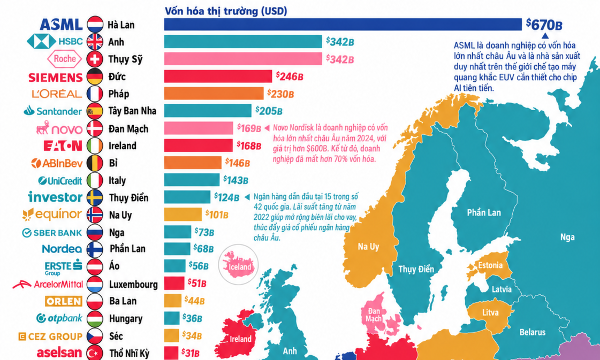
Doanh nghiệp có vốn hóa lớn nhất tại mỗi quốc gia châu Âu
Công ty ASML của Hà Lan là doanh nghiệp niêm yết có vốn hóa lớn nhất châu Âu, nhờ vị thế đặc biệt trong ngành sản xuất chip…
Samsung lãi kỷ lục hơn 80 tỷ USD nhờ nhu cầu chip nhớ
Nhu cầu chip nhớ phục vụ trí tuệ nhân tạo (AI) tăng mạnh đưa lợi nhuận quý 3 của Samsung Electronics lên mức cao chưa từng có…
Nhân viên tài chính Phố Wall có thể nhận thưởng kỷ lục năm nay
Hoạt động giao dịch chứng khoán và ngân hàng đầu tư khởi sắc có thể đưa lợi nhuận trước thuế của các công ty Phố Wall vượt 90 tỷ USD trong năm 2026, đồng thời giúp nhân viên nhận được tiền thưởng cao chưa từng có…
Elon Musk trở lại mốc tài sản nghìn tỷ USD
Tài sản của tỷ phú Elon Musk vượt 1 nghìn tỷ USD lần đầu tiên sau ba tháng, nhờ giá cổ phiếu SpaceX và Tesla tăng mạnh…





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...