


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ba vấn đề then chốt trên thị trường cho vay tiêu dùng


Theo giới phân tích, thị trường tài chính tiêu dùng còn nhiều dư địa tăng trưởng bởi quy mô dư nợ vay tiêu dùng của Việt Nam mới chỉ chiếm khoảng 27,17% GDP so với tỷ lệ trung bình 60-70% GDP của các nước trong khu vực châu Á. Tuy nhiên, trước khi đánh thức tiềm năng, cần gia cố cơ sở hạ tầng cho thị trường, bao gồm ba vấn đề: hành lang pháp lý chặt chẽ liên quan đến lãi suất cho vay, thu hồi nợ và hệ thống chấm điểm tín dụng cá nhân đủ tiêu chuẩn…
Theo Hiệp hội Ngân hàng Việt Nam, tính đến 31/12/2022, tổng dư nợ của 16 công ty tài chính do Ngân hàng Nhà nước cấp phép đạt trên 220 nghìn tỷ đồng, chiếm tỷ lệ 1,87% so với tổng dư nợ toàn nền kinh tế và 8,5% dư nợ cho vay tiêu dùng toàn hệ thống; qua đó, hỗ trợ khoảng 30 triệu người tiếp cận vốn vay với dư nợ bình quân khoảng 35-50 triệu đồng.
TÀI CHÍNH TIÊU DÙNG PHI CHÍNH THỨC NỞ RỘ
Ông Lê Xuân Đồng, Giám đốc điều hành Khối Dịch vụ nghiên cứu thị trường và Tư vấn, FiinGroup, cho biết hiện nay thị trường tài chính tiêu dùng bao gồm kênh tín dụng chính thức và phi chính thức.
Kênh chính thức được cung cấp từ các tổ chức tín dụng cấp phép bởi Ngân hàng Nhà nước và hoạt động theo Luật Các tổ chức tín dụng, gồm ngân hàng thương mại và công ty tài chính.
Kênh phi chính thức bao gồm các chuỗi cửa hàng cầm đồ và các tiệm cầm đồ nhỏ lẻ, các công ty cho vay ngang hàng (P2P lenders), các công ty cho vay trong ngày, các apps cho vay (Payday lenders) và các công ty Fintech cung cấp dịch vụ mua trước trả sau (Buy Now Pay Later - BNPL).
Theo đại diện của FiinGroup, thị trường tài chính tiêu dùng đóng vai trò quan trọng trong việc đáp ứng nhu cầu vốn phục vụ sinh hoạt và tiêu dùng của người dân, đặc biệt là nhóm khách hàng yếu thế, không thể tiếp cận được vốn vay từ các ngân hàng thương mại. Đây cũng là một thị trường có tiềm năng tiếp tục tăng trưởng tốt trong tương lai khi quy mô dư nợ vay tiêu dùng của Việt Nam mới chỉ chiếm khoảng 27,17% GDP so với tỷ lệ trung bình từ 60-70% GDP tại các quốc gia châu Á khác như Trung Quốc, Nhật Bản, Singapore, Thái Lan, Malaysia…
Ngoài ra, Việt Nam được xem là một trong những quốc gia châu Á có thị trường tài chính tiêu dùng giàu tiềm năng với dân số 100 triệu người, độ tuổi trung bình trẻ (33,7 tuổi) cùng với sự phát triển kinh tế ổn định, mức tiêu dùng của người dân ngày càng tăng.
Tuy nhiên, do sự tăng trưởng nhanh và khuôn khổ pháp lý, cơ sở hạ tầng cho thị trường chưa hoàn thiện, nên thời gian qua đã xảy ra nhiều vấn đề gây bức xúc dư luận liên quan đến lãi suất cho vay và thu hồi nợ.
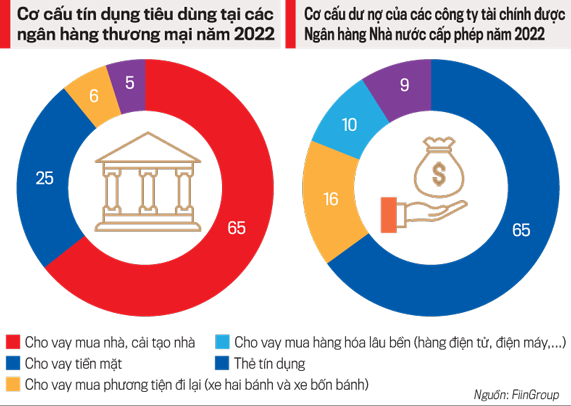
Theo dữ liệu từ FiinGroup, các ngân hàng thương mại chủ yếu cho vay các khách hàng có thu nhập ổn định, có tài sản đảm bảo hoặc lịch sử tín dụng tốt với các sản phẩm có giá trị khoản vay cao, thời gian dài. Cơ cấu tín dụng tiêu dùng tại các ngân hàng thương mại năm 2022 như sau: cho vay mua nhà, cải tạo nhà: 65%; cho vay tiền mặt: 25%; cho vay mua phương tiện đi lại (xe hai bánh và xe bốn bánh): 5,5 -6%; thẻ tín dụng: 5%.
Trong khi đó, các công ty tài chính được Ngân hàng Nhà nước cấp phép tập trung cho vay nhóm khách hàng thu nhập thấp với các sản phẩm cho vay tín chấp, giá trị khoản vay nhỏ, thời gian ngắn. Năm 2022, cơ cấu dư nợ của các công ty tài chính như sau: cho vay tiền mặt 65%; cho vay mua phương tiện đi lại (xe hai bánh và xe bốn bánh): 16%; cho vay mua hàng hóa lâu bền (hàng điện tử, điện máy,...): 10%; thẻ tín dụng: 9%.
Về đối tượng cho vay, các ngân hàng thương mại chiếm lĩnh toàn bộ nhóm khách hàng có thu nhập trung bình từ 20 triệu đồng/tháng trở lên. Đối với nhóm khách hàng có thu nhập trung bình từ 7-20 triệu đồng/tháng, các công ty tài chính và ngân hàng cùng khai thác. Với mức thu nhập từ 4-7 triệu đồng/tháng, khách hàng chủ yếu vay qua công ty tài chính và các kênh cho vay phi chính thức.
Đặc biệt, nhóm khách hàng dưới chuẩn ngân hàng (underbank) có thu nhập dưới 4 triệu đồng/tháng thì không tiếp cận được các tổ chức tín dụng, mà thường tìm đến các kênh phi chính thức, như: cầm đồ, P2P, các apps cho vay…
Các loại hình cho vay tiêu dùng phi chính thức bùng nổ trong thời gian gần đây, hoạt động theo các quy định tại Bộ luật Dân sự 2015. Đối với các hình thức cho vay ngang hàng (P2P Lending), cho vay theo ngày (Payday Lending), các bên cung cấp dịch vụ là các công ty Fintech (công nghệ tài chính), các apps cho vay…
Dịch vụ mua trước trả sau (BNPL) cho phép người tiêu dùng mua sản phẩm trước, sau đó thanh toán hóa đơn thành nhiều khoản nhỏ. Các bên cung cấp dịch vụ là các công ty Fintech, ví điện tử, nhà bán lẻ, nền tảng thương mại điện tử liên kết với các tổ chức tín dụng như ngân hàng thương mại, công ty tài chính.
Khoảng 5 năm trở lại đây, chuỗi cửa hàng cầm đồ phát triển nhanh chóng với mạng lưới rộng khắp tại nhiều tỉnh, thành trong cả nước. Những chuỗi cầm đồ này hoạt động theo Giấy đăng ký kinh doanh được Sở Kế hoạch và Đầu tư các tỉnh, thành phố cấp phép và tuân theo các quy định về ngành nghề kinh doanh có điều kiện (Nghị định 96/2016), được phép cung cấp các khoản vay cầm cố, có tài sản đảm bảo.
LỖ HỔNG TRONG KIỂM SOÁT LÃI SUẤT VÀ THU HỒI NỢ
Theo các chuyên gia, Việt Nam đang thiếu các quy định và cơ chế kiểm soát trần lãi suất cho vay và các loại phí kèm theo đối với các hình thức tài chính tiêu dùng phi chính thức.
Đối với các tổ chức tín dụng (ngân hàng, công ty tài chính), Ngân hàng Nhà nước có cơ chế kiểm soát lãi suất cho vay tiêu dùng như sau: (i) lãi suất được xác định dựa trên thỏa thuận với khách hàng nhưng cần thông báo với Ngân hàng Nhà nước về khung lãi suất cho vay và áp dụng thống nhất toàn hệ thống; (ii) không thu thêm bất kỳ khoản phí nào khác; (iii) được Ngân hàng Nhà nước định hướng kiểm soát mức lãi suất cho vay để hỗ trợ khách hàng trong phân khúc thu nhập thấp.
Đối với các hình thức cho vay tiêu dùng phi chính thức, hoạt động theo các quy định tại Bộ luật Dân sự 2015 và chỉ bị kiểm soát trần lãi suất cho vay tối đa 20%, không hạn chế về các phí dịch vụ. Do đó, lãi suất thực tế mà khách hàng phải trả có thể lên tới vài chục phần trăm, thậm chí vài trăm %/năm, vì ngoài lãi suất cho vay (1,3%/tháng), các bên cho vay phi chính thức thường cộng thêm hàng loạt loại phí, như: phí thẩm định (thông thường 1,4%/tháng); phí quản lý tài sản đảm bảo từ 3- 5%/tháng; phí khởi tạo khoản vay…
Hiện nay, 16 công ty tài chính được cấp phép đang cùng khai thác 2 tệp khách hàng với các kênh cho vay phi chính thức là khách hàng thu nhập thấp và khách hàng dưới chuẩn ngân hàng. Điều này khiến các công ty tài chính đang bị đánh đồng với các bên cho vay nặng lãi.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 21-2023 phát hành ngày 22-05-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam


Techcombank tăng vốn: Mở rộng dư địa tăng trưởng
Ngân hàng Nhà nước (NHNN) vừa chính thức chấp thuận cho Techcombank tăng vốn điều lệ thêm tối đa gần 35,731 tỷ đồng, lên mức 106,593 tỷ đồng, đưa ngân hàng này trở thành tổ chức tín dụng có quy mô vốn lớn nhất hệ thống.
Từ một lần định danh đến kết nối liền mạch các hệ thống thanh toán
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
HDBank hỗ trợ 2.000 tỷ đồng cho doanh nghiệp nữ làm chủ, lãi suất từ 7,8%
HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.
IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Đồng USD xuống thang từ đỉnh 18 tháng
Cùng với sự suy yếu của USD, đồng euro đã phục hồi từ mức thấp nhất trong khoảng 17 tháng...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...