




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ba lựa chọn cho ngân hàng đang lung lay First Republic Bank


First Republic Bank - một ngân hàng khu vực có trụ sở ở San Francisco, California - đang bị đẩy dần tới bờ vực sụp đổ. Mấy tuần qua, nhà băng này đã trải qua một loạt sóng gió và giờ đây, một số nhà phân tích cho rằng đổ vỡ là điều khó tránh...
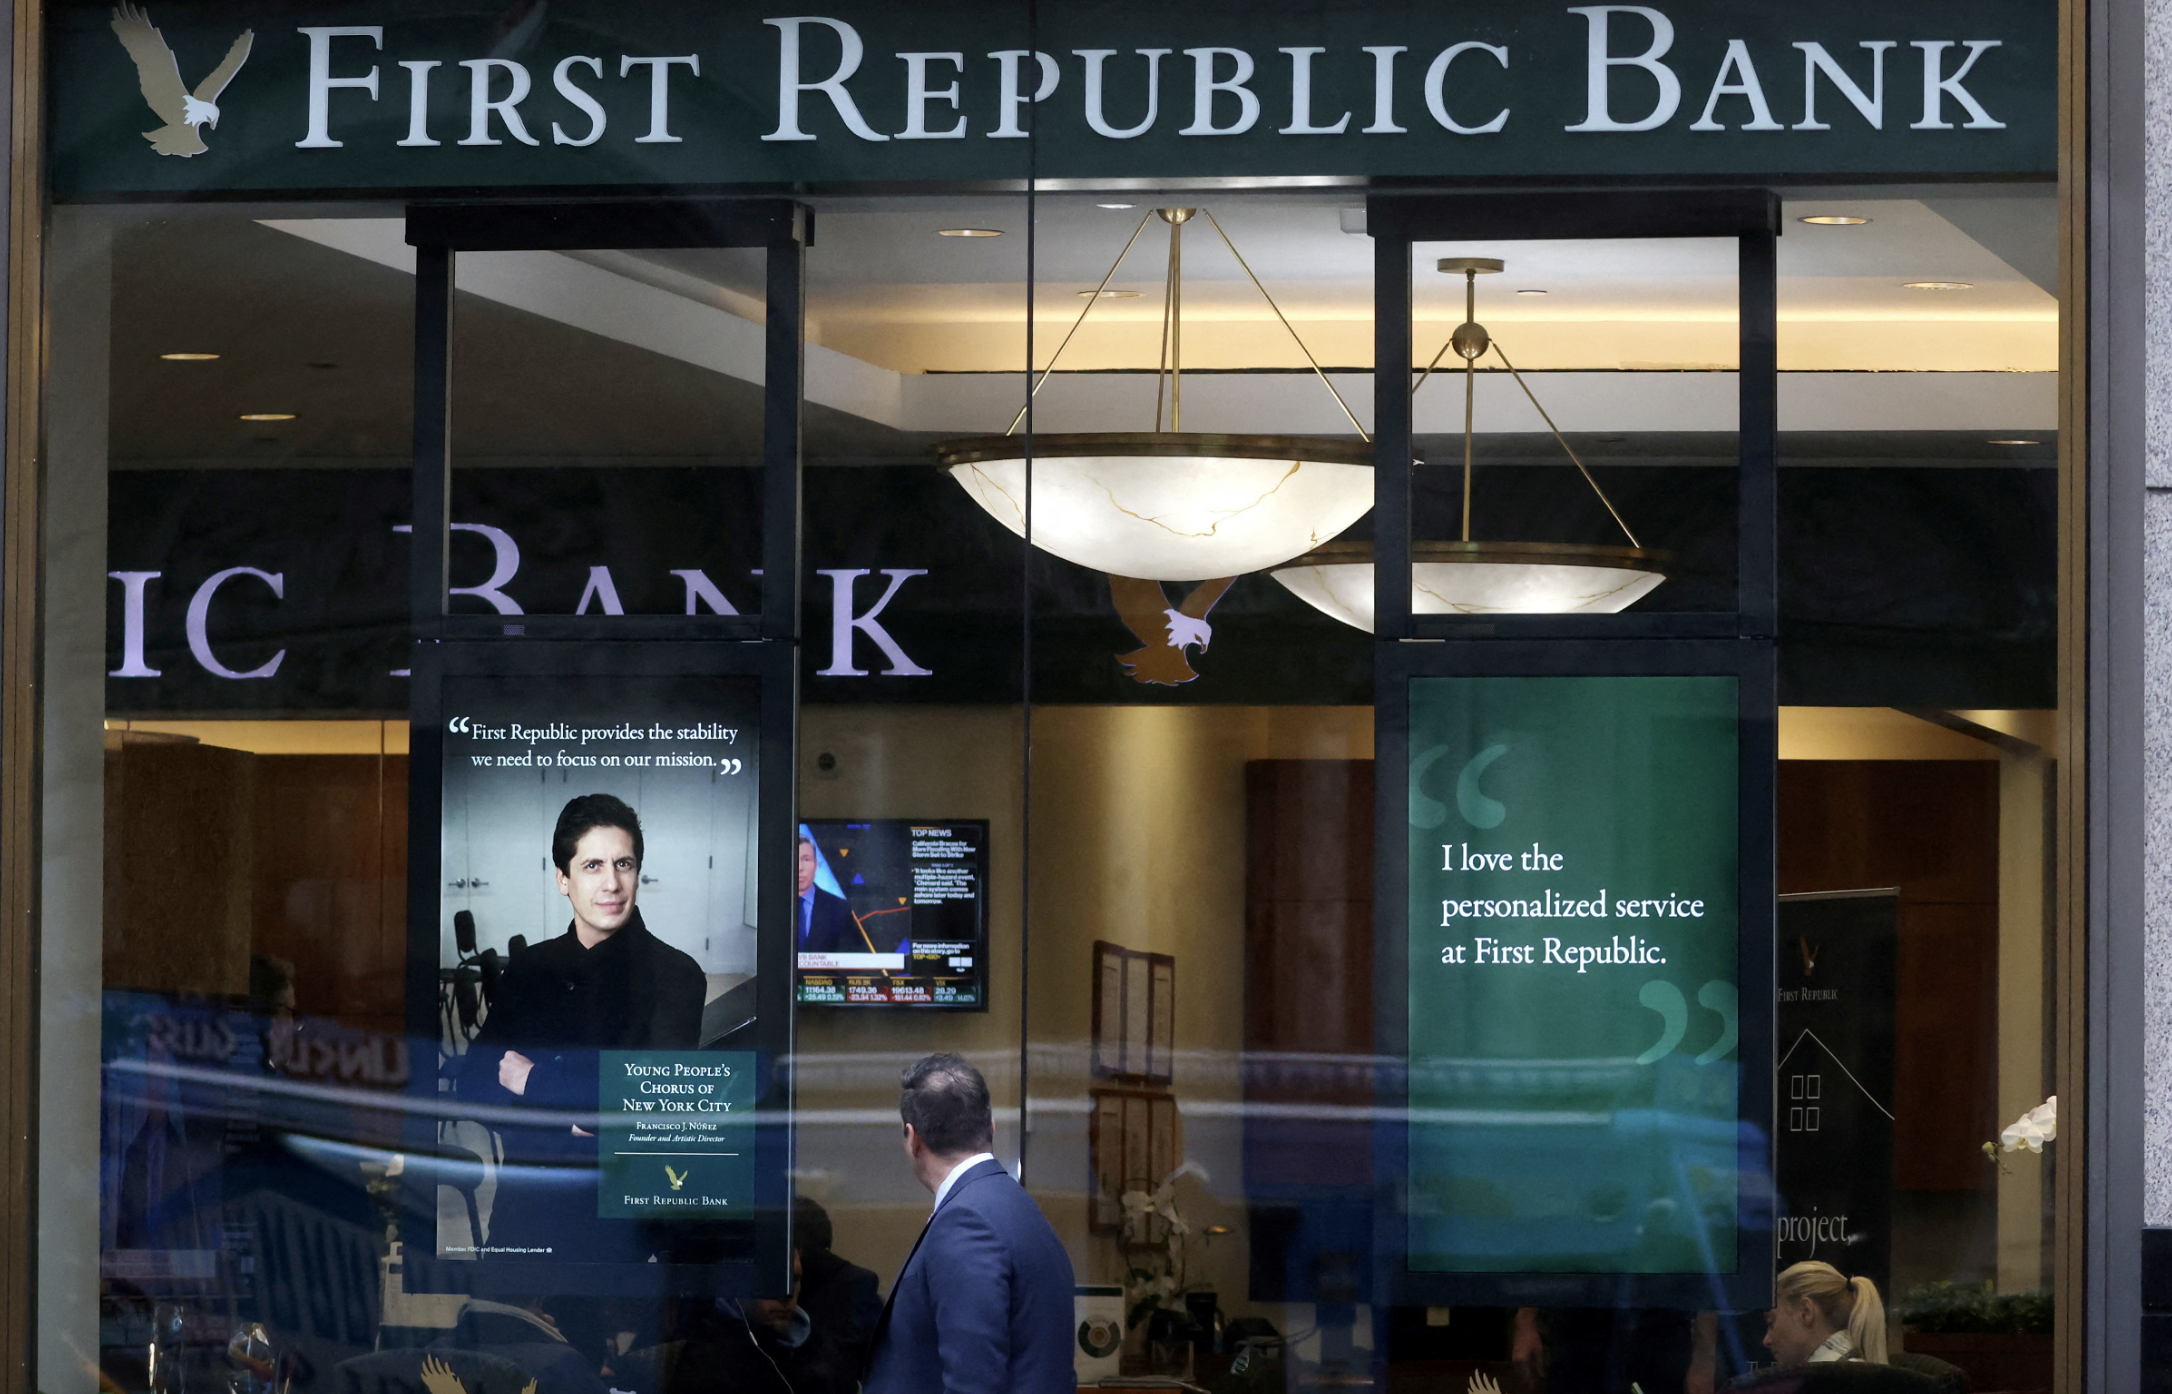
“Nguy cơ này đang trở nên rõ ràng hơn mỗi ngày. Câu hỏi duy nhất thực sự cần câu trả lời là Tổng công ty Bảo hiểm tiền gửi Liên bang (FDIC) sẽ hành động trước cuối tuần này hay vào cuối tuần này như họ vẫn thường làm phần việc của mình”, chuyên gia Don Bilson của công ty Gordon Haskett nhận định trong một báo cáo được hãng tin CNN trích dẫn.
Hôm thứ Hai, First Republic cho biết tổng lượng tiền gửi tại ngân hàng đã giảm 41% trong quý 1. Tiết lộ “kinh hoàng” này khiến giá cổ phiếu First Republic “bốc hơi” hơn 49% trong phiên ngày thứ Ba và trượt thêm gần 30% trong phiên ngày thứ Tư. Cổ phiếu này bị tạm ngừng giao dịch ở nhiều thời điểm trong hai phiên giao dịch vừa qua, vì tốc độ giảm quá mạnh đã gây ra sự gián đoạn ở Sở giao dịch chứng khoán New York (NYSE).
Trong cuộc điện đàm với các nhà phân tích về kết quả kinh doanh quý 1 vào hôm thứ Hai, First Republic cho biết đang rà soát các lựa chọn chiến lược - cách nói thường dùng ở Phố Wall về việc một doanh nghiệp đang tìm kiếm sự giải cứu. First Republic nhấn mạnh rằng ngân hàng “đang hành động để củng cố hoạt động kinh doanh và tái cơ cấu bảng cân đối kế toán”.
Trong một cuộc trao đổi với CNN, Giám đốc phụ trách nghiên cứu đầu tư cổ phần tư nhân của công ty Wedbush Securities, ông David Chiaverini, cho rằng First Republic chỉ có ba lựa chọn khả thi ở thời điểm này:
LỰA CHỌN 1: GIỮ NGUYÊN TRẠNG
Một lựa chọn cho First Republic là giữ nguyên trạng và “cố gắng duy trì vị thế của một công ty độc lập”. Điều này đồng nghĩa với việc chờ đợi cho tới khi các chứng khoán và khoản vay trong danh mục của ngân hàng đáo hạn. “Đó sẽ là một chặng đường dài, nhưng họ có một lượng thanh khoản nhất định để duy trì”, ông Chiaverini nói.
Trong cuộc điện đàm vào hôm thứ Hai, CEO Michael Roffler của First Republic trấn an nhà đầu tư rằng ngân hàng có đủ thanh khoản để làm được việc này. Ông nói First Republic có lượng thanh khoản nhiều gấp đôi so với lượng tiền gửi không thuộc diện bảo hiểm (không bao gồm số 30 tỷ USD tiền gửi mà nhóm 12 ngân hàng lớn bơm cho First Republic hồi tháng 3).
LỰA CHỌN 2: KÊU GỌI CÁC NGÂN HÀNG LỚN GIẢI CỨU
Lựa chọn thứ hai cho First Republic, theo ông Chiaverini, là bán lại một phần số khoản vay và chứng khoán ở mức giá đã mua. Đổi lại, bên mua sẽ nhận được lợi ích là cổ phần ưu đãi trong First Republic. Nhưng vị chuyên gia cho rằng đây là một việc khó, vì mức giá mà First Republic đã mua những tài sản đó có thể cao hơn so với thị giá ở thời điểm hiện tại. Chẳng hạn, giá trái phiếu First Republic đáo hạn vào năm 2046 hiện đang giao dịch ở mức giá chỉ 0,43 USD/1 USD mệnh giá.
Tuy nhiên, các ngân hàng lớn cũng bị đặt vào thế khó. Nếu First Republic sụp đổ, FDIC có thể sẽ tìm cách tránh rủi ro hệ thống và cung cấp bảo hiểm cho tất cả tiền gửi, bao gồm cả những khoản tiền gửi vượt ngưỡng bảo hiểm thông thường. Một động thái như vậy sẽ rất tốn kém và chủ yếu sẽ là tiền mà các ngân hàng lớn phải bỏ ra, có thể khiến các “đại gia” này tiêu tốn hàng chục tỷ USD. Đó là chưa kể 30 tỷ USD tiền gửi mang tính chất giải cứu mà nhóm 12 ngân hàng lớn dẫn đầu là JPMorgan Chase bơm cho First Republic vào tháng trước. Đầu tháng 3, JPMorgan cũng cấp cho First Republic một hạn ngạch tín dụng 70 tỷ USD.
Về cơ bản, đây là một bài toán lựa chọn đối với các ngân hàng lớn: chi vài tỷ USD bây giờ hoặc phải chi thêm vài tỷ USD nữa sau này.
Những nhà đầu tư nắm giữ cổ phiếu First Republic đang bấu víu vào hy vọng rằng “một gói giải cứu từ các ngân hàng lớn nhất của Mỹ sẽ để lại chút gì đó cho cổ đông”, ông Bilson nhận định. “Chúng tôi cho rằng đây không phải là giải pháp xa vời, nhưng khó có chuyện các ngân hàng lớn chấp nhận mua trái phiếu và chứng khoán của First Republic với giá cao hơn giá thị trường”.
Hoặc một hoặc một nhóm nhà đầu tư cổ phần tư nhân nào đó có thể vào cuộc, mua lại First Republic. “Có khả năng họ sẽ mua lại ngân hàng đang ngấp nghé đổ vỡ. Những nhà đầu tư này sẵn sàng chấp nhận rủi ro, trong khi các ngân hàng lớn không hào hứng với việc mua lại cổ phần ưu đãi trong ngân hàng khác”, ông Chiaverini nhận định.
Hôm thứ Ba, hãng tin Bloomberg đưa tin First Republic đang cân nhắc bán lại tới 100 tỷ USD chứng khoán và các khoản vay nhằm cân đối sổ sách. Một số nguồn tin khác nói First Republic đang cân nhắc đề nghị các ngân hàng lớn hỗ trợ.
LỰA CHỌN 3: ĐỂ CƠ QUAN CHỨC NĂNG TIẾP QUẢN
Nỗi sợ lớn nhất của nhà đầu tư là First Republic được tiếp quản bởi cơ quan chức năng, theo ông Chiaverini. Khi một ngân hàng có nguy cơ sụp đổ được cơ quan chức năng tiếp quản, nhà chức trách sẽ giành quyết kiểm soát toàn bộ tài sản của ngân hàng đó, với mục tiêu thương là thanh lý tài sản để hoàn tiền cho các chủ nợ của ngân hàng. Sự tiếp quản đó có thể gây ra những hệ quả nghiêm trọng cho khách hàng, cổ đông và nhân viên của ngân hàng đó cũng như đối với hệ thống tài chính.
Đây là lựa chọn tồi tệ nhất đối với cổ đông của First Republic Bank vì họ sẽ mất trắng - theo ông Chiaverini.
Đó là điều đã xảy ra đối với SVB vào hôm 10/3, khi Cơ quan Bảo vệ tài chính và sáng tạo California đóng cửa ngân hàng này. Tiếp đó, Cơ quan Dịch vụ tài chính bang New York đóng cửa Signature Bank vào hôm 12/3. Cả hai ngân hàng này đều được FDIC tiếp quản, sau đó FDIC bán lại cả hai ngân hàng với mức giá rẻ.
Dù toàn bộ tiền gửi của khách hàng được đảm bảo, cổ đông của SBC và Signature đều mất trắng. Tổng thống Mỹ Joe Biden đã nói rõ rằng ông không quan tâm đến bảo vệ nhà đầu tư. “Nhà đầu tư chủ động chấp nhận rủi ro và khi rủi ro trở thành hiện thực, họ mất tiền. Đó là quy luật của chủ nghĩa tư bản”, ông Biden nói.
Trong khi đó, theo tin từ Bloomberg, FDIC đang cân nhắc hạ mức đánh giá tài chính của First Republic. Mức đánh giá thấp hơn sẽ cản trở khả năng của First Republic trong việc tiếp cận chương trình cho vay qua đêm của Fed và một chương trình cho vay khẩn cấp được thiết lập sau vụ sụp đổ của SVB.
Tuy nhiên, chuyên gia kinh tế trưởng Joe Brusuelas của công ty RSM US nói với CNN rằng “xét cho cùng, trong một cuộc khủng hoảng ngân hàng, ngân hàng trung ương mới là ‘trùm cuối’”.
Giới chức Fed có thể đáng lo ngại rằng tài sản thế chấp của First Republic không còn đủ để vay tiền và sẽ sớm buộc ngân hàng này phải tiến hành đóng cửa một cách có trật tự. Các nhà hoạch định chính sách tiền tệ có thể sẽ làm việc với các đối tác tư nhân đang có ý định đi đến một thoả thuận nào đó với First Republic - theo ông Brusuelas.
RỦI RO LIỆU CÓ LAN RỘNG?
Sau SVB và Signature, First Republic giờ đây đang là tâm điểm trong cuộc khủng hoảng ngân hàng có nguy cơ trỗi dậy ở Mỹ. Nhà đầu tư lo ngại rằng những gì có thể xảy đến ở First Republic sẽ báo hiệu thêm những sóng gió mới trong hệ thống ngân hàng.
Dù vậy, ông Chiaverini nói rằng vấn đề của First Republic là cá biệt vì ngnaa hàng này có mức độ dễ tổn thương rất cao trước các vấn đề thanh khoản. Khi khủng hoảng ngân hàng bùng lên, khoảng 2/3 số tiền gửi trong First Republic là tiền gửi không thuộc diện được FDIC bảo hiểm. Tỷ lệ này thấp hơn mức 94% ở FDIC, nhưng vào thời điểm cuối năm ngoái, First Republic có tỷ lệ cao bất thường 111% của các khoản vay và đầu tư dài hạn so với tiền gửi, theo S&P Global. Điều này có nghĩa là First Republic đã cho vay và đầu tư nhiều hơn so với lượng tiền gửi nhận được.
Và nhà đầu tư có vẻ không quá lo ngại về sự lây lan rủi ro trong hệ thống ngân hàng. Trong phiên giao dịch ngày thứ Tư, cổ phiếu quỹ SPDR S&P Regional Banking ETF chuyên cổ phiếu ngân hàng khu vực tăng 0,6%. Cổ phiếu ngân hàng Western Alliance Bancorp đi ngang trong khi cổ phiếu một nhà băng khu vực khác là PacWest tăng 7,5%.

IMF nâng dự báo tăng trưởng kinh tế toàn cầu, cảnh báo về rủi ro AI và nợ công
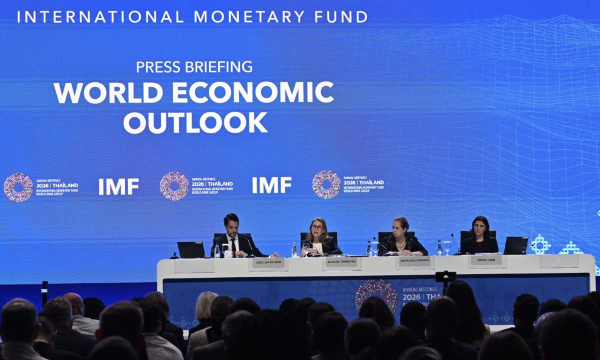
Vào ngày 13/10, Quỹ Tiền tệ Quốc tế (IMF) nâng dự báo tăng trưởng toàn cầu trong năm nay, cho rằng làn sóng đầu tư vào lĩnh vực trí tuệ nhân tạo (AI) sẽ giúp bù đắp một phần tác động từ chi phí năng lượng tăng cao...
Chứng khoán Mỹ mất điểm trong ngày đầu của mùa báo cáo tài chính, giá dầu thô giằng co
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Ba (13/10), khi cổ phiếu chip bị bán nhiều và nhà đầu tư nghiền ngẫm báo cáo tài chính với những con số tốt - xấu đan xen từ các ngân hàng lớn...
Robot hình người Trung Quốc phát triển nhanh, mở thêm cơ hội cho doanh nghiệp Hàn Quốc
Sự phát triển nhanh chóng của ngành robot hình người tại Trung Quốc không chỉ làm gia tăng sức ép cạnh tranh mà còn mở ra thị trường mới cho các doanh nghiệp Hàn Quốc, đặc biệt trong lĩnh vực chip nhớ, chất bán dẫn và linh kiện điện tử…
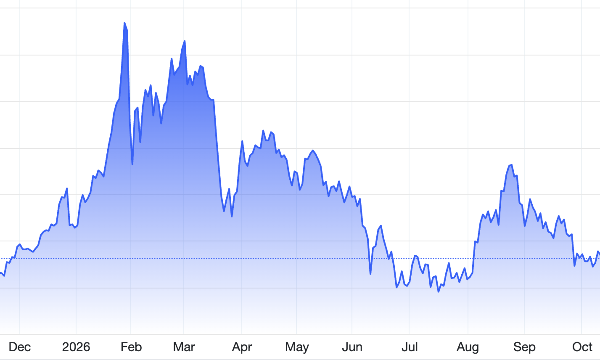
Giá vàng suy yếu trước thềm báo cáo CPI Mỹ và phát biểu của Chủ tịch Fed
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Ba (13/10), dù cả lợi suất trái phiếu kho bạc Mỹ và tỷ giá đồng USD cùng đi xuống...
6 năm lạm phát cao ở Mỹ có thể ảnh hưởng như thế nào đến cuộc bầu cử giữa nhiệm kỳ?
Lạm phát ở Mỹ thường có khuynh hướng gây bất lợi cho đảng cầm quyền trong các cuộc bầu cử. Vào các năm 2022 và 2024, giá cả leo thang chính là "gót Achilles" của Đảng Dân chủ...

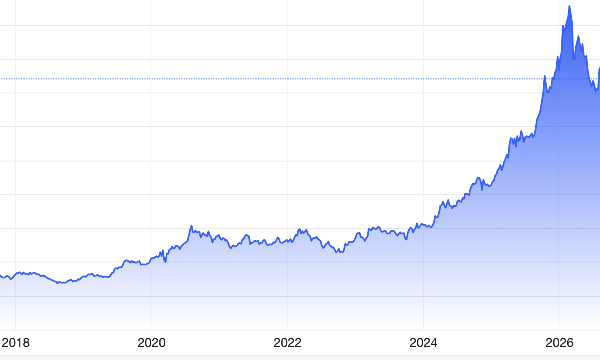




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...