Ai đang dồn tiền để trái phiếu doanh nghiệp bùng nổ bất chấp rủi ro?
Chọn cỡ chữ
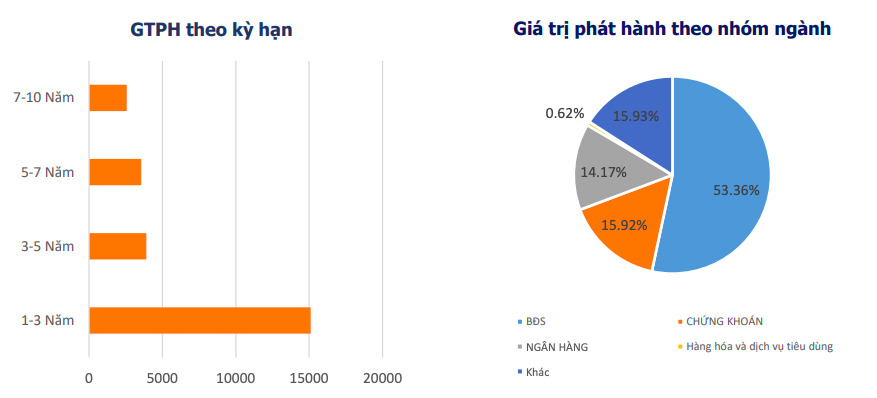
Từ đầu năm đến nay, tổng giá trị phát hành trái phiếu ra công chúng và tổng giá trị phát hành trái phiếu riêng lẻ tăng lần lượt 31% và 51% so với cùng kỳ năm trước. Trong đó, nhóm bất động sản hiện dẫn đầu về giá trị phát hành, chiếm 56,04%...
Không trực tiếp mua trái phiếu doanh nghiệp, ngân hàng đẩy sang công ty chứng khoán?
Theo số liệu mới nhất từ Hiệp hội Thị trường trái phiếu Việt Nam (VBMA), trong 2 tháng đầu năm 2022, thị trường ghi nhận 8 đợt phát hành trái phiếu doanh nghiệp ra công chúng với tổng giá trị 5.509 tỷ đồng và 26 đợt phát hành riêng lẻ với tổng giá trị 22.185 tỷ đồng.
Nếu so với cùng kỳ năm ngoái, tổng giá trị trái phiếu phát hành trái phiếu ra công chúng tăng 31% và tổng giá trị phát hành trái phiếu riêng lẻ tăng 51%. Như vậy, thị trường trái phiếu Chính phủ vẫn đang tăng nóng.
Điều đáng nói, sự phát triển của thị trường trái phiếu doanh nghiệp diễn ra trong bối cảnh Ngân hàng Nhà nước ban hành Thông tư 16/2021/TT-NHNN quy định về hoạt động đầu tư trái phiếu doanh nghiệp của các ngân hàng thương mại và đã có hiệu lực từ ngày 15/1/2022.
Cụ thể, tổ chức tín dụng chỉ được mua trái phiếu doanh nghiệp khi có tỷ lệ nợ xấu dưới 3% theo kỳ phân loại gần nhất theo quy định của Ngân hàng Nhà nước.
Đồng thời, tổ chức tín dụng cũng không được mua trái phiếu doanh nghiệp trong 3 trường hợp: (i)Doanh nghiệp phát hành trái phiếu để cơ cấu nợ; (ii)Doanh nghiệp phát hành trái phiếu để góp vốn mua cổ phần và (iii)Doanh nghiệp phát hành trái phiếu để tăng vốn.
Đó là chưa kể, Thông tư 16/2021/TT-NHNN quy định về hoạt động đầu tư trái phiếu doanh nghiệp của các ngân hàng thương mại (Thông tư 16/2021) cũng quy định tổ chức tín dụng phải giám sát dòng tiền của doanh nghiệp phát hành sau khi mua trái phiếu của doanh nghiệp đó.
Cơ cấu phát hành trái phiếu doanh nghiệp trong 2 tháng đầu năm 2022
Vậy điều gì khiến thị trường trái phiếu vẫn bùng nổ trong khi chủ thể tham gia tích cực là các ngân hàng thương mại bị “kìm chân”?
Theo quy định, tất cả các nhà đầu tư đều có thể mua trái phiếu doanh nghiệp phát hành ra công chúng. Tuy nhiên, với trái phiếu doanh nghiệp phát hành riêng lẻ, đối tượng mua phải là nhà đầu tư chứng khoán chuyên nghiệp.
Trong đó, theo quy định của Luật chứng khoán, nhà đầu tư chứng khoán chuyên nghiệp có thể hiểu gồm ngân hàng, công ty chứng khoán, tổ chức tài chính, nhà đầu tư cá nhân (có chứng chỉ hành nghề; nắm giữ danh mục chứng khoán niêm yết, đăng ký giao dịch có giá trị tối thiểu 2 tỷ đồng; có thu nhập chịu thuế năm gần nhất tối thiểu 1 tỷ đồng).
Với yêu cầu khắt khe như vậy, số lượng nhà đầu tư cá nhân chuyên nghiệp khó có sự đột biến để tạo nguồn lực lớn. Do đó, nhân tố chính của thị trường trái phiếu doanh nghiệp trên sơ cấp chủ yếu là ngân hàng, công ty chứng khoán và tổ chức tài chính.
Dữ liệu năm 2021 cho thấy, có thời điểm xấp xỉ 60% lượng trái phiếu doanh nghiệp phát hành sơ cấp được các ngân hàng thương mại và công ty chứng khoán nắm giữ. Cụ thể, các ngân hàng thương mại đã mua vào 124.400 tỷ đồng, chiếm tỷ lệ 27,3% và các công ty chứng khoán mua 148.400 tỷ đồng, chiếm tỷ lệ 32,6%.
Mặc dù chưa có con số thống kê cụ thể nhưng kể từ khi Thông tư 16/2021 chính thức có hiệu lực từ đầu năm nay, vai trò nhà đầu tư của các ngân hàng thương mại đang nằm trong xu hướng giảm dần. Nếu trước kia, các ngân hàng thường đứng ra mua gom trên sơ cấp, rồi bán lại cho nhà đầu tư trên thứ cấp thì nay, hoạt động này rất hiếm.
Tham khảo trên thị trường, hầu hết các nhân viên ngân hàng đều thông tin rằng, không còn chương trình trái phiếu nào do ngân hàng bảo lãnh và khách hàng được giới thiệu sang công ty chứng khoán nằm trong hệ sinh thái của ngân hàng.
Một chuyên gia kinh tế đánh giá, trái phiếu doanh nghiệp là một kênh để các ngân hàng “lách” cho vay doanh nghiệp lĩnh vực bất động sản, vừa đáp ứng được yêu cầu không tập trung cho vay lĩnh vực rủi ro mà không phải trích lập dự phòng rủi ro, vừa “làm đẹp" bảng cân đối tài chính, biên lợi nhuận lại cao.
Như vậy, nhiều khả năng khi Thông tư 16/2021 hạn chế ngân hàng mua trái phiếu doanh nghiệp, các ngân hàng đã khéo léo thích ứng bằng việc đẩy mối làm ăn cho công ty chứng khoán trong cùng hệ sinh thái.
Hiện tại, việc ngân hàng sở hữu công ty chứng khoán không phải là lạ. Nhiều cái tên gắn liền với thương hiệu ngân hàng như Chứng khoán MB (MBS), Chứng khoán ACB (ACBS), Chứng khoán BIDV (BSC), Chứng khoán Kỹ thương (TCBS)…; và kinh doanh trái phiếu đang đem lại lợi nhuận rất lớn cho các công ty chứng khoán.
Điển hình nhất, một “tay chơi” mới trên thị trường là Công ty Cổ phần Chứng khoán Tiên Phong (TPS) với sự hậu thuẫn của TPBank đã đạt được thành quả đáng ghi nhận. Năm 2021, lãi sau thuế của TPS đạt hơn 214 tỷ đồng, gấp 2,4 lần cùng kỳ. Công ty nắm giữ danh mục trái phiếu có giá trị hơn gần 1.100 tỷ đồng, chiếm hơn nửa danh mục tài sản tài chính.
“Vì vậy, công ty chứng khoán cùng hệ sinh thái được ngân hàng rót vốn mạnh rồi mua trái phiếu doanh nghiệp, sau đó bán lại trái phiếu trên thị trường. Điều này cũng xem như ngân hàng đang gián tiếp cấp tín dụng”, vị chuyên gia lưu ý.
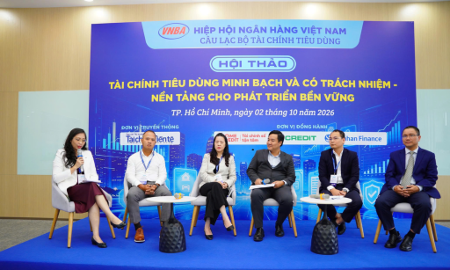
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
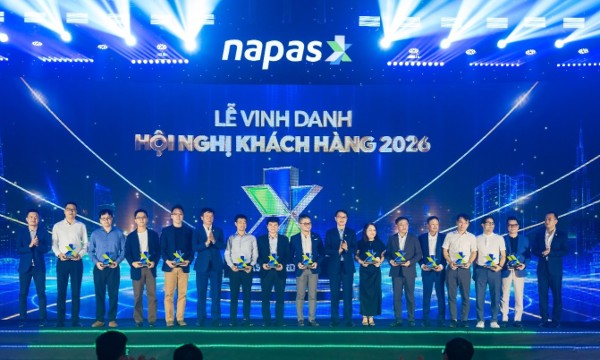
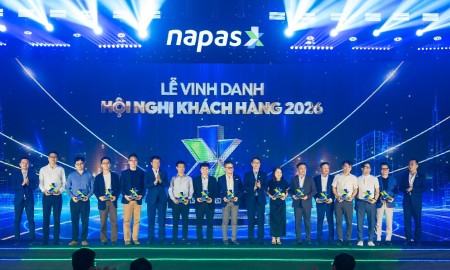
Tháng 10/2026 - Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội nghị khách hàng 2026 dành cho các Tổ chức thành viên là các trung gian thanh toán tại Nha Trang với chủ đề “Từ nội địa vươn ra quốc tế - Song hành mở rộng thị trường thanh toán”.
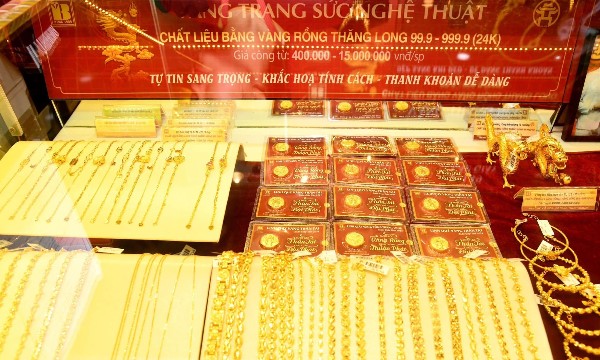
Trong hai tuần liên tiếp (12 - 24/10), giá vàng miếng SJC giảm tổng cộng phổ biến 2,1 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều, dao động từ 2,5 triệu – 5,8 triệu đồng/lượng, tuỳ doanh nghiệp...
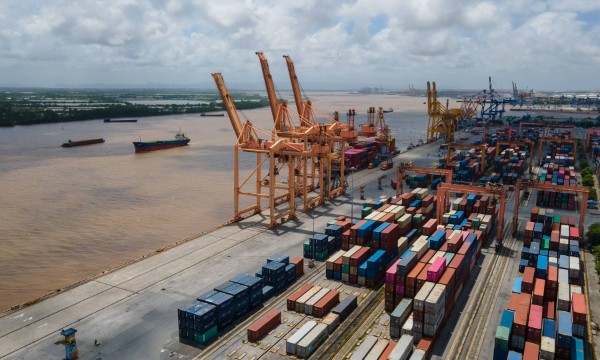
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
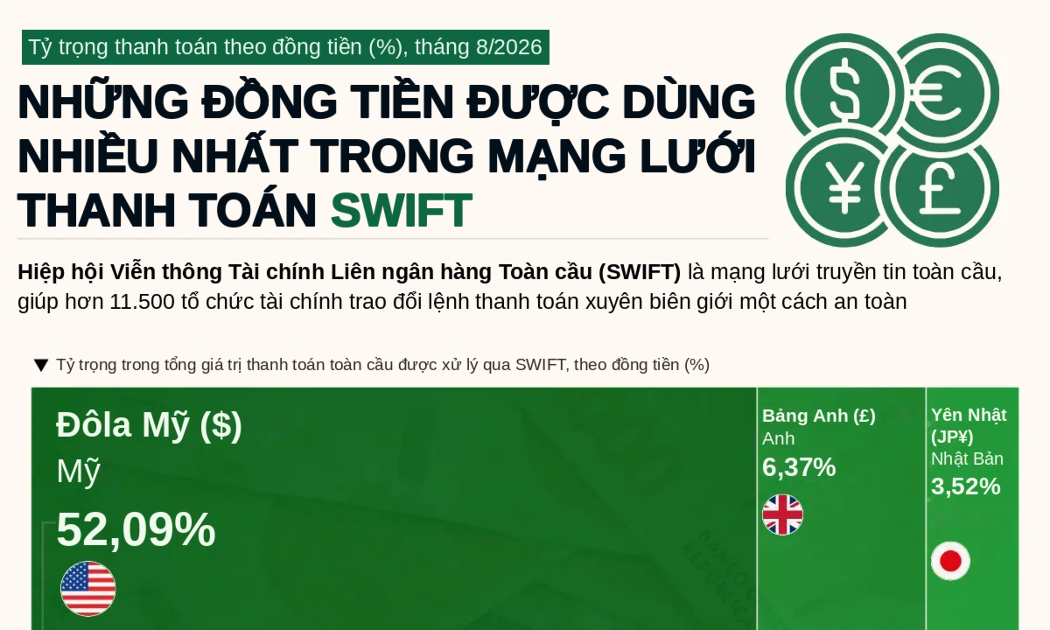
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...